Слайд с анализом безубыточности должен отвечать на конкретный вопрос: сколько единиц нужно продать за определённый период, чтобы выручка покрыла включённые в модель затраты? Вынесите порог в заголовок, рядом укажите допущения о цене и расходах, а графиком объясните, что происходит по обе стороны от пересечения.
В презентации для инвесторов этот слайд относится к финансовой части питч-дека. Он не заменяет прогноз денежных потоков и не доказывает, что клиенты купят нужный объём. Его результат — порог, который аудитория может обсудить вместе с допущениями, способными его изменить.
Определите единицу, период и состав затрат
Представьте вымышленный бизнес, продающий стандартный учебный семинар. Одна единица — один проведённый семинар, а не участник и не заявка на консультацию. Анализ охватывает месяц. Фиксированные затраты модели составляют 12 000 долларов в месяц, цена — 600 долларов за семинар, а переменные расходы на проведение каждого семинара — 200 долларов.
Следовательно, с каждого семинара остаётся 400 долларов на покрытие фиксированных затрат. При 30 семинарах и выручка, и совокупные затраты модели равны 18 000 долларов. Это утверждение слайд поддерживает. Но пока нельзя говорить, что компания выйдет на безубыточность на третьем месяце, вернёт первоначальные инвестиции или получит 18 000 долларов на банковский счёт.
В руководстве SBA по безубыточности порог определяется равенством выручки и затрат. Для одного продукта используется формула: фиксированные затраты разделить на разность цены единицы и переменных затрат на единицу. Исходные значения должны иметь совместимые единицы и относиться к одному периоду. Цифры семинаров здесь служат примером, а не описывают реальные результаты бизнеса.
| Исходный показатель | Пример с семинарами | Что нужно уточнить |
|---|---|---|
| Единица | Один проведённый семинар | Обозначает ли единица продажу, заказ, место или оказанную услугу |
| Период | Один месяц | Период фиксированных затрат и ожидаемого объёма |
| Цена единицы | 600 долларов | Предполагаемую выручку на единицу с единым подходом к скидкам и налогам |
| Переменные затраты на единицу | 200 долларов | Расходы, изменяющиеся при добавлении единицы в рассматриваемом диапазоне |
| Фиксированные затраты | 12 000 долларов в месяц | Состав расходов и диапазон объёма, в котором они остаются фиксированными |
Рассчитайте пересечение до построения графика
В этом примере 12 000 долларов ÷ (600 долларов − 200 долларов) = 30 семинаров. Каждый проведённый семинар даёт 400 долларов на покрытие фиксированных 12 000 долларов в месяц. Следующих строк достаточно, чтобы построить и проверить обе линии.
| Семинаров за месяц | Выручка | Совокупные затраты модели | Выручка минус затраты |
|---|---|---|---|
| 0 | 0 долларов | 12 000 долларов | −12 000 долларов |
| 10 | 6000 долларов | 14 000 долларов | −8000 долларов |
| 20 | 12 000 долларов | 16 000 долларов | −4000 долларов |
| 30 | 18 000 долларов | 18 000 долларов | 0 долларов |
| 40 | 24 000 долларов | 20 000 долларов | 4000 долларов |
Если получилась дробь, а единицу нельзя продать частично, округлите рабочий порог вверх. Значение 30,4 означает необходимость 31 целого семинара при этих допущениях. В расчётах сохраните неокруглённое число, чтобы аудитория могла воспроизвести результат.
Если цена не выше переменных затрат, положительного вклада на единицу нет. Продление линий вправо тогда не даст осмысленной точки безубыточности с положительным объёмом при положительных фиксированных затратах. Пересмотрите допущения вместо показа отрицательного или бесконечного плана продаж.

Постройте график с понятным порогом
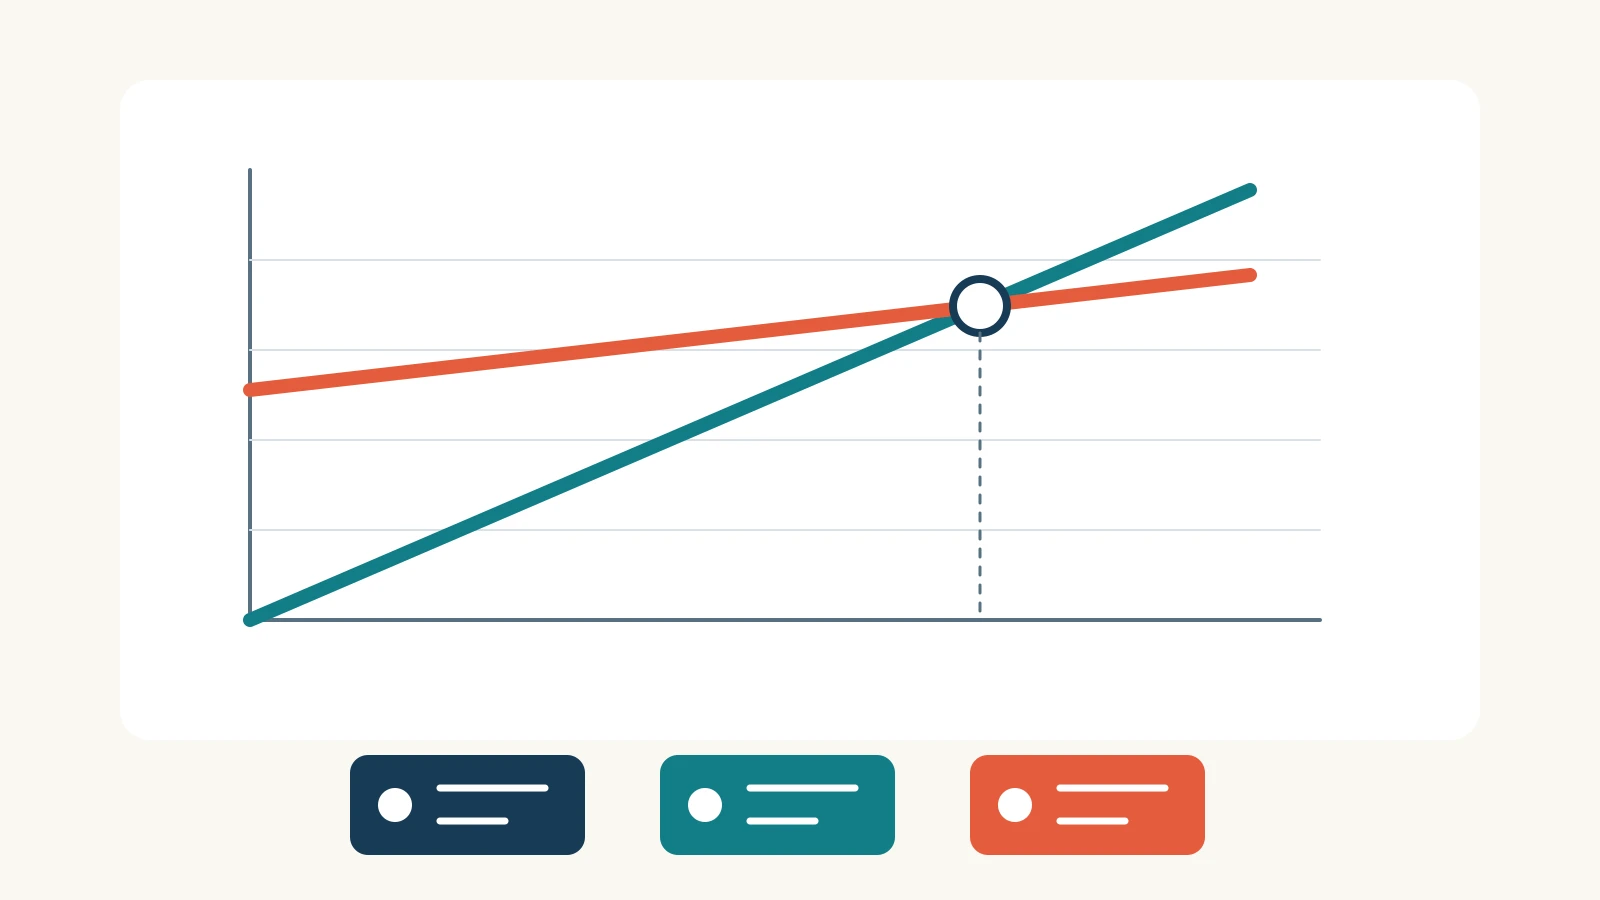
На горизонтальной оси покажите семинары в месяц, на вертикальной — доллары в месяц. Линия выручки начинается с нуля, линия совокупных затрат — с 12 000 долларов. Обе растут, но выручка в этом примере растёт быстрее. Отметьте пересечение в точке 30 семинаров и 18 000 долларов, подпишите линии рядом с их концами.
Нужна именно линия совокупных затрат. Горизонтальная линия одних фиксированных расходов пересекла бы выручку при 20 семинарах и дала неверный ответ: при таком объёме она исключает 4000 долларов расходов на проведение. Фиксированные затраты можно показать как дополнительный ориентир, но он не должен отвлекать от двух линий, определяющих порог.
На небольшом слайде оставьте несколько ясных отметок оси, а не каждое возможное количество семинаров. Формулу вынесите в короткую поясняющую строку. Не используйте вторую вертикальную шкалу, декоративную стрелку вверх или неподписанную заливку, чтобы намекать на рост прибыли. Если график выходит за пределы практической мощности, обозначьте этот предел заметно.
Сформулируйте результат вместе с условием
Подходящий заголовок: 30 семинаров в месяц покрывают месячные затраты модели. Под ним можно написать: «При цене 600 долларов за семинар, переменных расходах 200 долларов и фиксированных затратах 12 000 долларов в месяц». Аудитория поймёт результат ещё до чтения формулы.
Отдайте графику основную часть слайда. Добавьте небольшой блок допущений и одну заметку о решении: например, «Сопоставить порог в 30 семинаров с подтверждённым спросом и возможностями проведения». Подробные статьи расходов оставьте в расчётном файле или приложении. Они должны быть доступны, но не обязаны одновременно занимать главный слайд.
Не пишите «После 30 продаж мы получаем прибыль», если определение единицы и состав расходов не позволяют это утверждать. «Месячные затраты модели» точнее, когда анализ не включает первоначальные вложения или другие движения денег. Существенные исключения объясняйте в блоке допущений, а не мелким нечитаемым текстом.
Покажите, какое допущение сдвигает порог
Единственное пересечение может выглядеть надёжнее исходных данных. Если решение зависит от цены или затрат, добавьте небольшую таблицу чувствительности. Меняйте по одному показателю, чтобы было видно, почему порог сдвинулся.
| Сценарий | Вклад одного семинара | Необходимое число целых семинаров |
|---|---|---|
| База: цена 600 долларов, переменные затраты 200, фиксированные — 12 000 | 400 долларов | 30 |
| Цена снижается до 550 долларов; остальные показатели не меняются | 350 долларов | 35 |
| Переменные затраты растут до 250 долларов; остальные показатели не меняются | 350 долларов | 35 |
| Фиксированные затраты растут до 14 000 долларов; остальные показатели не меняются | 400 долларов | 35 |
Одинаковый порог может возникнуть по разным причинам. И уступка в цене, и рост расходов на проведение приводят здесь к 35 целым семинарам, но требуют разных деловых решений. Подписывайте конкретные изменения, а не «плохой», «обычный» и «хороший» сценарии, которые скрывают причину.
Это арифметические варианты, а не оценки вероятности. Не назначайте вероятности и не называйте сценарий «наиболее вероятным» без оснований. Если в реальном предложении одновременно меняется несколько показателей, покажите сочетание отдельно: сравнение по одной переменной его не описывает.
Разделяйте объём, сроки и денежный поток
Горизонтальная ось измеряет семинары, а не месяцы. Чтобы перевести 30 семинаров в дату, нужен календарный план продаж и проведения. Сравнение порога с целью в 40 семинаров не доказывает, что 40 семинаров достижимы.
Важны и сроки платежей. Если клиенты платят после проведения, а поставщикам нужно заплатить раньше, даже месяц, покрывающий затраты модели, может потребовать денежных средств. Расчёт ежемесячной безубыточности также не говорит, когда окупятся первоначальные вложения. Для этих вопросов нужны отдельные расчётные графики.
Прямые линии предполагают, что цена, переменные затраты на единицу и фиксированная сумма действуют во всём показанном диапазоне. Допустим, после 24 семинаров нужен второй преподаватель с дополнительной фиксированной месячной оплатой. Исходная прямая затрат больше не описывает этот диапазон. Пересчитайте расходы, прежде чем считать 30 семинаров достижимыми при прежних условиях.
Если продаётся несколько продуктов или пакетов услуг, важна структура продаж. Нельзя делить все фиксированные затраты на вклад самого дорогого пакета, а объём показывать суммарно по всем пакетам. Либо явно ограничьте слайд одним продуктом, либо задайте структуру продаж и объясните модель.
Превратите расчёт в редактируемый черновик презентации
Передайте проверенную модель в Presenti как исходный материал. Полезное задание называет аудиторию, решение, единицу, период, три показателя цены и затрат, а также точные значения графика. Попросите подготовить финансовое объяснение, затем сверьте каждое число и подпись оси с расчётом.
Создай объяснение на трёх слайдах для вымышленного бизнеса по проведению семинаров: допущения, месячный график безубыточности и чувствительность. Одна единица — один проведённый семинар. Фиксированные затраты — 12 000 долларов в месяц, цена — 600 долларов за семинар, переменные затраты — 200 долларов. Базовая точка безубыточности — 30 семинаров при выручке и затратах 18 000 долларов. Используй объёмы 0, 10, 20, 30 и 40 и предоставленную таблицу. Объясни, что это порог объёма, а не дата и не прогноз окупаемости. Раздели сценарии снижения цены, роста переменных и роста фиксированных затрат. Не выдумывай спрос, вероятности или результаты клиентов.
После экспорта PPTX проверьте, что график передаёт те же значения, а допущения остаются читаемыми. Более общий слайд о бизнес-модели объяснит, кто и за что платит; этот слайд должен показывать, как экономика указанной единицы покрывает указанные затраты.
Завершите решением, которое поддерживают данные: проверить цену, снизить определённый расход, сопоставить спрос с порогом или пересмотреть операционную модель. График полезен тем, что показывает необходимые условия, а не самим фактом пересечения двух линий.