Презентация отклонений от бюджета должна объяснять разницу между плановыми и фактическими расходами, прежде чем предлагать меры. Покажите исходный бюджет, пересчитайте соответствующие статьи с учётом реально выполненного объёма работы, а затем выделите оставшееся отклонение. Рост общей суммы сам по себе ещё не доказывает, что команда плохо распорядилась ресурсами.
В примере ниже превышение бюджета на 2 100 долларов распадается на два разных вопроса: 1 400 долларов связаны с ростом объёма работы при исходных бюджетных предпосылках, а ещё 700 долларов требуют анализа. Это учебная модель затрат, а не результат клиента. Когда расчёт проверен, можно превратить объяснение бюджета в слайды с помощью Presenti. Общий подход к связи между фактами и рекомендацией описан в руководстве по работе с данными в презентации на английском языке.
Сначала убедитесь, что план и факт сопоставимы
Представим, что команда комплектации заказов отчитывается о затратах за месяц. Утверждённый бюджет рассчитан на 1 000 выполненных заказов, а фактически выполнено 1 200. Все приведённые ниже суммы относятся к одному месяцу, одинаковым статьям затрат и одному определению выполненного заказа. Валюта — доллары США.
В бюджете заложены 3 доллара на упаковку и 4 доллара на труд по обработке каждого заказа, а также 2 000 долларов постоянных расходов на помещение. В примере заказы имеют одинаковую ожидаемую трудоёмкость, а расходы на помещение считаются постоянными в диапазоне от 1 000 до 1 200 заказов. Прежде чем переносить модель на другую деятельность, ответственный за бюджет должен проверить применимость этих предпосылок.
| Статья затрат | Исходный бюджет | Фактические затраты |
|---|---|---|
| Упаковка | 3 000 долл. | 3 840 долл. |
| Труд по обработке заказов | 4 000 долл. | 5 160 долл. |
| Помещение | 2 000 долл. | 2 100 долл. |
| Итого | 9 000 долл. | 11 100 долл. |
Слайд с двумя числами — 9 000 и 11 100 долларов — показывает верную общую разницу: фактические затраты выше исходного бюджета на 2 100 долларов, или на 23,3 %. Но он не показывает рост числа выполненных заказов на 20 %. Без этого контекста разговор будет другим.
До расчёта согласуйте период и состав затрат с ответственным за учёт. Неоплаченный счёт, поздняя проводка или новая статья могут нарушить сопоставимость итогов. Не исключайте сумму молча только потому, что она усложняет объяснение: укажите согласованный способ её учёта и источник.
Пересчитайте переменные затраты для фактического объёма
Гибкий бюджет, пересчитанный для фактического объёма работы, показывает, какую сумму дали бы исходные нормативы при реально выполненной деятельности. Это база сравнения, а не одобрение расходов задним числом. В учебном примере ACCA по управлению затратами на английском языке подчёркнуто различие: переменные затраты пересчитываются вслед за объёмом, а постоянные остаются прежними в рамках заданной модели.
В нашем случае упаковка составит 1 200 × 3 доллара = 3 600 долларов, а труд по обработке — 1 200 × 4 доллара = 4 800 долларов. Плановые расходы на помещение остаются равными 2 000 долларов. Итого скорректированный бюджет — 10 400 долларов.
| Статья затрат | Скорректированный бюджет | Факт минус скорректированный бюджет |
|---|---|---|
| Упаковка | 3 600 долл. | +240 долл. |
| Труд по обработке заказов | 4 800 долл. | +360 долл. |
| Помещение | 2 000 долл. | +100 долл. |
| Итого | 10 400 долл. | +700 долл. |
Не умножайте весь бюджет в 9 000 долларов на 1,2. Получится 10 800 долларов, поскольку постоянные расходы на помещение ошибочно увеличатся на 400 долларов. Необъяснённая разница станет меньше без всяких оснований менять эту статью.
Но зависимость затрат от объёма не всегда линейна. Затраты на штатных сотрудников с фиксированным окладом, минимальный платёж поставщику или дополнительную смену не обязательно меняются плавно вместе с числом заказов. Разделите смешанные затраты на обоснованные составляющие либо покажите соответствующую ступень роста. Если поведение статьи неизвестно, назовите расчёт предварительным, а не превращайте любую сумму в норматив на заказ.
Разложите превышение на 2 100 долларов по составляющим
Теперь в презентации можно показать простую цепочку, которая точно сходится с фактом:
- 9 000 долларов: исходный бюджет для 1 000 заказов.
- +1 400 долларов: дополнительная расчётная сумма для 200 заказов по 7 долларов переменных затрат на каждый.
- +700 долларов: превышение фактических затрат над скорректированным бюджетом.
- 11 100 долларов: фактические затраты на 1 200 заказов.
Проверка: 9 000 + 1 400 + 700 = 11 100 долларов. Диаграмма-водопад подойдёт, если важно показать последовательность изменений; небольшая таблица — если важнее точные суммы. Подпишите начальный и конечный итоги, укажите предпосылку об объёме работы и объясните знаки. Не передавайте смысл только красным и зелёным цветом.
Обоснованный заголовок: «По бюджетной модели рост объёма заказов объясняет 1 400 долларов разницы; ещё 700 долларов превышают скорректированную сумму». Фраза «Команда потратила 700 долларов впустую» выходит за пределы данных. Как и фраза «Весь перерасход объясняется ростом».
Первоначальное превышение на 2 100 долларов по-прежнему важно тому, кто отвечает за лимит расходов. Покажите его рядом со скорректированным сравнением. Пересчёт помогает объяснить результат, но не снимает ограничение финансирования и не изменяет ранее выданное разрешение.
Разберите оставшуюся разницу, не придумывая причину
Разница в 240 долларов по упаковке может быть связана с закупочными ценами, расходом материалов, повреждениями или изменением состава заказов. Разница в 360 долларов по труду — с часами, ставками или более сложной работой. Одной таблицы недостаточно, чтобы выбрать между этими объяснениями.
Запросите сведения, которые помогут их разделить. Для упаковки сравните закупленное и израсходованное количество, цены за единицу и типы заказов. Для труда — оплаченные часы, применимые ставки и выполненную работу. По дополнительным 100 долларам на помещение найдите конкретное начисление и проверьте, сохраняется ли предпосылка о постоянных расходах.
Назначьте ответственному за каждый разбор срок ответа, а не преждевременный план экономии. «Операционный и финансовый отделы сверят расход упаковки и цены к пятничной встрече» — конкретное действие. «Сократить потери упаковки на 240 долларов» — вывод, сделанный до проверки.
Если выяснится, что доля сложных заказов выросла, вернитесь к модели деятельности. Единый средний норматив на заказ может перестать давать корректное сравнение. Покажите пересмотренную предпосылку отдельно, сохранив исходный утверждённый бюджет: читатель должен видеть, что именно изменилось.
Постройте обсуждение бюджета на пяти слайдах
Такая последовательность позволяет держать расчёт под рукой, не превращая встречу в просмотр всех листов рабочей книги.
| Слайд | Сообщение и данные | Вопрос для обсуждения |
|---|---|---|
| 1. Главный вывод | На 2 100 долларов выше исходного бюджета; на 700 — выше бюджета для фактического объёма. | Какая разница требует объяснения, решения о финансировании или обоих действий? |
| 2. Объём работы | Выполнено 1 200 заказов вместо 1 000 при одинаковом периоде и составе работ. | Достаточно ли сопоставимы заказы для единого норматива? |
| 3. Разложение затрат | 9 000 + 1 400 + 700 = 11 100 долларов. | Верны ли предпосылки о переменных и постоянных затратах? |
| 4. Оставшиеся отклонения | Упаковка — 240, труд — 360, помещение — 100 долларов выше скорректированных сумм. | Какие записи нужны перед выбором меры? |
| 5. Следующее действие | Ответственные за разбор, сроки и отдельное решение о расходах, если оно требуется. | Что нужно согласовать сейчас, а что вернуть на следующую встречу? |
Подробные учётные данные и исходные вычисления оставьте в приложении или связанном рабочем файле. Период, валюту и определение затрат расположите рядом с диаграммой, чтобы их видел и получатель отдельного слайда. Не используйте заголовок «Плохой контроль расходов», если анализ его не подтверждает.
Превратите проверенное объяснение в черновик слайдов
После проверки ответственным за бюджет подготовьте в Presenti слайды по утверждённому тексту. Передайте цифры вместе с объяснением: этот способ работы не предполагает, что продукт сам рассчитывает бюджетные отклонения или поддерживает живую связь с учётной рабочей книгой.
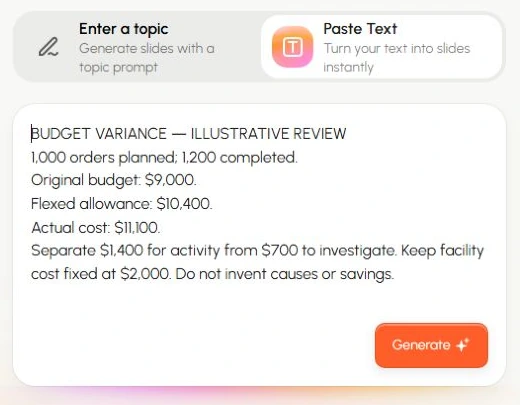
Создай пять слайдов для месячного обзора затрат по учебному примеру. Исходный бюджет: 1 000 заказов; упаковка — 3 000 долларов, труд по обработке — 4 000, помещение — 2 000; всего — 9 000. Фактически выполнено 1 200 заказов. Скорректированный бюджет: упаковка — 3 600, труд — 4 800, помещение — 2 000; всего — 10 400. Фактические затраты: 3 840, 5 160 и 2 100 долларов; всего — 11 100. Отдели дополнительные 1 400 долларов по объёму работы от оставшихся 700 долларов. Сохрани предпосылку о постоянных затратах и укажи, что причины ещё не подтверждены. Заверши указанными автором ответственными и сроками разбора; не выдумывай экономию или одобрения.
Сверьте полученные диаграмму и заголовок с той же исходной таблицей. Убедитесь, что 10 400 долларов названы скорректированным бюджетом, а не фактическими расходами, и что 700 долларов не превратились в доказанную потерю эффективности. Когда появятся результаты следующего месяца, пересчитайте сравнение до повторного использования заголовка. Макет может остаться прежним; объяснение должно соответствовать новым данным.