Una presentación sobre bajas de clientes debe aclarar tres cosas: qué clientes se fueron, cuánto ingreso recurrente representan y qué puede hacer el equipo con las pruebas disponibles. Empieza por un grupo de clientes bien definido y una tabla cuyos totales cuadren. Un gráfico titulado «El abandono está mejorando» no resulta útil si la población o el cálculo han cambiado entre periodos.
Esta guía construye un informe a partir de un negocio de suscripción ficticio. Separa la pérdida de clientes de la pérdida de ingresos, excluye las nuevas altas del cálculo de la cohorte inicial y muestra cómo hablar de los motivos de cancelación sin presentarlos como causas demostradas. Cuando esos hechos estén preparados, podrás convertir los hallazgos comprobados en un borrador de presentación editable. Los cálculos y la interpretación deben estar en el material de partida antes de generar las diapositivas.
Define el grupo antes de calcular una tasa
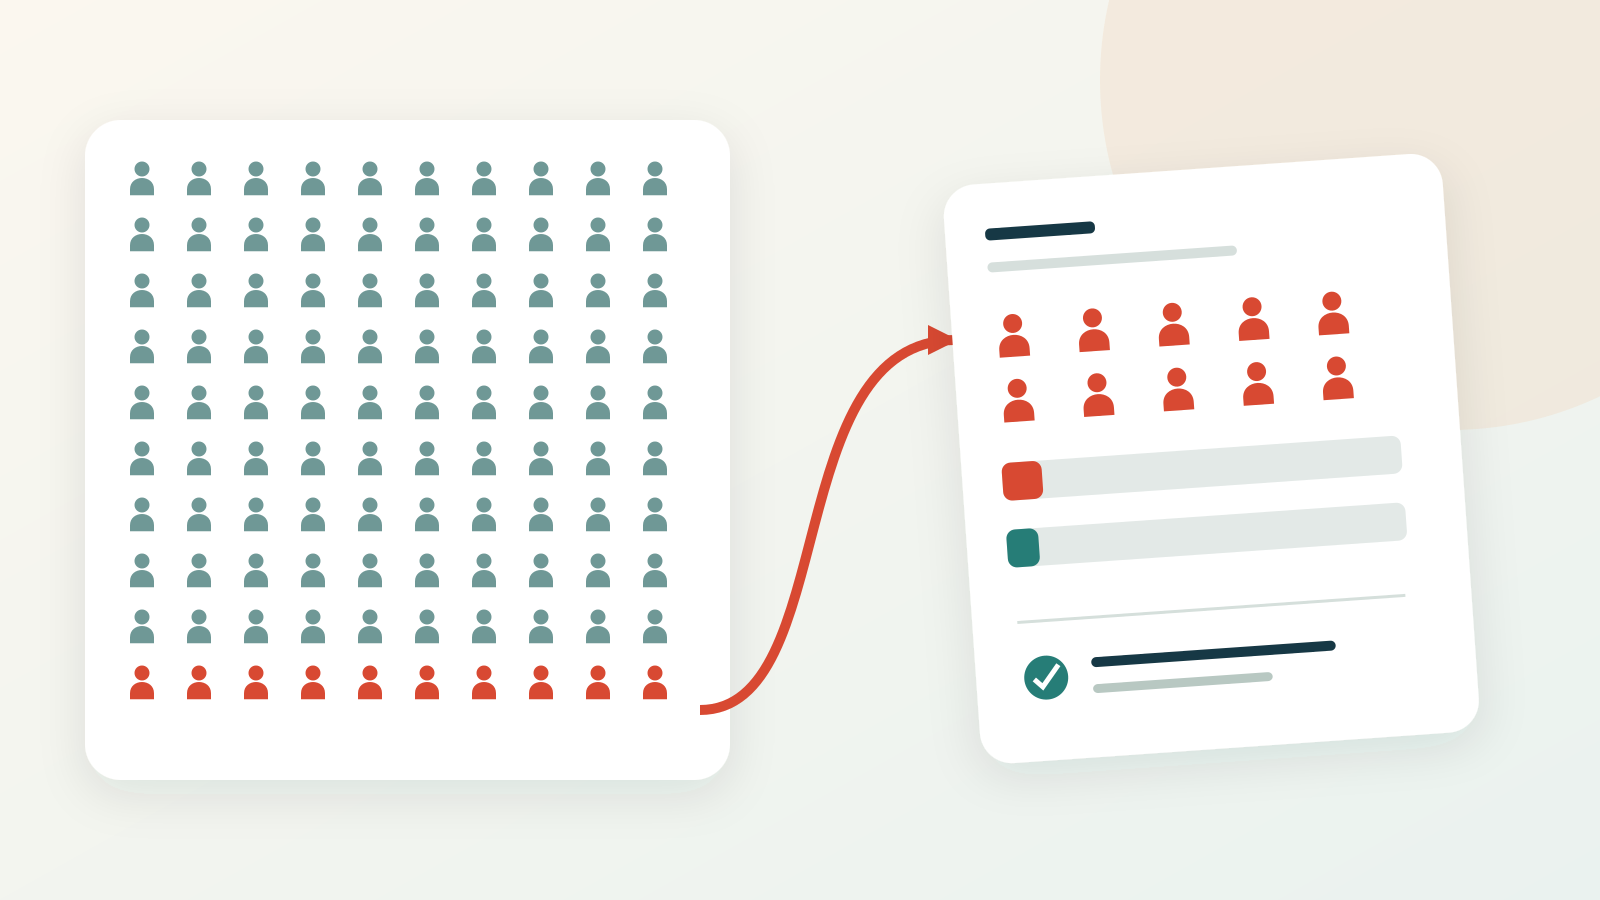
En este ejemplo, el periodo del informe es septiembre. La empresa empieza el mes con 100 cuentas de clientes de pago y 50.000 USD de ingresos recurrentes mensuales. Una cuenta se considera perdida si pertenecía al grupo inicial y no mantiene una suscripción de pago activa al terminar el mes. En este caso simplificado no hay reactivaciones, ampliaciones o reducciones de plan, variaciones de divisas ni cambios de precios.
La definición responde a preguntas que un título no puede resolver: ¿se cuentan cuentas o suscripciones? ¿Cuándo se convierte una cancelación en una baja? ¿Cuentan las cuentas sin pago? ¿Se examina el grupo inicial o cualquier cuenta activa durante el periodo? Acuerda estas decisiones con la persona responsable de los datos de origen.
No supongas que el panel de facturación utiliza el mismo cálculo que tu informe. Por ejemplo, la documentación de Billing Analytics de Stripe (en inglés) define su tasa de abandono de suscriptores como las bajas durante 30 días divididas entre los suscriptores activos al inicio más los nuevos del periodo. También documenta definiciones de métricas configurables. La medida de cohorte inicial utilizada aquí responde deliberadamente a otra pregunta: ¿qué ocurrió con los clientes que ya teníamos al comenzar?
Coloca la definición junto al primer resultado, no en un apéndice que nadie ve. «Septiembre; cuentas activas el 1 de septiembre; bajas hasta el 30 de septiembre» informa mucho más que «abandono mensual».
Cuadra por separado la pérdida de clientes y la de ingresos
Supón que el listado de origen contiene dos grupos. La tabla resume los registros; el archivo de trabajo debe seguir identificando cada cuenta para poder rastrear los totales.
| Grupo inicial | Cuentas al inicio | Ingresos mensuales iniciales | Cuentas perdidas | Ingresos mensuales de las cuentas perdidas |
|---|---|---|---|---|
| Cuentas pequeñas | 80 | 24.000 USD | 8 | 2.400 USD |
| Cuentas grandes | 20 | 26.000 USD | 2 | 1.600 USD |
| Total | 100 | 50.000 USD | 10 | 4.000 USD |
La tasa de bajas de clientes de la cohorte inicial es 10 ÷ 100 = 10 %. Esas diez cuentas representan 4.000 ÷ 50.000 = 8 % de los ingresos recurrentes mensuales iniciales. Los porcentajes difieren porque no todas las cuentas pagan lo mismo.
Del grupo inicial permanecen 90 cuentas y 46.000 USD de ingresos recurrentes mensuales. Comprueba ambas igualdades: 100 − 10 = 90 y 50.000 − 4.000 = 46.000. Si alguna falla, resuelve los registros ausentes, las cuentas duplicadas u otros movimientos de ingresos antes de explicar el resultado.
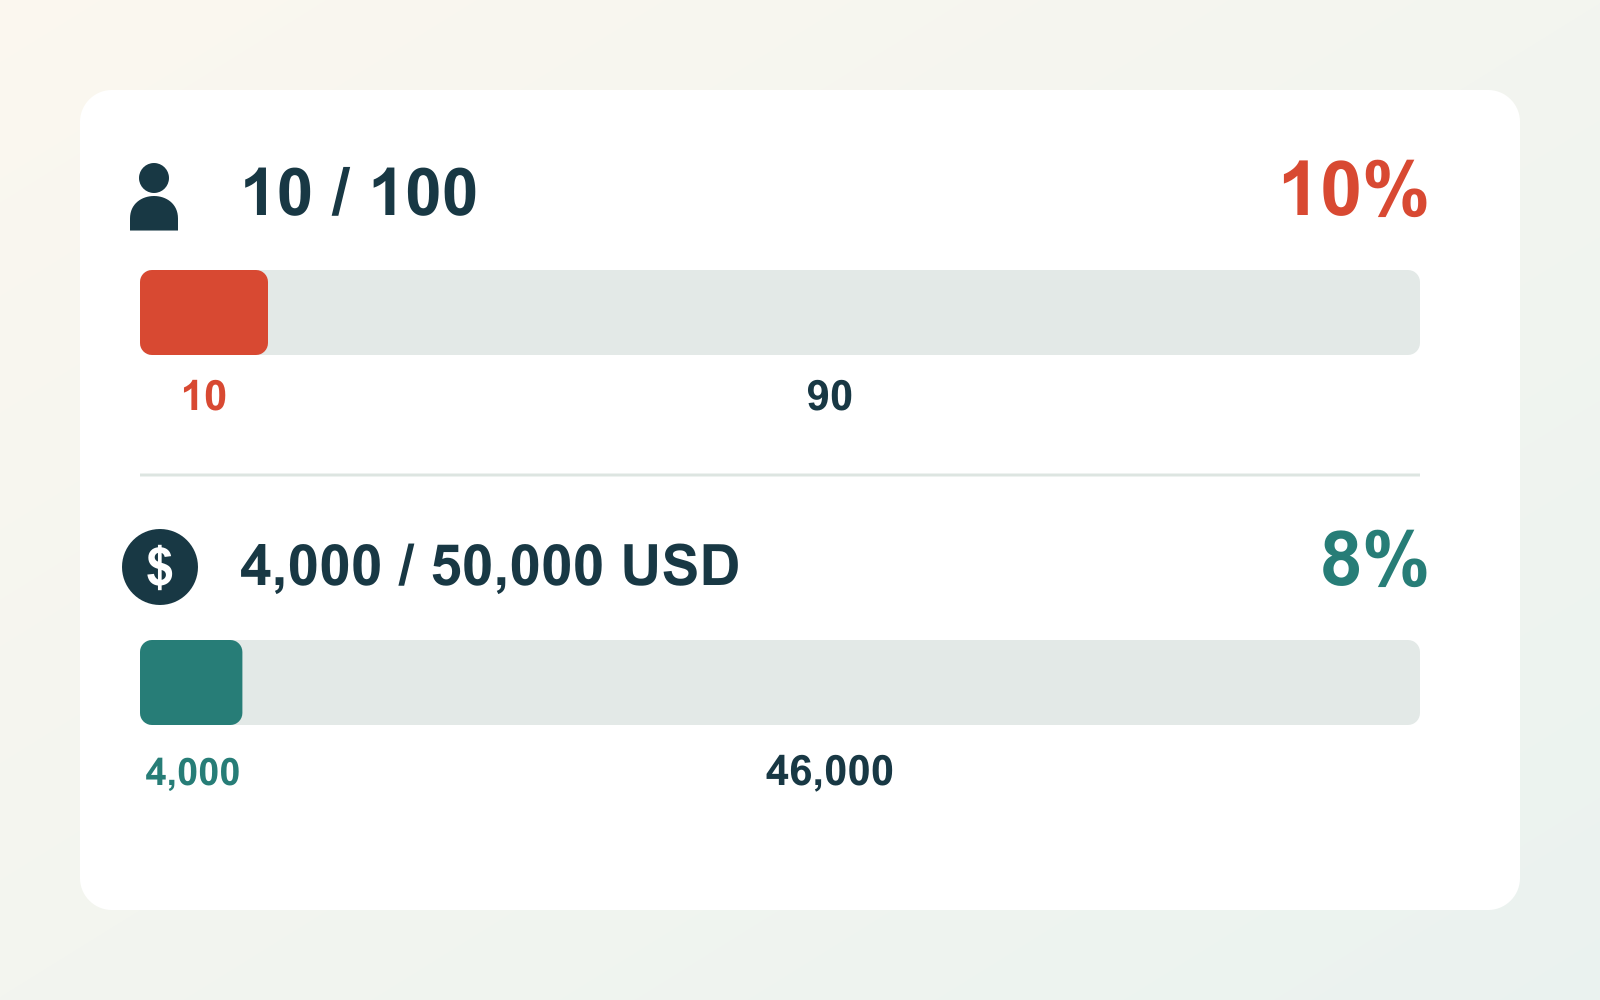
Un título inicial útil sería «Se fueron diez de nuestros 100 clientes iniciales, que aportaban el 8 % de los ingresos recurrentes de partida». Explica lo sucedido sin afirmar que la tasa sea buena, mala o consecuencia de un problema concreto. Para valorar el desempeño hace falta un periodo anterior comparable, un objetivo acordado u otra referencia pertinente.
Muestra las nuevas altas sin ocultar las bajas
Añade ahora 15 cuentas nuevas durante septiembre, que aportan 6.000 USD de ingresos recurrentes mensuales. Ninguna se va durante el mes. La empresa termina con 105 cuentas y 52.000 USD de ingresos recurrentes mensuales.
- Cuentas: 100 iniciales − 10 perdidas + 15 nuevas = 105 finales.
- Ingresos recurrentes mensuales: 50.000 iniciales − 4.000 perdidos + 6.000 nuevos = 52.000 USD finales.
El crecimiento y las bajas pueden coexistir. El número total de cuentas aumentó en cinco, pero se fueron diez integrantes del grupo inicial. Una diapositiva que solo muestra el paso de 100 a 105 oculta la cuestión de la retención. Otra que solo muestra las diez bajas oculta la aportación de las nuevas altas.
Utiliza un puente breve para el movimiento total y una vista independiente para la cohorte inicial. No cambies el denominador a 105 solo porque sea el total final. Si tu organización informa de otra medida de abandono aprobada, muéstrala con su propia definición en vez de cambiar la etiqueta del 10 % de este ejemplo.
Los ingresos también exigen precisión. En el ejemplo, los 4.000 USD son ingresos recurrentes mensuales perdidos. No equivalen automáticamente a efectivo perdido, ingresos reconocidos, ingresos anuales ni beneficios. Multiplicarlos por doce introduciría una proyección futura, no otro resultado observado en septiembre.
Elige un segmento que cambie la pregunta
El grupo de cuentas pequeñas perdió ocho de 80; el de cuentas grandes, dos de 20. Ambas tasas de bajas son del 10 %. Decir «Los clientes pequeños abandonan más» porque ocho es mayor que dos confunde un recuento con una tasa.
La perspectiva de los ingresos es distinta. Las cuentas pequeñas perdieron 2.400 de 24.000 USD, un 10 %. Las grandes perdieron 1.600 de 26.000 USD, aproximadamente un 6,2 %. Esa diferencia describe la composición de las bajas de este mes. No demuestra que los clientes grandes sean más fieles por naturaleza.
Elige un segmento porque cambia una pregunta práctica: la fase de incorporación, el tipo de contrato, el uso del producto o la experiencia de servicio pueden sugerir investigaciones distintas. Conserva los recuentos originales junto a las tasas. Dos bajas en un grupo pequeño no justifican una historia compleja de tendencias sin más pruebas.
En una revisión con un solo cliente, la tarea es diferente: conectar su objetivo acordado con el progreso observado y las siguientes acciones. Esa conversación más acotada no equivale a un informe de bajas de toda la cartera. Este último no debe atribuir motivaciones a cada cuenta a partir de un porcentaje agregado.
Separa los motivos registrados de las causas
Imagina que los registros de cancelación contienen cuatro selecciones de «demasiado caro», tres de «falta una función», un cierre de negocio y dos respuestas en blanco. Preséntalos como diez respuestas registradas, incluidas las ausencias. No redistribuyas los blancos ni afirmes que el 40 % de todos los clientes considera demasiado caro el producto.
El motivo seleccionado aporta información útil sobre lo que declaró un cliente que se fue. No es una explicación controlada de por qué ocurrió la baja. «Demasiado caro» podría reflejar el precio, poco uso, un recorte presupuestario o una comparación desfavorable con otra opción. El seguimiento puede aclarar la diferencia.
Organiza la conversación en torno a unas pocas preguntas que puedan responderse:
- En las cuatro bajas relacionadas con el precio, ¿qué uso e historial de la cuenta puede revisar legítimamente el equipo?
- ¿Las tres solicitudes de funciones describen la misma tarea no cubierta o necesidades distintas?
- ¿Se puede contactar con los dos clientes sin motivo registrado por una vía existente y adecuada?
La siguiente diapositiva debe nombrar una investigación y una persona responsable, no prometer una mejora de la retención. Por ejemplo: «El equipo de éxito del cliente revisará los cuatro casos relacionados con el precio junto con los responsables de esas cuentas y presentará una explicación documentada de sus puntos en común». Aplicar descuentos a todas las cuentas sería una intervención mucho mayor de lo que justifican las pruebas.
Organiza el informe en torno a la decisión
El informe puede ser breve sin resultar impreciso. Abre con las diez bajas y su proporción de ingresos. Sigue con el puente entre el inicio y el final para mostrar cómo interactúan captación y retención. Utiliza la comparación de segmentos solo si modifica la investigación. Termina con las pruebas concretas que necesita el equipo y quién las recogerá.
Una sola diapositiva no debe contener todo el listado de cuentas. Conserva los registros identificables en el espacio de trabajo autorizado. Presenta cifras agregadas salvo que los detalles de una cuenta sean necesarios y estén autorizados para esa audiencia.
Puedes adaptar este resumen de partida:
Crea una presentación para una revisión de éxito del cliente. Utiliza únicamente estos datos ficticios de septiembre: 100 cuentas de pago iniciales, 50.000 USD de ingresos recurrentes mensuales al inicio, diez bajas entre esas cuentas y 4.000 USD de ingresos recurrentes asociados a ellas. Quince cuentas nuevas añaden 6.000 USD; los totales finales son 105 cuentas y 52.000 USD. Define la medida de cohorte inicial antes de mostrar el 10 % de bajas de clientes y el 8 % de pérdida de ingresos por cancelaciones. Separa los motivos registrados de las explicaciones causales. Termina con investigaciones propuestas, no con mejoras prometidas.
Presenti puede organizar un resumen de texto preparado en un borrador editable de diapositivas. Compara cada número y título generado con la tabla y sustituye cualquier explicación inventada. Conserva la definición de la cohorte junto al resultado al ajustar la composición. Una buena presentación sobre bajas hace más precisa la siguiente conversación; no convierte una explicación incierta en una certeza.