Une présentation des écarts budgétaires doit expliquer la différence entre les dépenses prévues et réelles avant de demander une correction. Partez du budget initial, ajustez les coûts concernés au volume de travail effectivement réalisé, puis montrez l’écart restant. Un total plus élevé ne prouve pas, à lui seul, que l’équipe a mal utilisé ses ressources.
L’exemple ci-dessous transforme un dépassement de 2 100 dollars américains en deux questions distinctes : 1 400 dollars découlent de l’activité supplémentaire selon les hypothèses du budget, tandis que 700 dollars restent à examiner. Il s’agit d’un modèle de coûts illustratif, pas d’un résultat client. Pour relier plus largement les données à une recommandation, consultez le guide en anglais sur le récit de données dans une présentation.
Une fois le rapprochement vérifié par la personne responsable du budget, vous pouvez transformer l’explication budgétaire validée en diapositives avec Presenti. Fournissez les chiffres et leur explication sous forme de texte. Cette méthode ne suppose ni que le produit calcule les écarts budgétaires ni qu’il conserve une connexion en direct avec un classeur comptable.
Commencer par un budget et un résultat comparables
Imaginons une équipe de traitement des commandes qui présente ses coûts mensuels. Le budget approuvé prévoyait 1 000 commandes traitées ; l’équipe en a effectivement traité 1 200. Tous les chiffres suivants portent sur le même mois, les mêmes catégories de coûts et la même définition d’une commande traitée. Les montants sont en dollars américains.
Le budget prévoit 3 dollars d’emballage et 4 dollars de main-d’œuvre de traitement par commande, auxquels s’ajoutent 2 000 dollars de coûts fixes liés aux locaux. Dans cet exemple, les commandes demandent le même travail prévu, et le coût des locaux est supposé constant entre 1 000 et 1 200 commandes. Le responsable du budget doit confirmer des hypothèses équivalentes avant d’appliquer ce modèle à une autre activité.
| Catégorie de coûts | Budget initial | Coût réel |
|---|---|---|
| Emballage | 3 000 dollars | 3 840 dollars |
| Main-d’œuvre de traitement | 4 000 dollars | 5 160 dollars |
| Locaux | 2 000 dollars | 2 100 dollars |
| Total | 9 000 dollars | 11 100 dollars |
Une diapositive montrant seulement 9 000 contre 11 100 dollars donne un écart total exact : le coût réel dépasse le budget initial de 2 100 dollars, soit 23,3 %. Elle omet toutefois l’augmentation de 20 % du nombre de commandes traitées. Ce contexte manquant change la discussion.
Avant de calculer, rapprochez les périodes et les périmètres avec la personne responsable des comptes. Une facture non réglée, une comptabilisation tardive ou une nouvelle catégorie de coûts peut affecter la comparabilité des totaux. Ne retirez pas discrètement une charge parce qu’elle complique l’explication : montrez le traitement convenu et sa justification.
Ajuster les coûts variables à l’activité réelle
Un budget ajusté à l’activité réelle indique ce que les hypothèses de coûts initiales auraient autorisé pour le volume effectivement réalisé. C’est une base de comparaison, pas une approbation rétroactive des dépenses. L’exemple « Managing Costs and Finance » de l’ACCA, en anglais pose la distinction essentielle : l’activité modifie le montant prévu pour les coûts variables, tandis que les coûts fixes restent inchangés dans le modèle retenu.
Ici, l’emballage passe à 1 200 × 3 = 3 600 dollars, et la main-d’œuvre à 1 200 × 4 = 4 800 dollars. Maintenez les locaux à 2 000 dollars. Le budget ajusté atteint donc 10 400 dollars.
| Catégorie de coûts | Budget ajusté | Réel moins budget ajusté |
|---|---|---|
| Emballage | 3 600 dollars | +240 dollars |
| Main-d’œuvre de traitement | 4 800 dollars | +360 dollars |
| Locaux | 2 000 dollars | +100 dollars |
| Total | 10 400 dollars | +700 dollars |
Ne multipliez pas l’ensemble du budget de 9 000 dollars par 1,2. Vous obtiendriez 10 800 dollars en augmentant à tort le coût fixe des locaux de 400 dollars. L’écart inexpliqué paraîtrait plus faible, sans aucun élément justifiant la modification de ce poste.
La prudence vaut aussi dans l’autre sens. Les coûts liés à une équipe salariée, à un minimum de facturation fournisseur ou à une équipe de travail supplémentaire ne varient pas nécessairement de façon proportionnelle au nombre de commandes. Décomposez les coûts mixtes en éléments étayés ou montrez le palier concerné. Si le comportement des coûts est inconnu, présentez l’analyse comme provisoire au lieu de traiter chaque ligne comme un coût par commande.
Décomposer le dépassement de 2 100 dollars
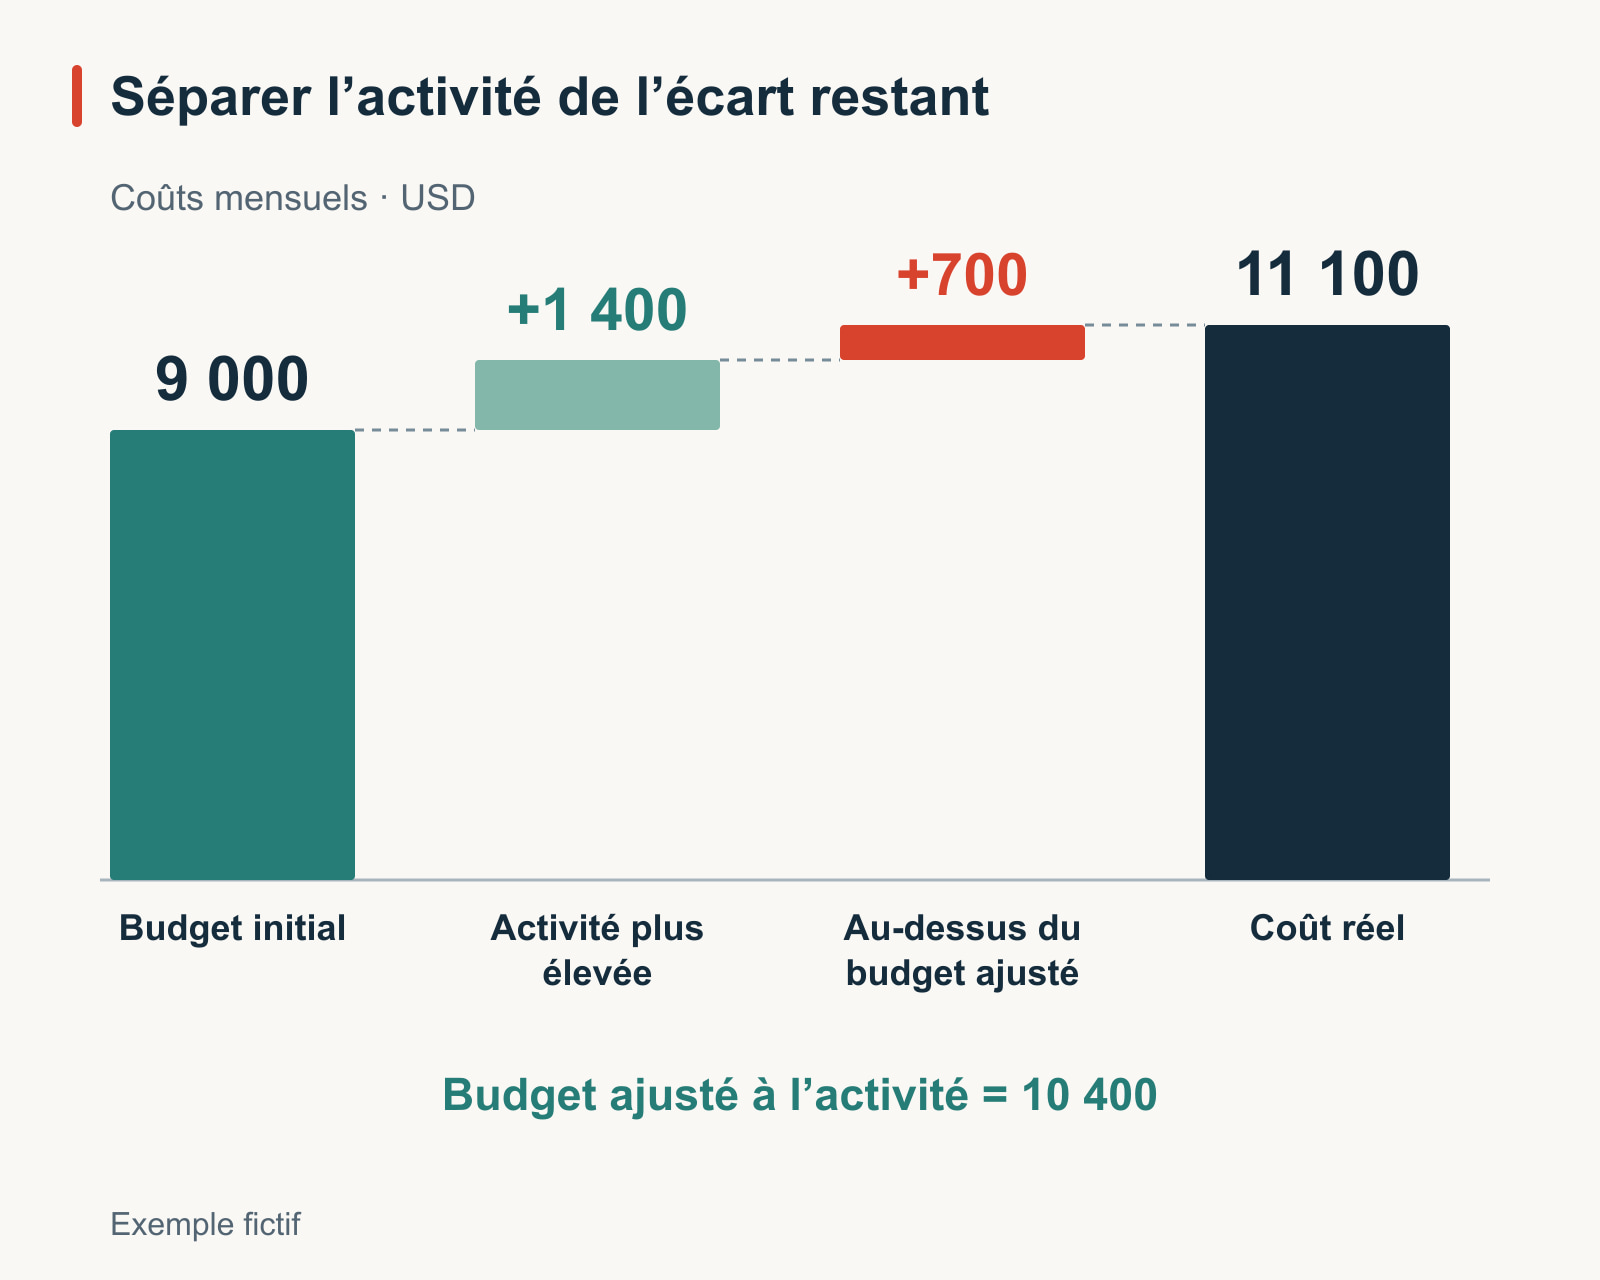
La présentation peut maintenant montrer une progression simple qui se rapproche exactement du total :
- 9 000 dollars : budget initial pour 1 000 commandes.
- +1 400 dollars : montant supplémentaire prévu pour 200 commandes à 7 dollars de coût variable chacune.
- +700 dollars : coût réel au-delà du budget ajusté.
- 11 100 dollars : coût réel pour 1 200 commandes.
Le rapprochement est 9 000 + 1 400 + 700 = 11 100 dollars. Utilisez un graphique en cascade si le public doit suivre la progression, ou un petit tableau si les valeurs précises sont plus utiles. Libellez directement les totaux de départ et d’arrivée, indiquez l’hypothèse d’activité et expliquez les signes. Ne vous appuyez pas uniquement sur le rouge et le vert. Le guide des graphiques en cascade pour les présentations explique comment faire partir les totaux initial et final de zéro, cumuler les variations intermédiaires et éviter de compter le total final comme une variation supplémentaire.
Un titre défendable serait : « Le volume supplémentaire de commandes explique 1 400 dollars d’écart selon le modèle budgétaire ; 700 dollars restent au-delà du budget ajusté. » « L’équipe a gaspillé 700 dollars » dépasse les données disponibles, tout comme « La croissance explique la totalité du dépassement ».
L’écart initial de 2 100 dollars reste important pour la personne chargée du plafond de dépenses. Gardez-le visible à côté de la comparaison ajustée. Un budget adapté au volume aide à expliquer la performance ; il n’efface pas une contrainte de financement et ne modifie pas une autorisation.
Examiner l’écart restant sans inventer sa cause
L’écart de 240 dollars sur l’emballage peut tenir aux prix d’achat, aux quantités utilisées, à des fournitures abîmées ou à une autre répartition des commandes. Les 360 dollars de main-d’œuvre peuvent venir des heures, des taux de rémunération ou d’un travail plus complexe. Le tableau seul ne permet pas de départager ces explications.
Demandez les données qui permettent de les distinguer. Pour l’emballage, comparez les quantités achetées et utilisées, les prix unitaires et les types de commandes concernés. Pour la main-d’œuvre, rapprochez les heures payées, les taux applicables et le travail accompli. Pour les 100 dollars liés aux locaux, identifiez la charge réelle et vérifiez si l’hypothèse initiale de coût fixe reste pertinente.
Donnez à chaque investigation un responsable et une date de retour, pas un objectif d’économies prématuré. « Les équipes opérations et finance rapprocheront la consommation et les prix des emballages avant la réunion de vendredi » constitue une action exploitable. « Réduire le gaspillage d’emballage de 240 dollars » suppose déjà la conclusion.
Si l’examen montre que les commandes complexes représentaient une part plus élevée du mois, revoyez le modèle d’activité. Un coût moyen unique par commande peut ne plus permettre une comparaison équitable. Présentez l’hypothèse révisée séparément, en conservant le budget initial approuvé pour que le lecteur comprenne ce qui a changé.
Retrouver l’écart d’emballage dans les quantités et les prix
Supposons que l’examen fournisse les données supplémentaires suivantes pour le même mois fictif. Ce sont des hypothèses d’illustration, pas des résultats observés dans une entreprise réelle. Les 3 dollars par commande correspondent à trois unités d’emballage identiques, au coût standard de 1 dollar chacune. Pour 1 200 commandes traitées, la consommation prévue est donc de 3 600 unités. Le relevé de consommation indique maintenant 3 200 unités utilisées, valorisées à 1,20 dollar chacune : on retrouve les 3 840 dollars de coût réel présentés plus haut.
| Donnée à rapprocher | Valeur illustrative | Ce qu’elle établit |
|---|---|---|
| Norme de quantité et de coût approuvée | 3 unités par commande × 1 dollar par unité | Le montant initial de 3 dollars par commande |
| Relevé des commandes traitées | 1 200 commandes comparables | 3 600 unités prévues pour l’activité réelle |
| Relevé de consommation et de valorisation | 3 200 unités utilisées × 1,20 dollar | 3 840 dollars imputés à l’emballage du mois |
Valorisez d’abord la consommation réelle au prix standard : 3 200 × 1 = 3 200 dollars. Par rapport aux 3 600 dollars prévus, la composante quantité vaut −400 dollars. Faites ensuite passer le prix de ces mêmes 3 200 unités de 1 à 1,20 dollar : 3 200 × 0,20 = +640 dollars. Le rapprochement est exact : 3 600 − 400 + 640 = 3 840 dollars. Les deux composantes donnent donc −400 + 640 = +240 dollars, l’écart initial.
Utilisez la consommation et le coût qui lui correspond dans les deux étapes. Une facture d’achat ne démontre pas la quantité utilisée pendant le mois. Les mouvements de stock, les retours et les différences de valorisation doivent être rapprochés avant de retenir cette décomposition. N’insérez pas une quantité achetée dans un calcul fondé sur la consommation.
Un titre adapté serait : « Emballage : 240 dollars au-dessus du budget ajusté, avec un effet prix de +640 dollars et un effet quantité de −400 dollars. » Ce titre sépare le calcul sans trancher la cause. Une consommation plus faible peut tenir à une nouvelle spécification d’emballage ou à une protection insuffisante ; elle ne constitue donc pas automatiquement un gain d’efficacité. L’effet prix ne prouve ni une responsabilité ni le caractère évitable de la hausse. Les opérations vérifient les exigences d’emballage et la comparabilité des commandes ; la finance vérifie la valorisation de la consommation. Les écarts de 360 dollars sur la main-d’œuvre et de 100 dollars sur les locaux restent à examiner séparément.
Construire cinq diapositives autour de la décision budgétaire
Cette séquence garde les calculs disponibles sans transformer la réunion en visite du classeur.
| Diapositive | Message et données | Question à discuter |
|---|---|---|
| 1. Message principal | 2 100 dollars au-dessus du budget initial ; 700 au-delà du budget ajusté à l’activité. | Quel écart appelle une explication, une décision de financement ou les deux ? |
| 2. Activité | 1 200 commandes traitées contre 1 000 prévues ; même périmètre et même période. | Le travail est-il assez comparable pour utiliser un modèle par commande ? |
| 3. Décomposition | 9 000 + 1 400 + 700 = 11 100 dollars. | Les hypothèses de coûts variables et fixes sont-elles toujours valables ? |
| 4. Écarts restants | Emballage : 240 dollars ; main-d’œuvre : 360 ; locaux : 100 au-delà des montants ajustés. | Quels documents faut-il examiner avant de choisir une réponse ? |
| 5. Action suivante | Responsables d’investigation, dates et éventuelle décision distincte sur les dépenses. | Que faut-il décider maintenant, et que présentera-t-on à la prochaine réunion ? |
Conservez le détail des comptes et les calculs sources en annexe ou dans un fichier de travail lié. Placez la période, la monnaie et la définition des coûts à côté du graphique pour qu’ils restent visibles sur une diapositive transférée séparément. Évitez un titre comme « Mauvaise maîtrise des coûts » si l’analyse ne démontre pas cette conclusion.
Transformer l’explication vérifiée en premier diaporama
Les consignes suivantes réunissent les chiffres, les hypothèses et les causes encore à examiner :
Crée cinq diapositives pour une revue mensuelle des coûts à partir de cet exemple illustratif. Budget initial : 1 000 commandes ; emballage 3 000 dollars américains, main-d’œuvre de traitement 4 000 dollars, locaux 2 000 dollars ; total 9 000 dollars. Activité réelle : 1 200 commandes. Budget ajusté : emballage 3 600 dollars, main-d’œuvre 4 800 dollars, locaux 2 000 dollars ; total 10 400 dollars. Coûts réels : 3 840, 5 160 et 2 100 dollars ; total 11 100 dollars. Sépare les 1 400 dollars d’ajustement lié à l’activité des 700 dollars d’écart restant. Conserve l’hypothèse de coût fixe et précise que les causes ne sont pas encore confirmées. Termine par des responsables d’investigation et des dates à renseigner, sans inventer d’économies ni d’approbations.
Vérifiez le graphique et son titre dans le diaporama généré à partir du même tableau source. Les 10 400 dollars doivent être nommés « budget ajusté », pas « dépenses réelles », et les 700 dollars ne doivent pas devenir une perte d’efficacité prétendument démontrée. Quand les résultats du mois suivant arrivent, recalculez la comparaison avant de réutiliser le titre. La mise en page peut rester ; l’explication doit suivre les nouvelles données.