解約率を報告するプレゼンでは、どの顧客が離れたのか、その顧客が継続売上のどれだけを占めていたのか、そして現時点の根拠から次に何ができるのかを明確にします。まず対象の顧客集団を定義し、数値が一致する集計表を用意しましょう。期間によって対象や計算方法が変わっているなら、「解約率は改善している」というグラフだけでは判断できません。
この記事では、架空のサブスクリプション事業の報告資料を作ります。顧客の減少と売上の減少を分け、期首集団の計算に新規顧客を混ぜず、解約理由を原因の証明として扱わない方法を説明します。事実を整理したら、確認した内容から編集可能なプレゼンの下書きを作成できます。計算と解釈は、スライドを生成する前の原稿で固めておきます。
率を計算する前に対象集団を決める
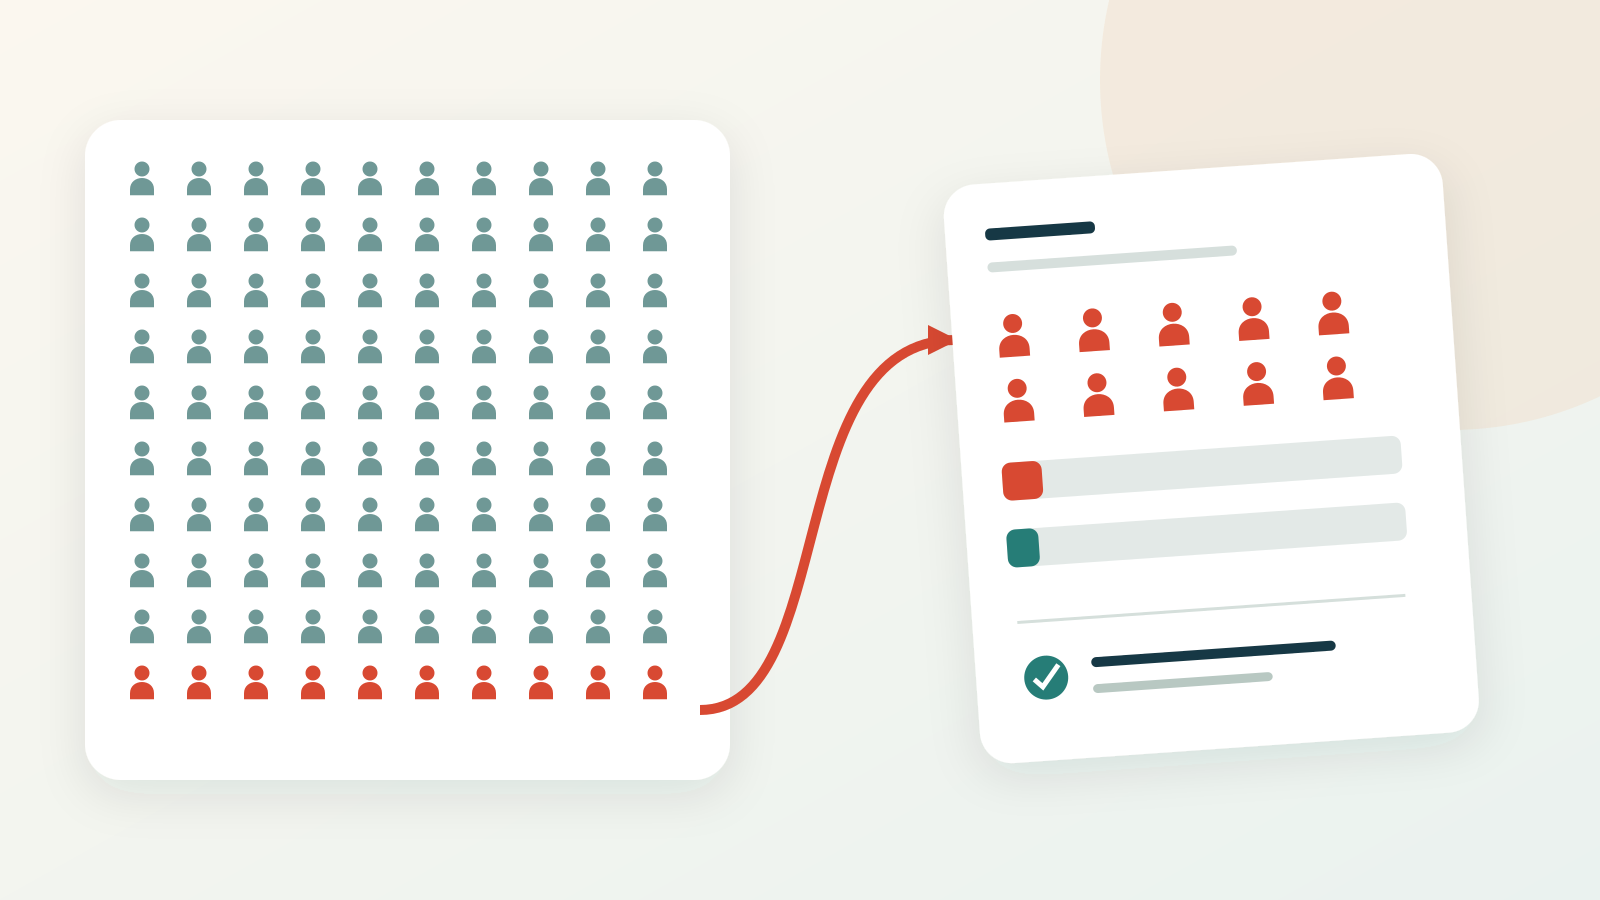
この例の報告期間は9月です。月初に有料顧客アカウントが100件、月次経常収益が50,000米ドルあるとします。期首集団に属し、月末時点で有効な有料契約がなくなったアカウントを解約として数えます。説明を簡単にするため、再契約、上位・下位プランへの変更、為替変動、価格変更はないものとします。
この定義で、見出しだけでは分からないことを明らかにできます。数えるのはアカウントですか、それとも契約ですか。解約を申し出た時点と、実際に離脱として数える時点は同じですか。無料のアカウントは含めますか。期首集団だけを見るのか、期間中に有効だったすべてのアカウントを見るのか。元データの管理者と計算条件をそろえてください。
請求管理のダッシュボードも同じ計算をしているとは限りません。例えば、StripeのBilling Analyticsの公式説明(英語)では、30日間に解約したサブスクライバー数を、期首の有効なサブスクライバー数とその期間の新規数の合計で割って解約率を求めています。また、指標の定義を設定できることも説明されています。この記事の期首集団に基づく指標は、「月初からいた顧客に何が起きたか」という別の問いに答えるためのものです。
定義は読まれにくい付録ではなく、最初の結果の横に置きます。「9月、9月1日時点の有効アカウント、9月30日までの離脱」と書けば、「月次解約率」だけよりも計算範囲が伝わります。
顧客数と売上を別々に照合する
元の顧客一覧に2つのグループがあるとします。以下はその集計です。実務用ファイルには各アカウントを識別できる情報も残し、合計から個々の記録へたどれるようにします。
| 期首グループ | 期首アカウント数 | 期首の月次売上 | 解約数 | 解約した顧客の月次売上 |
|---|---|---|---|---|
| 小口顧客 | 80 | 24,000米ドル | 8 | 2,400米ドル |
| 大口顧客 | 20 | 26,000米ドル | 2 | 1,600米ドル |
| 合計 | 100 | 50,000米ドル | 10 | 4,000米ドル |
期首集団の顧客解約率は10÷100=10%です。離脱した10アカウントの売上は、期首の月次経常収益の4,000÷50,000=8%に当たります。顧客ごとの支払額が違うため、2つの割合は一致しません。
期首集団のうち残ったのは90アカウント、月次経常収益は46,000米ドルです。100−10=90と、50,000−4,000=46,000の両方を確認します。合わなければ、結果を説明する前に、記録の欠落、アカウントの重複、別の売上変動を調べます。
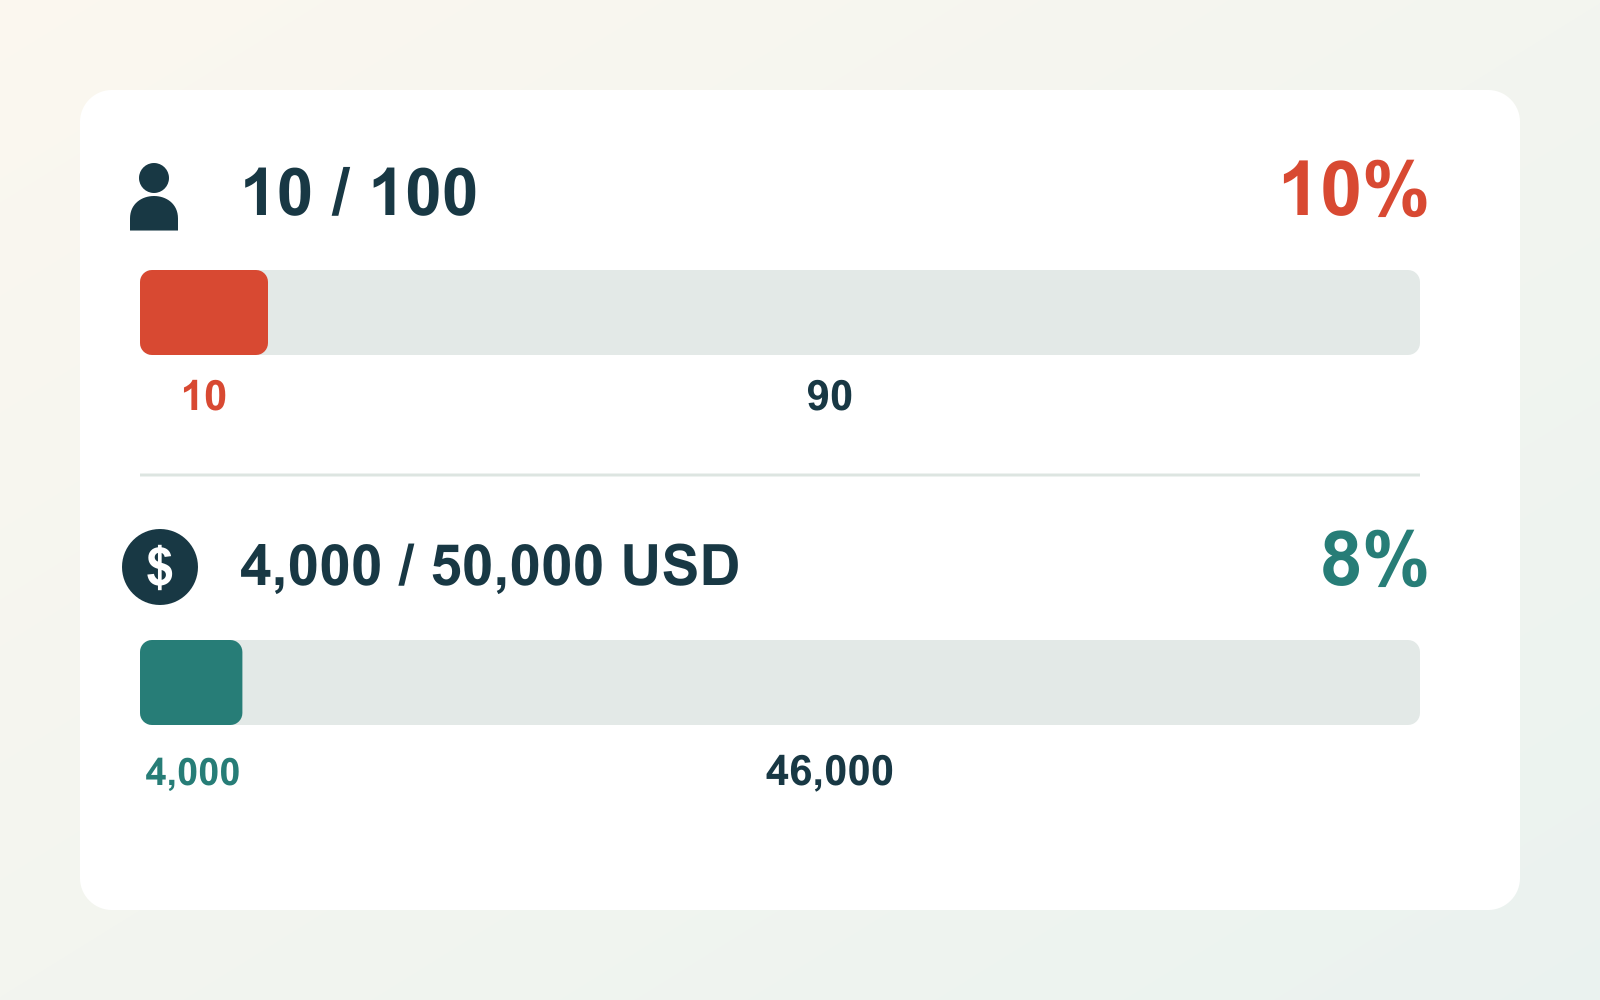
冒頭の見出しには「期首100顧客のうち10顧客が解約し、期首継続売上の8%が失われた」と書けます。良い結果か悪い結果か、特定の問題が原因かを断定せず、何が起きたかを伝える表現です。成果を評価するには、比較可能な前期の数値、合意した目標など、判断の基準が必要です。
新規獲得を示し、解約を隠さない
9月中に新規アカウント15件が加わり、月次経常収益が6,000米ドル増えたとします。新規顧客はその月に解約していません。月末は105アカウント、月次経常収益52,000米ドルになります。
- アカウント数:期首100−解約10+新規15=期末105。
- 月次経常収益:期首50,000−解約分4,000+新規分6,000=期末52,000米ドル。
成長と解約は同時に起こります。アカウント総数は5件増えましたが、期首顧客の10件は離れています。100から105への変化だけを示すと、継続利用の問題が隠れます。逆に解約10件だけを示すと、新規獲得の寄与が見えません。
全体の増減は短いブリッジ図で示し、期首集団の結果は別に示します。期末総数が105だからといって、解約率の分母を105へ変えないでください。自社で別の承認済みの指標を使っている場合は、この記事の10%に別名を付けるのではなく、その定義とともに提示します。
売上の呼び方も正確にします。この例の4,000米ドルは、失われた月次経常収益です。現金収入、会計上の売上、年間売上、利益がそのまま4,000米ドル減ったという意味ではありません。12倍すると将来についての推計になり、9月に観測した別の事実になるわけではありません。
次の問いにつながる区分を選ぶ
小口グループでは80件中8件、大口グループでは20件中2件が離脱しています。顧客解約率はどちらも10%です。8が2より大きいという理由で「小口顧客の方が解約しやすい」と言うと、件数と率を混同します。
売上の結果は異なります。小口顧客は24,000米ドル中2,400米ドルで10%、大口顧客は26,000米ドル中1,600米ドルで約6.2%です。この違いは、当月に離れた顧客の構成を表します。大口顧客が本質的に長く使い続けることを示すものではありません。
区分は、調べるべき実務上の問いが変わるかどうかで選びます。導入段階、契約種別、製品の利用状況、サポート経験によって、必要な調査が変わることがあります。率の横には元の件数も残します。小さいグループの解約2件から、追加の根拠なしに複雑な傾向を語らないようにします。
顧客1社との振り返りでは、目的が異なります。その顧客と合意した目標、観測した進捗、次の行動をつなぐのが、カスタマーサクセスの四半期レビューです。顧客全体を扱う解約報告では、集計した割合だけから各社の動機まで分かるかのように説明しないでください。
記録された解約理由と原因を分ける
解約記録が「価格が高い」4件、「必要な機能がない」3件、事業終了1件、未回答2件だったとします。未回答も含めて、10件の記録として示します。空欄を他の理由に振り分けたり、「全顧客の40%が価格を高いと感じている」と言い換えたりしてはいけません。
選ばれた理由は、離脱した顧客が何を報告したかを知るための有用な情報です。ただし、解約の原因を検証によって特定したわけではありません。「価格が高い」には、価格自体、利用の少なさ、予算削減、他の選択肢との比較などが関係している可能性があります。追加の確認で区別していきます。
議論は、答えを調べられる少数の問いに絞ります。
- 価格に関する4件について、利用状況や取引履歴のどこまでを適法に確認できるか。
- 機能に関する3件は、同じ作業に必要な機能を求めているのか、それぞれ別の要望なのか。
- 理由の記録がない2顧客に、既存の適切な窓口を通じて確認できるか。
次のスライドでは、継続率の改善を約束するのではなく、調査と担当を示します。例えば「カスタマーサクセス担当が各顧客の担当者と価格関連の4件を確認し、共通点を根拠付きで報告する」とします。すべての顧客へ値引きする施策は、この情報だけで正当化できる範囲を大きく超えます。
判断に必要な順序で報告を組み立てる
短い報告でも、内容を曖昧にする必要はありません。まず解約10件とその売上比率を示します。続いて期首から期末への増減を示し、新規獲得と継続利用の両方を見られるようにします。区分別の比較は、次の調査を変える場合に使います。最後に、チームが次に必要とする根拠と、その収集担当を明らかにします。
顧客一覧全体を1枚のスライドに載せる必要はありません。顧客を識別できる記録は、承認された保管先に置きます。個別情報が必要で、その聞き手への開示も認められている場合を除き、プレゼンでは集計値を使います。
以下の原稿例を自分のデータに合わせて使えます。
カスタマーサクセスの振り返り用プレゼンを作成してください。次の架空の9月データだけを使います。期首の有料アカウント100件、期首月次経常収益50,000米ドル、期首顧客の解約10件、その解約に対応する継続売上4,000米ドル。新規15件で6,000米ドル増え、期末は105件、52,000米ドルです。顧客解約率10%と解約に伴う売上減少率8%を示す前に、期首集団に基づく指標を定義してください。記録された解約理由と原因の説明は分けます。最後は改善の約束ではなく、次に行う調査案を示してください。
Presentiは、用意した文章を編集可能なスライド案に整理できます。生成された数値と見出しを表と照合し、作られた説明があれば修正します。レイアウトを整えるときも、結果のスライドに対象集団の定義を残してください。良い解約報告は、次の対話を具体的にします。不確かな説明を確かに見せるものではありません。