ソフトウェア移行の投資判断資料では、現行システムを使い続ける場合と比べて、費用、業務への影響、導入リスクに見合う価値があるかを説明します。年間の利用料が安いだけでは不十分です。同じ対象範囲を同じ期間で比較し、両システムを並行稼働する月の費用も含め、どの前提が変わると推奨案が逆転するかを示します。
以下の架空例では、旧システムの停止後は年間60,000 USDの費用が減りますが、判断対象の3年間では節約額は36,000 USDにとどまります。並行稼働がさらに3か月延びると、その節約はなくなります。資料では両方の数字を見せる必要があります。
財務担当とシステム責任者が入力値に合意したら、Presentiで投資判断の説明を編集可能なスライドにまとめられます。計算は財務モデルに残してください。Presentiが支援するのは説明の整理であり、経済性の検証やソフトウェア移行そのものではありません。
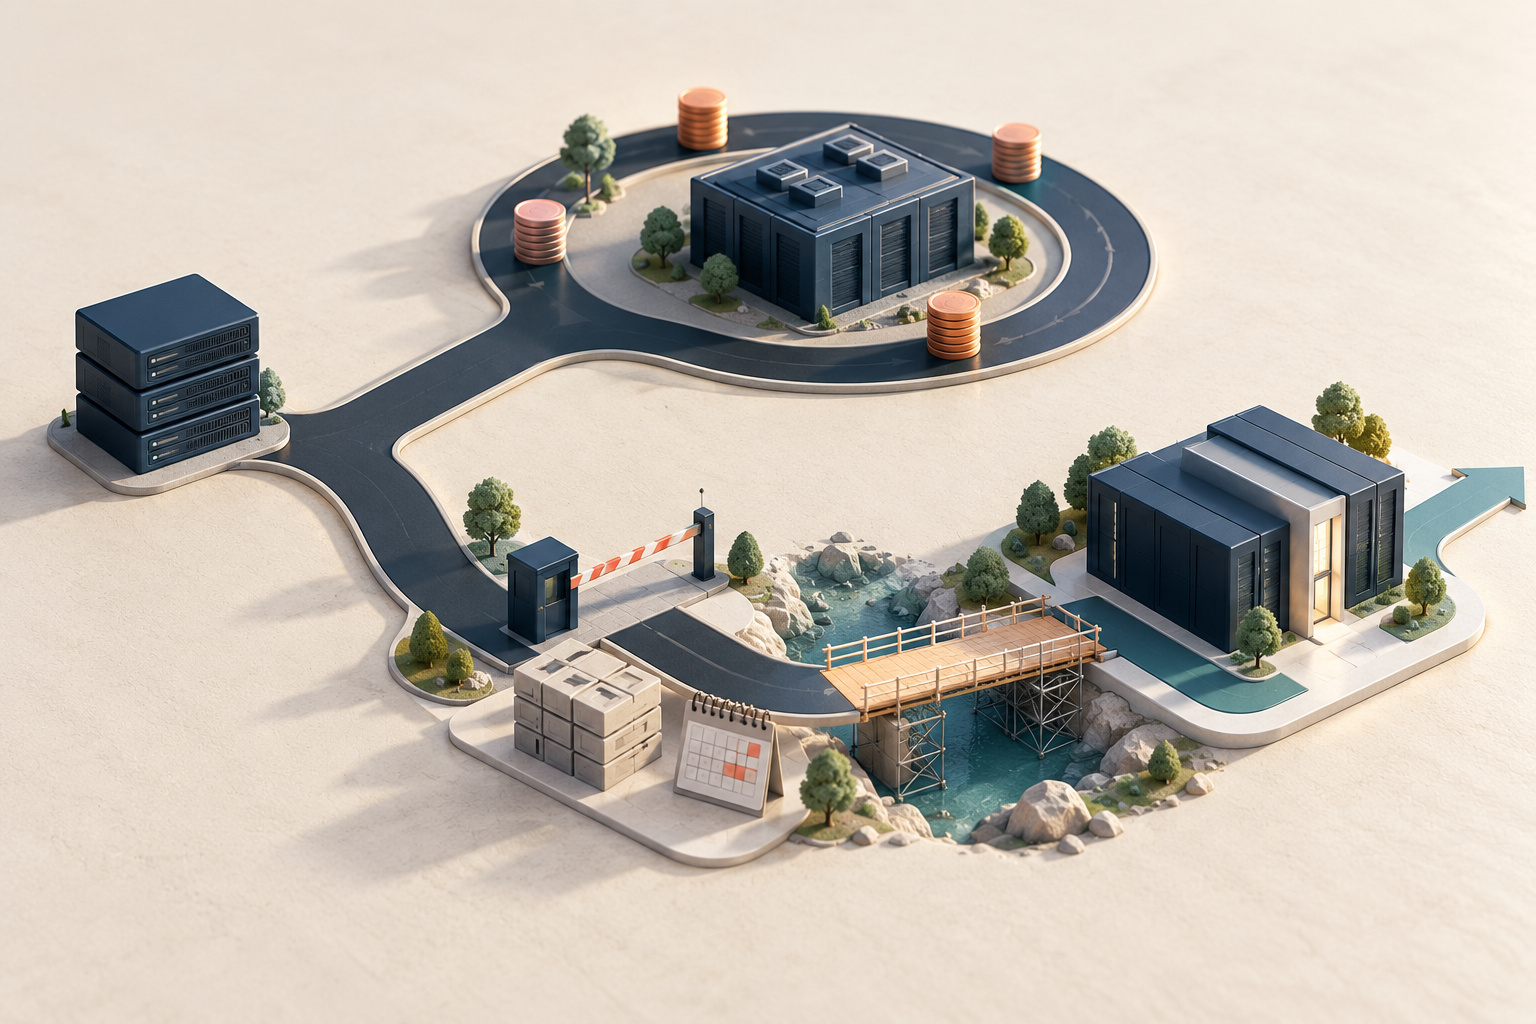
現状維持も実行可能な選択肢として比較する
まず、実際に承認できる問いを置きます。「今四半期に社内のケース管理システムの置き換えへ投資するか、それとも現行サービスを3年間継続するか」。両案でユーザー、必須の業務、サービス水準、通貨、評価期間をそろえます。そろえなければ、単に機能が少ない置き換え先が安く魅力的に見えることがあります。
100人が利用する、サポート継続中の社内システムを考えます。契約を更新するか、同じ主要業務を扱えるシステムへ移行するかを選べます。現行システムが翌年に使えなくなるとは仮定しません。継続案は、移行案をよく見せるための比較対象ではなく、実行可能な案です。
実際のサポート終了日や必須要件のために継続できないなら、要件を満たす別の案を比較します。実行できない現状維持を節約案として提示してはいけません。段階移行が現実的なら、その日程に対応した費用を別途計算し、短期間の移行案と同じ節約額をそのまま使わないようにします。
GAOのコスト見積もり・評価ガイドでは、範囲、技術的なベースライン、前提、感度分析、実績による更新を、信頼できる見積もりの要素として挙げています。投資判断にもこの考え方を使います。スライドは見積もりを見せる手段であり、見積もりそのものの代わりではありません。
並行稼働を含めた3年間の支出を示す
以下の費用は、計算例のために作った架空の数値です。表の単位は千USDです。0年目は承認時点、1~3年目はその後の3年間を表します。
| 支出項目 | 0年目 | 1年目 | 2年目 | 3年目 | 合計 |
|---|---|---|---|---|---|
| 継続:現行のライセンス、インフラ、サポート | 0 | 144 | 144 | 144 | 432 |
| 移行:導入と旧システム終了の準備 | 90 | 0 | 0 | 0 | 90 |
| 移行:3か月の並行稼働中の旧システム | 0 | 36 | 0 | 0 | 36 |
| 移行:新システムのライセンス、インフラ、サポート | 0 | 84 | 84 | 84 | 252 |
| 移行:一時的な移行支援 | 0 | 18 | 0 | 0 | 18 |
| 移行:現金支出の合計 | 90 | 138 | 84 | 84 | 396 |
| 増分キャッシュフロー:継続支出−移行支出 | −90 | 6 | 60 | 60 | 36 |
承認時の90,000 USDは、導入60,000 USD、データ対応付けと検証20,000 USD、切り替えとアーカイブ準備10,000 USDから成ります。別枠の18,000 USDは一時的な移行支援であり、同じ導入作業を二重に計上したものではありません。従業員の給与はどちらの案でも変わらないため、人件費削減は計上していません。
現行システムの費用は月12,000 USDです。並行稼働3か月の費用は 3 × $12,000 = $36,000 です。新システムは、旧システムが稼働している間も含め、1年目から毎年84,000 USDかかります。旧システムの1年分を丸ごと削減できると計上した後で、説明せず並行稼働を認めてはいけません。
3年間の割引前の節約額は $432,000 − $396,000 = $36,000 です。移行後の定常状態での差である $144,000 − $84,000 = 年間$60,000 には、初期費用と移行中の費用が含まれていません。どちらの値も売上ではなく、実在するプロジェクトの検証済みの投資成果でもありません。
結果を左右する前提を明示する
架空の基本ケースでは、3か月の並行稼働後に旧契約を月単位で解約でき、新システムの価格は固定、ユーザー数は不変、0年目以降に追加の導入費用は発生しないと仮定しています。ソフトウェアが完全に動いても、契約が違えば答えは変わります。
| 入力項目 | 架空の基本ケース | 実際の提案で必要な根拠 |
|---|---|---|
| 現行の運用支出 | 年間144,000 USD。 | 更新条件、インフラ請求、実際に回避できるサポート費用。 |
| 新システムの運用支出 | 年間84,000 USD。 | 見積もりの対象範囲、利用量の前提、サポート水準、更新条件。 |
| 初期の移行支出 | 承認時に90,000 USD。 | 作業範囲を定めた契約、支払日、依存関係、対象外事項。 |
| 旧システムとの並行稼働 | 月12,000 USDで3か月。 | 解約通知期間、解約権、実行可能な切り替え準備。 |
| 一時的な支援 | 1年目に18,000 USD。 | 移行時の要員計画と、追加支援を終了する条件。 |
これは、税引前の現金支出を単純化して比較したモデルです。インフレ、為替変動、残存価値、売上増加は含めていません。埋没費用はすでに支出済みなので除外し、案によって差が出る将来の支払いを含めています。これらは明示したモデル上の選択であり、そうした要因が常に無関係だという意味ではありません。実際の提案では、財務担当が期間、税務上の扱い、価格の基準、残る義務を決めます。
現金支出が変わらなくても、社内工数は別のリソース欄に示します。従業員を配置転換すれば他の仕事に影響しますが、給与が予算から自動的に消えるわけではありません。空いた時間を根拠のない金額削減に置き換えるのではなく、どの仕事が後回しになるかを明らかにします。
NPVや回収期間より先に、支払いの時期を説明する
参考として割引後の比較を行う場合、増分キャッシュフローは千USD単位で −90, +6, +60, +60 です。年率10%を説明用の割引率とし、1~3年目のフローを各年末に発生するものとして扱うと、次のようになります。
NPV = −90 + 6 / 1.10 + 60 / 1.10² + 60 / 1.10³ = +10.12
増分の正味現在価値は約10,120 USDであり、36,000 USDではありません。10%は説明用の入力値で、企業に推奨する最低投資収益率ではありません。実際の提案では承認された割引率と時点の扱いを使います。特定の日に大きな支払いがあるなら、年末にまとめる簡略モデルではなく、日付を入れたモデルが必要です。
Excelでは、この例は =-90+NPV(10%,6,60,60) と書けます。MicrosoftのNPV関数の説明は、等間隔の各期末に発生するフローを対象としています。直ちに支払う90,000 USDはNPVの引数の外に置きます。最初の将来値として入れると、支出時点がずれます。
割引前の累積額は、承認時に−90,000 USD、1年目末に−84,000 USD、2年目末に−24,000 USD、3年目末に+36,000 USDです。年次表から分かるのは3年目のうちに回収するということまでで、正確な月ではありません。月を示すには、実際の月別の支払いと削減額の発生時期を使います。
判断を逆転させる変化を再計算する
感度分析のスライドでは、入力を変えて同じモデルを再計算します。変わらない節約額の隣に赤いリスクマークを付けるだけでは、感度分析にはなりません。この例で重要なのは、旧システムへの支払いがいつまで続くかと、新システムの費用です。
| シナリオ | 移行案の支出合計 | 継続案との差額 | 説明用10%での増分NPV | 判断への意味 |
|---|---|---|---|---|
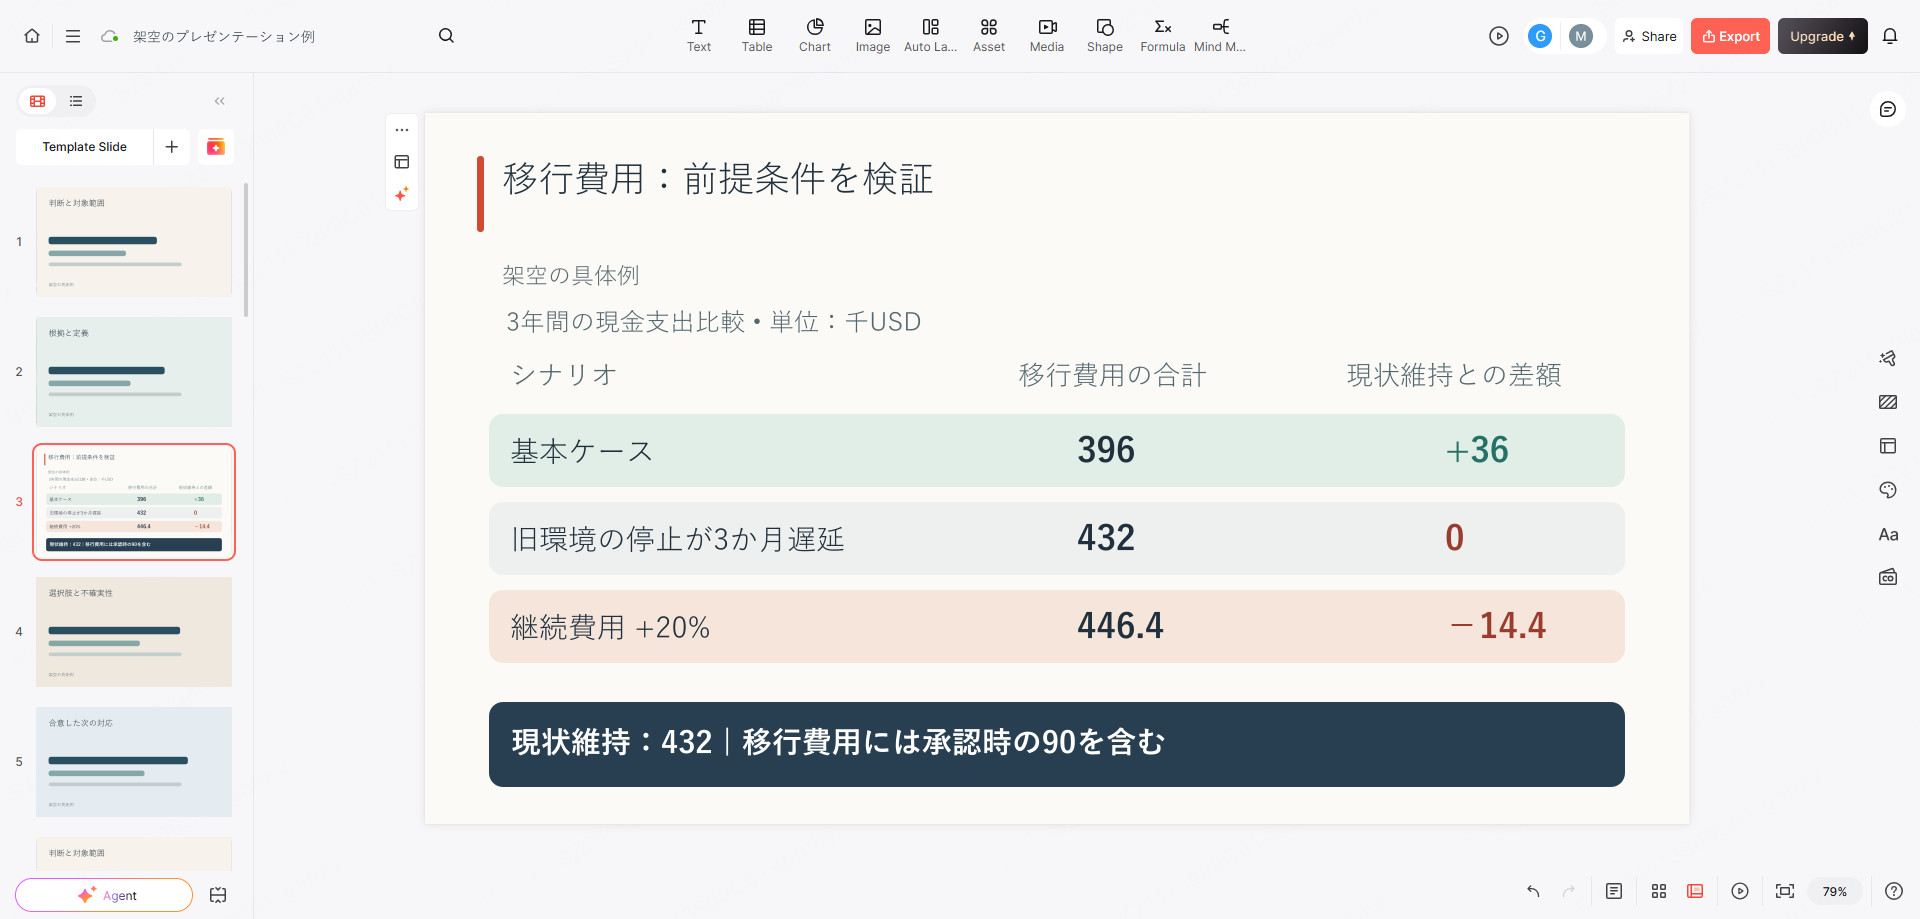
| 基本ケース | 396,000 USD | +36,000 USD | +10,120 USD | 財務面ではプラスだが、余裕は小さい。 |
| 並行稼働が3か月から6か月に延長 | 432,000 USD | 0 USD | −22,607 USD | この評価期間では、割引前の費用優位がなくなる。 |
| 新システムの経常費用が3年間とも20%増加 | 446,400 USD | −14,400 USD | −31,659 USD | 費用削減だけでは移行を支持できない。 |
遅延による追加費用は、1年目に 3 × $12,000 = $36,000 です。価格上昇のケースでは 20% × $84,000 × 3 = $50,400 が加わります。これらは発生確率の予測ではありません。両方が同時に起こりうるなら、組み合わせたケースを別に計算します。1変数ずつの試算が、そのまま最悪ケースになるわけではありません。
したがって説明すべきなのは、単なる「年間60,000 USD削減」ではなく、「並行稼働期間と経常費用を管理できる場合に限り、3年間の比較はプラスになる」です。文書化されたセキュリティ要件やサービス要件があれば、費用の高い案にも理由はあります。その目的と根拠を別に示し、財務欄をプラスにするために回避できる障害損失や売上増を作り出してはいけません。
日付だけでなく、証拠を条件に資金を承認する
投資承認は予算を確保する判断ですが、旧システムを停止してよいかは、運用上の証拠と契約条件で決まります。日付だけではどちらも証明できません。導入を発注する前に継続価格と解約条件を確認し、切り替え前に代表的な業務とデータ照合方針を受け入れ、削減額を計上する前に旧システムへの請求を止められることを確認する、という段階的な承認を求めます。
各結果を誰が受け入れ、それがどの財務前提を守るのかを示します。導入の検証が不十分なら、次の判断は範囲の縮小、限定した調査、現行の継続になるかもしれません。終了が遅れるなら、当初の節約額を繰り返す前に並行稼働の行を計算し直します。ここで扱うのは投資への影響であり、詳細な技術作業手順ではありません。
実施が決まった後は、別のサービス終了のプレゼン資料ガイドで、影響するユーザーの作業、代替経路、通知を整理できます。この資料が扱うのは、その前段階の「投資するか、どの条件で投資するか」という問いです。
6枚それぞれに、判断のための役割を持たせる
計算表と見積書を正本として残し、プレゼン資料では選択を理解しやすくします。
- 求める判断:今移行するか、現行を維持するか、小規模な調査を承認するか。範囲と決定者を示します。
- 比較可能な選択肢:同じ100人と主要業務を示し、重要な機能差があれば併記します。
- 3年間の支出:432,000 USDと396,000 USDの合計、および初期支出90,000 USDを示します。
- 答えを変える条件:基本ケースの隣に、遅延と経常費用のシナリオを置きます。
- 資金の承認条件:承認段階を、契約・技術・運用の前提と結び付けます。
- 推奨案:現時点で根拠のある選択と、それを変えうる未解決の条件を述べます。
この見出しを使い、承認済みの数値、単位、シナリオ名、推奨案を添えてPresentiへの入力を準備します。架空例であることと、総支出の削減額と定常時の年間削減額の違いを残すようにします。ソフトウェア名だけを渡して、不明な費用を推定させないでください。
下書きをモデルと照合し、特に負の符号、千USDという単位、時期、「提案」という表現を確認します。初期支出やシナリオ名が抜けたグラフは修正します。
架空例の結びは、次のようにできます。「新システムの見積もりと3か月で終了する前提に根拠が得られた場合にのみ進める。基本ケースでは3年間で36,000 USD削減できるが、並行稼働がさらに3か月続くと、割引前のメリットはなくなる。条件を満たせない場合は、年間60,000 USDという見出しだけで承認せず、修正案を再提示する」。