Eine Präsentation zu Budgetabweichungen sollte den Unterschied zwischen geplanten und tatsächlichen Ausgaben erklären, bevor sie Gegenmaßnahmen fordert. Beginnen Sie mit dem ursprünglichen Budget, passen Sie die dafür relevanten Kosten an die tatsächlich erbrachte Leistung an und zeigen Sie anschließend die verbleibende Differenz. Eine höhere Gesamtsumme allein belegt noch keinen unwirtschaftlichen Ressourceneinsatz.
Das folgende Rechenbeispiel zerlegt eine Kostenüberschreitung von 2.100 US-Dollar in zwei unterschiedliche Fragen: 1.400 US-Dollar ergeben sich unter den Budgetannahmen aus der höheren Leistungsmenge; weitere 700 US-Dollar müssen untersucht werden. Es handelt sich um ein beispielhaftes Kostenmodell, nicht um ein Kundenergebnis. Wie Sie Befunde grundsätzlich mit einer Empfehlung verbinden, erläutert der englische Leitfaden zu Data Storytelling in Präsentationen.
Sobald die budgetverantwortliche Person den Vergleich geprüft hat, können Sie die abgestimmte Budgeterläuterung mit Presenti in Folien übertragen. Geben Sie Zahlen und Erklärung als Text ein. Dieser Ablauf setzt weder voraus, dass das Produkt Budgetabweichungen berechnet, noch dass es eine Live-Verbindung zu einer Buchhaltungsdatei unterhält.
Mit vergleichbaren Plan- und Istwerten beginnen
Angenommen, ein Team für die Auftragsabwicklung berichtet über die Kosten eines Monats. Das freigegebene Budget ging von 1.000 abgeschlossenen Bestellungen aus; tatsächlich wurden 1.200 abgeschlossen. Alle folgenden Zahlen beziehen sich auf denselben Monat, dieselben Kostenarten und dieselbe Definition einer abgeschlossenen Bestellung. Die Beträge sind in US-Dollar angegeben.
Das Budget sieht je abgeschlossener Bestellung 3 US-Dollar für Verpackung und 4 US-Dollar für die Arbeitsleistung bei der Abwicklung vor, dazu 2.000 US-Dollar fixe Kosten für die Betriebsstätte. Im Beispiel haben die Bestellungen denselben erwarteten Arbeitsumfang. Die Kosten der Betriebsstätte bleiben bei 1.000 bis 1.200 Bestellungen annahmegemäß konstant. Bevor Sie das Modell auf einen anderen Betrieb übertragen, muss die budgetverantwortliche Person entsprechende Annahmen bestätigen.
| Kostenart | Ursprüngliches Budget | Istkosten |
|---|---|---|
| Verpackung | 3.000 US-Dollar | 3.840 US-Dollar |
| Arbeitsleistung für die Abwicklung | 4.000 US-Dollar | 5.160 US-Dollar |
| Betriebsstätte | 2.000 US-Dollar | 2.100 US-Dollar |
| Gesamt | 9.000 US-Dollar | 11.100 US-Dollar |
Eine Folie mit lediglich 9.000 gegenüber 11.100 US-Dollar zeigt eine rechnerisch richtige Gesamtabweichung: Die Istkosten liegen um 2.100 US-Dollar oder 23,3 % über dem ursprünglichen Budget. Sie lässt aber die um 20 % höhere Zahl abgeschlossener Bestellungen außer Acht. Dieser fehlende Kontext verändert die Diskussion.
Klären Sie vor der Rechnung mit der für die Buchhaltung zuständigen Person, ob Zeitraum und Umfang übereinstimmen. Eine unbezahlte Rechnung, eine verspätete Buchung oder eine neu einbezogene Kostenart kann die Vergleichbarkeit beeinflussen. Entfernen Sie eine Belastung nicht stillschweigend, weil sie die Erklärung erschwert. Zeigen Sie die abgestimmte Behandlung und deren Grundlage.
Variable Kosten an die tatsächliche Leistungsmenge anpassen
Ein an die Istmenge angepasstes Budget beantwortet die Frage, welche Kosten die ursprünglichen Annahmen bei der tatsächlich erbrachten Leistung zulassen würden. Es ist ein Vergleich, keine nachträgliche Freigabe der Ausgaben. Das englische ACCA-Beispiel zu „Managing Costs and Finance“ verdeutlicht die Unterscheidung: Die Leistungsmenge verändert den Ansatz für variable Kosten; fixe Kosten bleiben unter den Modellannahmen gleich.
Für Verpackung ergeben sich hier 1.200 × 3 = 3.600 US-Dollar, für die Arbeitsleistung 1.200 × 4 = 4.800 US-Dollar. Der Ansatz für die Betriebsstätte bleibt bei 2.000 US-Dollar. Das angepasste Budget beträgt damit insgesamt 10.400 US-Dollar.
| Kostenart | An die Istmenge angepasstes Budget | Istkosten minus angepasstes Budget |
|---|---|---|
| Verpackung | 3.600 US-Dollar | +240 US-Dollar |
| Arbeitsleistung für die Abwicklung | 4.800 US-Dollar | +360 US-Dollar |
| Betriebsstätte | 2.000 US-Dollar | +100 US-Dollar |
| Gesamt | 10.400 US-Dollar | +700 US-Dollar |
Multiplizieren Sie nicht das gesamte Budget von 9.000 US-Dollar mit 1,2. Das ergäbe 10.800 US-Dollar, weil dadurch der fixe Ansatz für die Betriebsstätte fälschlich um 400 US-Dollar steigt. Die ungeklärte Differenz würde kleiner erscheinen, ohne dass ein geänderter Ansatz für die Betriebsstätte belegt wäre.
Auch in die andere Richtung ist Vorsicht nötig. Ein Team mit festen Gehältern, eine Mindestabnahme beim Lieferanten oder eine zusätzliche Schicht verändert seine Kosten möglicherweise nicht proportional zur Bestellzahl. Zerlegen Sie Mischkosten in belegbare Bestandteile oder zeigen Sie den betreffenden Kostensprung. Ist der Kostenverlauf unbekannt, kennzeichnen Sie die Auswertung als vorläufig, statt jede Position wie Kosten je Bestellung zu behandeln.
Die Überschreitung von 2.100 US-Dollar als Überleitung zeigen
Die Präsentation kann jetzt eine einfache, vollständig aufgehende Rechnung zeigen:
- 9.000 US-Dollar: ursprüngliches Budget für 1.000 Bestellungen.
- +1.400 US-Dollar: zusätzlicher Ansatz für 200 Bestellungen zu je 7 US-Dollar variablen Kosten.
- +700 US-Dollar: Istkosten oberhalb des angepassten Ansatzes.
- 11.100 US-Dollar: Istkosten für 1.200 Bestellungen.
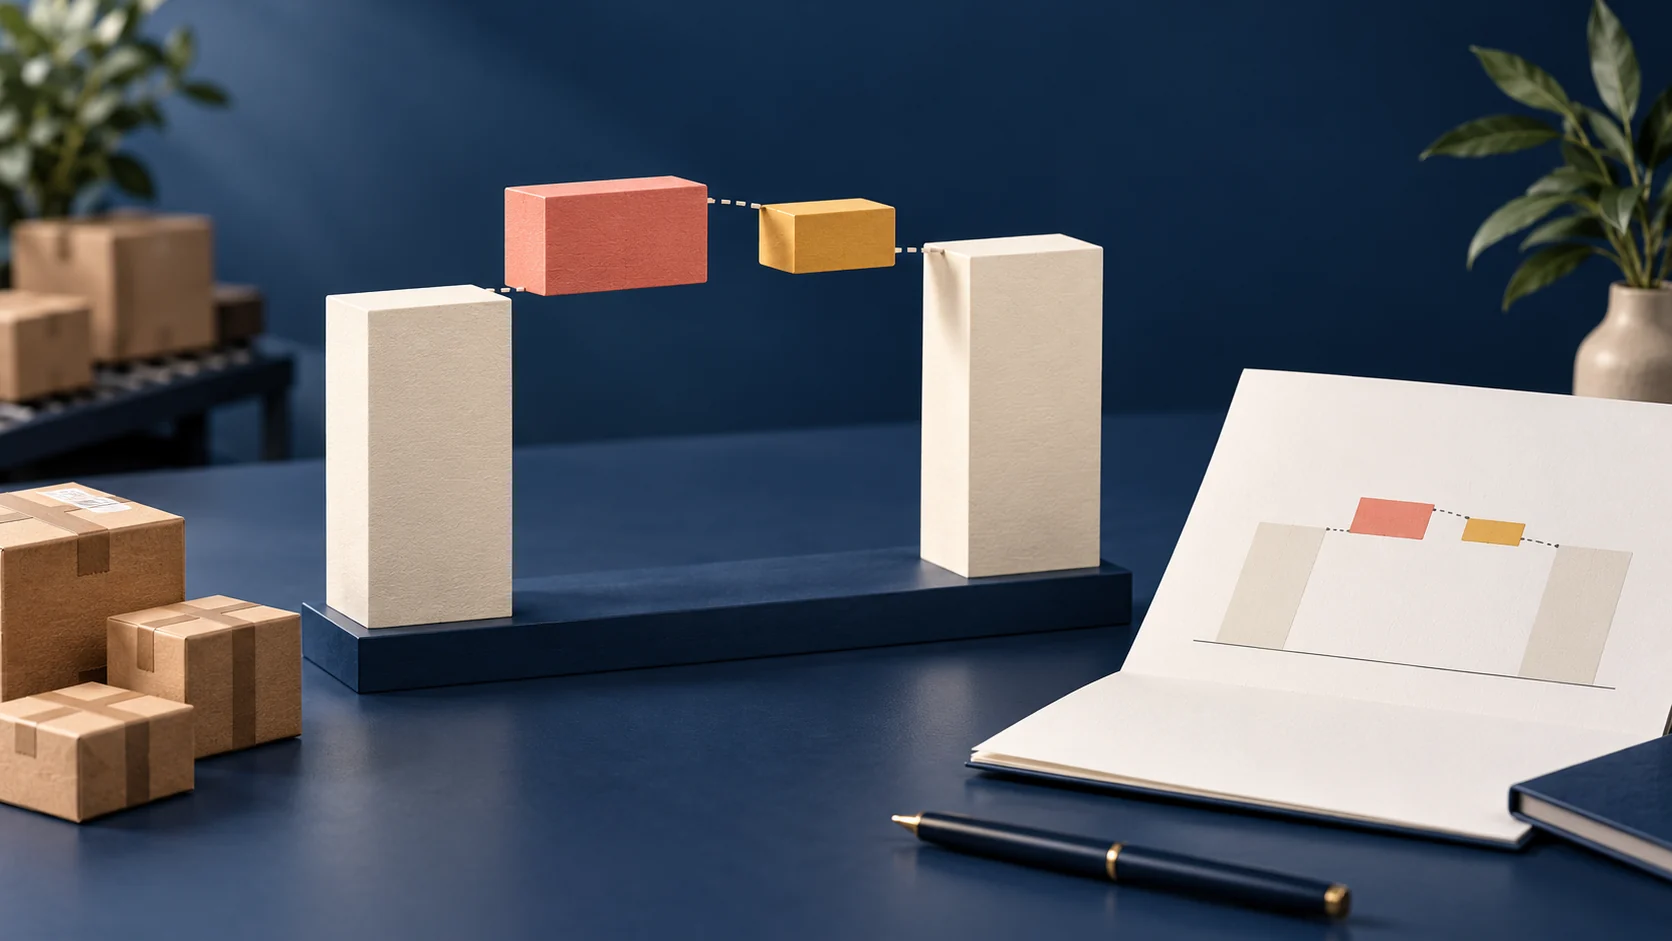
Die Überleitung lautet 9.000 + 1.400 + 700 = 11.100 US-Dollar. Nutzen Sie ein Wasserfalldiagramm, wenn die Abfolge im Mittelpunkt steht, oder eine kleine Tabelle, wenn genaue Werte wichtiger sind. Beschriften Sie Anfangs- und Endsumme direkt, nennen Sie die Annahme zur Leistungsmenge und erklären Sie die Vorzeichen. Verlassen Sie sich nicht allein auf Rot und Grün.
Eine belastbare Überschrift lautet: „Das höhere Bestellvolumen erklärt im Budgetmodell 1.400 US-Dollar der Differenz; 700 US-Dollar verbleiben über dem angepassten Ansatz.“ „Das Team hat 700 US-Dollar verschwendet“ geht über die Befunde hinaus. Das gilt ebenso für „Das Wachstum erklärt die gesamte Überschreitung“.
Die ursprüngliche Abweichung von 2.100 US-Dollar bleibt für die Person relevant, die das Ausgabenlimit verantwortet. Zeigen Sie sie neben dem angepassten Vergleich. Ein mengenangepasstes Budget hilft bei der Erklärung der Leistung; es hebt weder eine Finanzierungsgrenze auf noch ändert es eine Freigabe.
Die verbleibende Differenz untersuchen, ohne eine Ursache zu erfinden
Die Verpackungsabweichung von 240 US-Dollar könnte mit Einkaufspreisen, Verbrauch, beschädigtem Material oder einer veränderten Zusammensetzung der Bestellungen zusammenhängen. Hinter den 360 US-Dollar bei der Arbeitsleistung könnten Stunden, Vergütungssätze oder aufwendigere Arbeiten stehen. Die Tabelle allein kann diese Erklärungen nicht auseinanderhalten.
Fordern Sie die dafür nötigen Unterlagen an. Vergleichen Sie bei der Verpackung eingekaufte und verbrauchte Mengen, Stückpreise und relevante Bestellarten. Stellen Sie bei der Arbeitsleistung bezahlte Stunden, geltende Sätze und abgeschlossene Arbeiten gegenüber. Klären Sie bei den 100 US-Dollar für die Betriebsstätte, welche Belastung tatsächlich vorliegt und ob die ursprüngliche Fixkostenannahme noch passt.
Ordnen Sie jeder Untersuchung eine verantwortliche Person und einen Rückmeldetermin zu, kein vorschnelles Einsparungsziel. „Betrieb und Finanzen gleichen Verpackungsverbrauch und Preise vor der Besprechung am Freitag ab“ ist ein brauchbarer nächster Schritt. „Verpackungsverschwendung um 240 US-Dollar senken“ nimmt dagegen das Ergebnis vorweg.
Zeigt die Prüfung, dass komplexe Bestellungen einen größeren Monatsanteil ausmachen, überdenken Sie das Mengenmodell. Ein einziger Durchschnittssatz je Bestellung ermöglicht dann möglicherweise keinen angemessenen Vergleich mehr. Zeigen Sie die überarbeitete Annahme separat und behalten Sie das ursprünglich freigegebene Budget bei, damit die Änderung nachvollziehbar bleibt.
Die Budgetbesprechung auf fünf entscheidungsorientierte Folien verteilen
Diese Reihenfolge hält die Rechnung verfügbar, ohne die Besprechung zu einem Rundgang durch die Arbeitsmappe zu machen.
| Folie | Aussage und Grundlage | Diskussionsfrage |
|---|---|---|
| 1. Kernaussage | 2.100 US-Dollar über dem ursprünglichen Budget; 700 über dem mengenangepassten Ansatz. | Welche Abweichung braucht eine Erklärung, eine Finanzierungsentscheidung oder beides? |
| 2. Leistungsmenge | 1.200 abgeschlossene statt 1.000 geplanter Bestellungen; gleicher Umfang und Zeitraum. | Sind die Arbeiten für ein Modell je Bestellung ausreichend vergleichbar? |
| 3. Kostenüberleitung | 9.000 + 1.400 + 700 = 11.100 US-Dollar. | Gelten die Annahmen zu variablen und fixen Kosten noch? |
| 4. Verbleibende Differenzen | Verpackung 240, Arbeitsleistung 360, Betriebsstätte 100 US-Dollar über dem angepassten Ansatz. | Welche Unterlagen fehlen, bevor eine Maßnahme gewählt werden kann? |
| 5. Nächster Schritt | Verantwortliche, Termine und gegebenenfalls eine separate Ausgabenentscheidung. | Was ist jetzt zu vereinbaren, was kommt in die nächste Besprechung? |
Kontendetails und Ausgangsrechnungen gehören in einen Anhang oder eine verlinkte Arbeitsdatei. Platzieren Sie Zeitraum, Währung und Kostendefinition direkt am Diagramm, damit sie auch auf einer weitergeleiteten Einzelfolie erkennbar bleiben. Vermeiden Sie eine Überschrift wie „Schlechte Kostenkontrolle“, solange die Analyse diesen Schluss nicht belegt.
Aus der geprüften Erklärung einen Folienentwurf machen
Der folgende Ausgangstext hält Zahlen, Annahmen und offene Ursachen gemeinsam fest:
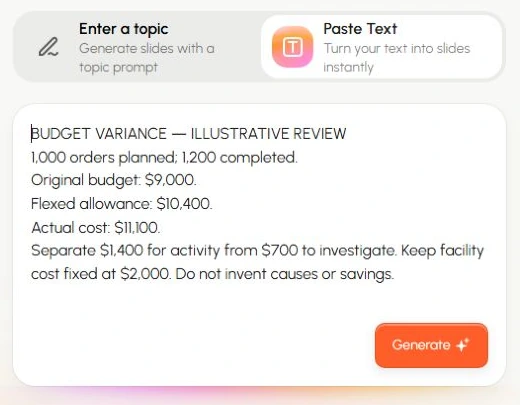
Erstelle fünf Folien für eine monatliche Kostenbesprechung anhand dieses Beispiels. Ursprüngliches Budget: 1.000 Bestellungen; Verpackung 3.000 US-Dollar, Arbeitsleistung für die Abwicklung 4.000 US-Dollar, Betriebsstätte 2.000 US-Dollar; insgesamt 9.000 US-Dollar. Tatsächliche Menge: 1.200 Bestellungen. Mengenangepasstes Budget: Verpackung 3.600 US-Dollar, Arbeitsleistung 4.800 US-Dollar, Betriebsstätte 2.000 US-Dollar; insgesamt 10.400 US-Dollar. Istkosten: 3.840, 5.160 und 2.100 US-Dollar; insgesamt 11.100 US-Dollar. Zeige die 1.400 US-Dollar Mengenanpassung und die verbleibende Differenz von 700 US-Dollar getrennt. Behalte die Fixkostenannahme bei und stelle klar, dass die Ursachen noch nicht bestätigt sind. Schließe mit noch zu benennenden Verantwortlichen und Terminen für die Untersuchung, nicht mit erfundenen Einsparungen oder Freigaben.
Vergleichen Sie Diagramm und Überschrift des Entwurfs mit derselben Ausgangstabelle. Die 10.400 US-Dollar müssen als angepasstes Budget beschriftet sein, nicht als tatsächliche Ausgaben. Aus den 700 US-Dollar darf kein angeblich nachgewiesener Effizienzverlust werden. Liegen die Ergebnisse des nächsten Monats vor, rechnen Sie den Vergleich neu, bevor Sie die Überschrift wiederverwenden. Das Folienlayout kann bleiben; die Erklärung muss den neuen Befunden folgen.