Eine Präsentation zur Kundenabwanderung sollte drei Fragen beantworten: Welche Kunden sind gegangen, welcher wiederkehrende Umsatz entfällt auf sie und für welche nächsten Schritte liegen genügend Belege vor? Beginnen Sie mit einer klar abgegrenzten Kundengruppe und einer abgestimmten Tabelle. Ein Diagramm mit der Aussage „Die Abwanderung sinkt“ hilft wenig, wenn sich zwischen den Zeiträumen die Grundgesamtheit oder die Berechnung geändert hat.
Dieser Leitfaden entwickelt einen Bericht für ein fiktives Abonnementgeschäft. Er trennt Kundenverluste von Umsatzverlusten, lässt Neukunden bei der Berechnung für den Anfangsbestand außen vor und zeigt, wie sich Kündigungsgründe besprechen lassen, ohne sie als bewiesene Ursachen darzustellen. Sobald die Fakten feststehen, können Sie die geprüften Ergebnisse in einen bearbeitbaren Präsentationsentwurf umwandeln. Berechnungen und Einordnung gehören bereits in die Textvorlage, bevor die Folien entstehen.
Die Kundengruppe vor der Berechnung festlegen
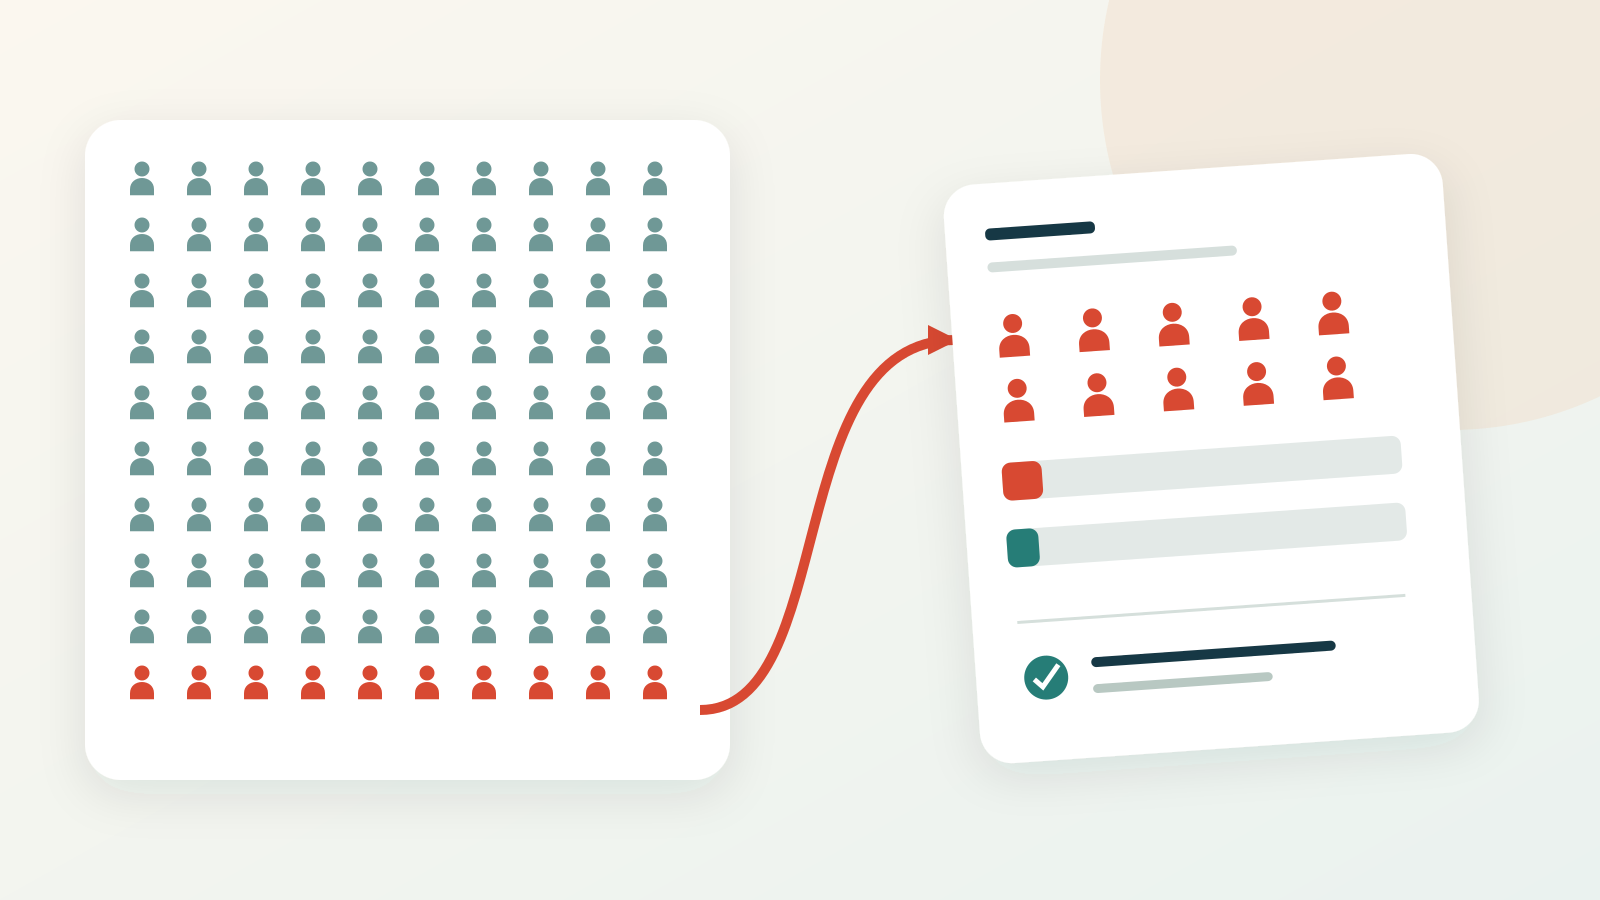
Der Berichtszeitraum in diesem Beispiel ist September. Das Unternehmen startet mit 100 zahlenden Kundenkonten und 50.000 USD monatlich wiederkehrendem Umsatz. Ein Konto gilt als verloren, wenn es zum Anfangsbestand gehörte und am Monatsende kein aktives kostenpflichtiges Abonnement mehr hat. Reaktivierungen, Upgrades, Downgrades, Wechselkurs- und Preisänderungen kommen in diesem vereinfachten Beispiel nicht vor.
Diese Definition beantwortet Fragen, die eine Folienüberschrift offenlässt: Zählen Sie Konten oder Abonnements? Wann wird aus einer Kündigung ein Verlust? Zählen unbezahlte Konten mit? Untersuchen Sie den Anfangsbestand oder sämtliche Konten, die im Zeitraum aktiv waren? Stimmen Sie diese Entscheidungen mit der für die Quelldaten verantwortlichen Person ab.
Gehen Sie nicht davon aus, dass ein Abrechnungsdashboard dieselbe Berechnung verwendet wie Ihr Bericht. Die Dokumentation zu Stripe Billing Analytics (auf Englisch) definiert beispielsweise die Abonnentenabwanderungsrate als die Zahl der abgewanderten Abonnenten innerhalb von 30 Tagen, geteilt durch die zu Beginn aktiven Abonnenten plus die in diesem Zeitraum hinzugekommenen Abonnenten. Sie beschreibt auch anpassbare Kennzahlendefinitionen. Die hier verwendete Kennzahl für den Anfangsbestand beantwortet bewusst eine andere Frage: Was ist mit den Kunden geschehen, die wir zu Beginn bereits hatten?
Stellen Sie die Definition neben das erste Ergebnis, nicht in einen ungelesenen Anhang. „September; am 1. September aktive Konten; bis zum 30. September verloren“ sagt deutlich mehr aus als „monatliche Abwanderung“.
Kundenverluste und Umsatzverluste getrennt abstimmen
Angenommen, die Kundenliste enthält zwei Gruppen. Die Tabelle fasst die Datensätze zusammen. In der Arbeitsdatei sollte jedes Konto weiterhin einzeln identifizierbar sein, damit sich die Summen nachvollziehen lassen.
| Gruppe zu Beginn | Konten zu Beginn | Monatlicher Umsatz zu Beginn | Verlorene Konten | Monatlicher Umsatz der verlorenen Konten |
|---|---|---|---|---|
| Kleinere Konten | 80 | 24.000 USD | 8 | 2.400 USD |
| Größere Konten | 20 | 26.000 USD | 2 | 1.600 USD |
| Gesamt | 100 | 50.000 USD | 10 | 4.000 USD |
Die Kundenabwanderungsrate des Anfangsbestands beträgt 10 ÷ 100 = 10 %. Auf die zehn abgewanderten Konten entfallen 4.000 ÷ 50.000 = 8 % des anfänglichen monatlich wiederkehrenden Umsatzes. Die Prozentsätze unterscheiden sich, weil nicht jedes Konto denselben Betrag zahlt.
Vom Anfangsbestand bleiben 90 Konten mit 46.000 USD monatlich wiederkehrendem Umsatz. Prüfen Sie beide Abstimmungen: 100 − 10 = 90 und 50.000 − 4.000 = 46.000. Geht eine Rechnung nicht auf, klären Sie fehlende Datensätze, doppelte Konten oder weitere Umsatzbewegungen, bevor Sie das Ergebnis erklären.
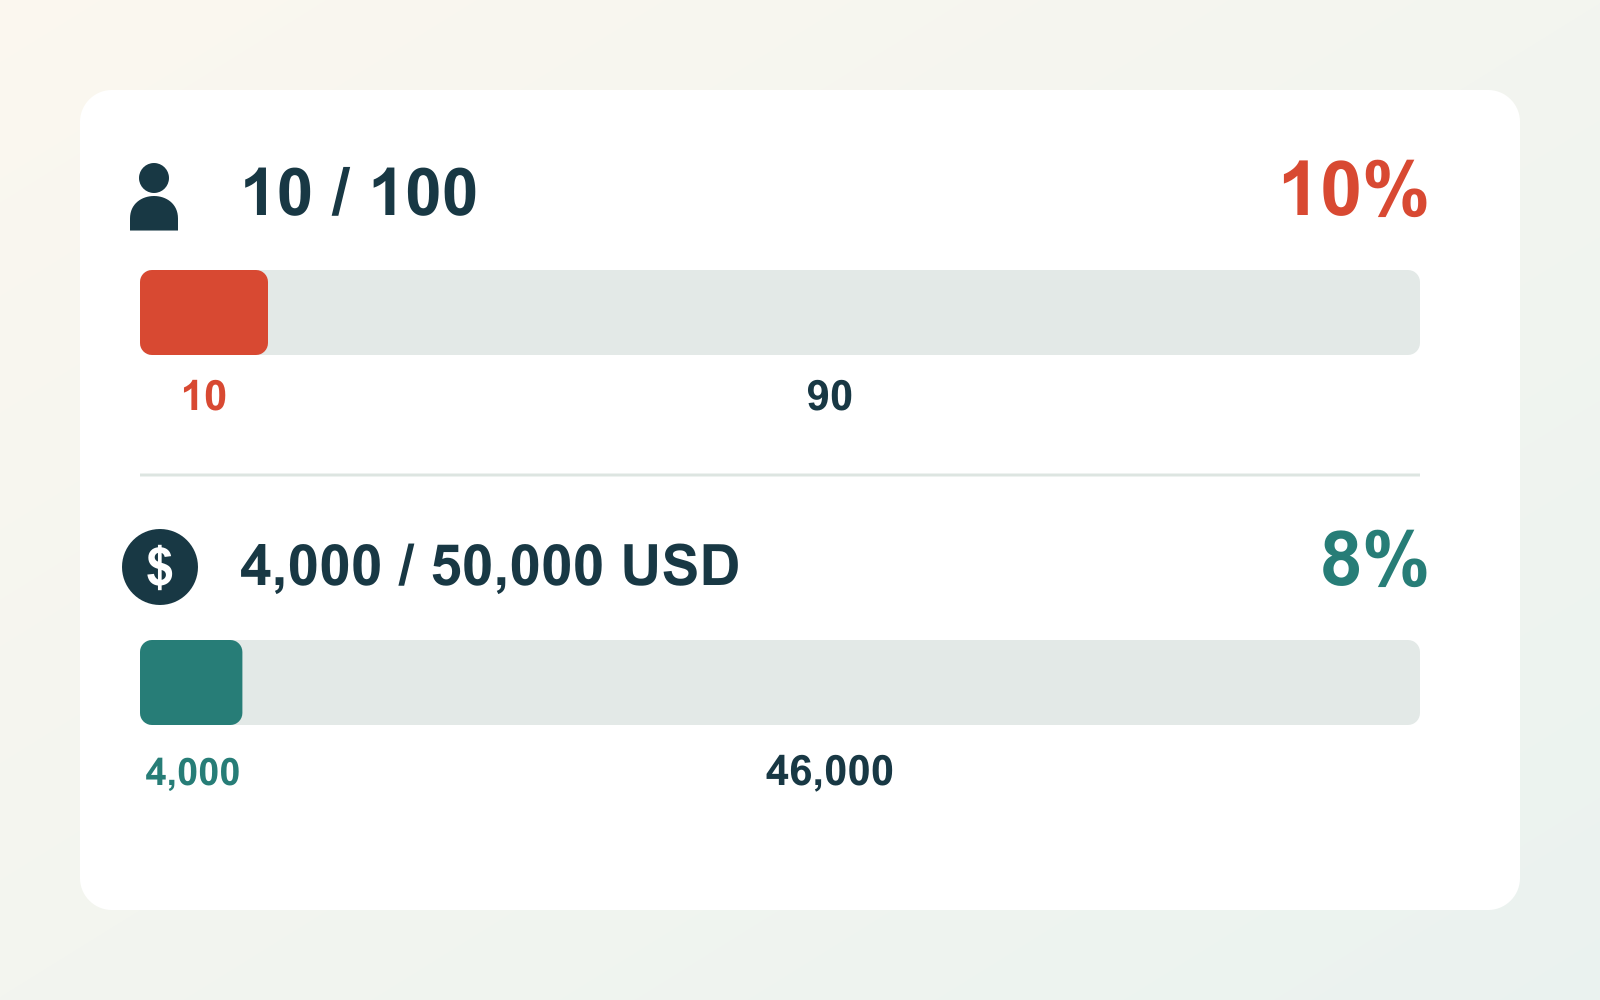
Eine hilfreiche Einstiegsüberschrift lautet: „Zehn unserer 100 anfänglichen Kunden sind gegangen; auf sie entfielen 8 % des anfänglichen wiederkehrenden Umsatzes.“ Sie beschreibt das Geschehen, ohne die Rate als gut oder schlecht zu bewerten oder eine bestimmte Ursache zu behaupten. Eine Leistungsbewertung braucht einen vergleichbaren Vorzeitraum, ein vereinbartes Ziel oder eine andere geeignete Bezugsgröße.
Neugeschäft zeigen, ohne die Verluste zu verdecken
Nun kommen im September 15 neue Konten mit 6.000 USD monatlich wiederkehrendem Umsatz hinzu. Keines davon geht im selben Monat wieder verloren. Am Monatsende stehen 105 Konten und 52.000 USD monatlich wiederkehrender Umsatz.
- Konten: 100 zu Beginn − 10 verloren + 15 neu = 105 am Ende.
- Monatlich wiederkehrender Umsatz: 50.000 zu Beginn − 4.000 verloren + 6.000 neu = 52.000 USD am Ende.
Wachstum und Abwanderung können gleichzeitig auftreten. Die Gesamtzahl der Konten stieg um fünf, dennoch gingen zehn Kunden aus dem Anfangsbestand verloren. Eine Folie, die nur den Anstieg von 100 auf 105 zeigt, verdeckt die Frage nach der Kundenbindung. Eine Folie, die nur die zehn Abgänge zeigt, verdeckt den Beitrag der Neukundengewinnung.
Verwenden Sie eine kurze Überleitung für die Gesamtentwicklung und eine getrennte Ansicht für den Anfangsbestand. Ändern Sie den Nenner nicht auf 105, nur weil das die abschließende Kontenzahl ist. Berichtet Ihr Unternehmen eine andere freigegebene Abwanderungskennzahl, zeigen Sie diese mit ihrer eigenen Definition, statt die 10 % dieses Beispiels umzubenennen.
Auch beim Umsatz ist eine genaue Bezeichnung wichtig. Die 4.000 USD sind in diesem Beispiel verlorener monatlich wiederkehrender Umsatz. Sie sind nicht automatisch entgangene Zahlungseingänge, bilanziell erfasster Umsatz, Jahresumsatz oder Gewinn. Eine Multiplikation mit zwölf wäre eine Annahme über die Zukunft, kein weiteres beobachtetes Septemberergebnis.
Ein Segment wählen, das die Fragestellung weiterbringt
Die Gruppe kleinerer Konten verlor acht von 80 Konten, die Gruppe größerer Konten zwei von 20. Beide Kundenabwanderungsraten betragen 10 %. „Kleinere Kunden wandern häufiger ab“, weil acht größer als zwei ist, würde eine Anzahl mit einer Rate verwechseln.
Beim Umsatz ergibt sich ein anderes Bild. Kleinere Konten verloren 2.400 von 24.000 USD, also 10 %. Größere Konten verloren 1.600 von 26.000 USD, also rund 6,2 %. Diese Differenz beschreibt die Zusammensetzung der in diesem Monat abgewanderten Konten. Sie beweist nicht, dass größere Kunden grundsätzlich loyaler sind.
Wählen Sie ein Segment, weil es eine praktische Frage verändert: Onboarding-Phase, Vertragsart, Produktnutzung oder Serviceerfahrung können unterschiedliche Untersuchungen nahelegen. Lassen Sie die absoluten Zahlen neben den Raten stehen. Zwei Abgänge in einer kleinen Gruppe rechtfertigen ohne weitere Belege keine umfassende Trendgeschichte.
Bei einem Gespräch mit einem einzelnen Kunden ist die Aufgabe eine andere: dessen vereinbartes Ziel mit beobachtetem Fortschritt und nächsten Schritten zu verbinden. Das Beispiel für ein Customer-Success-QBR (auf Englisch) zeigt diesen engeren Gesprächsrahmen. Ein Bericht zur Abwanderung im gesamten Kundenbestand sollte nicht vorgeben, aus einer zusammengefassten Prozentzahl die Motivation jedes Kontos zu kennen.
Erfasste Kündigungsgründe von Ursachen unterscheiden
Stellen Sie sich vor, in den Kündigungsdaten stehen viermal „zu teuer“, dreimal „fehlende Funktion“, einmal eine Geschäftsaufgabe und zweimal keine Antwort. Zeigen Sie diese zehn Rückmeldungen einschließlich der fehlenden Angaben. Verteilen Sie die leeren Antworten nicht auf die übrigen Kategorien und behaupten Sie nicht, 40 % aller Kunden fänden das Produkt zu teuer.
Ein ausgewählter Grund ist ein nützlicher Hinweis darauf, was ein abwandernder Kunde angegeben hat. Er ist kein kontrollierter Nachweis dafür, warum die Abwanderung geschah. „Zu teuer“ kann sich auf den Preis, geringe Nutzung, Budgetkürzungen oder einen ungünstigen Vergleich mit einer Alternative beziehen. Nachfragen können den Unterschied klären.
Richten Sie die Diskussion auf wenige beantwortbare Fragen aus:
- Welche Nutzungs- und Kontohistorie darf das Team für die vier preisbezogenen Abgänge rechtmäßig auswerten?
- Beschreiben die drei Funktionswünsche dieselbe fehlende Aufgabe oder unterschiedliche Bedürfnisse?
- Lassen sich die zwei Kunden ohne erfassten Grund über einen geeigneten bestehenden Kontaktweg ansprechen?
Die nächste Folie sollte eine Untersuchung und eine verantwortliche Person benennen, nicht eine bessere Kundenbindung versprechen. Zum Beispiel: „Customer Success bespricht die vier preisbezogenen Fälle mit den zuständigen Account-Verantwortlichen und hält die Gemeinsamkeiten nachvollziehbar fest.“ Allen Konten einen Rabatt anzubieten, wäre ein weit größerer Eingriff, als die Belege tragen.
Den Bericht auf die anstehende Entscheidung ausrichten
Der Bericht kann kurz sein, ohne ungenau zu werden. Beginnen Sie mit den zehn Abgängen und ihrem Umsatzanteil. Zeigen Sie anschließend die Entwicklung vom Anfangs- zum Endbestand, damit das Zusammenspiel von Akquise und Bindung erkennbar wird. Verwenden Sie den Segmentvergleich nur, wenn er die Untersuchung beeinflusst. Schließen Sie mit den konkret noch benötigten Belegen und der Frage, wer sie beschafft.
Eine einzelne Folie sollte nicht die vollständige Kundenliste enthalten. Bewahren Sie identifizierbare Kundendaten am dafür freigegebenen Arbeitsort auf. Verwenden Sie aggregierte Werte in der Präsentation, sofern Angaben zu einzelnen Konten für das Publikum nicht notwendig und autorisiert sind.
Diese Textvorlage können Sie anpassen:
Erstelle eine Präsentation für ein Customer-Success-Review. Verwende ausschließlich die bereitgestellten fiktiven Septemberdaten: 100 zahlende Konten zu Beginn, 50.000 USD anfänglicher monatlich wiederkehrender Umsatz, zehn verlorene Konten aus dem Anfangsbestand und 4.000 USD zugehöriger wiederkehrender Umsatz. 15 neue Konten bringen 6.000 USD hinzu; der Endbestand beträgt 105 Konten und 52.000 USD. Definiere die Kennzahl für den Anfangsbestand, bevor du 10 % Kundenabwanderung und 8 % kündigungsbedingten Umsatzverlust zeigst. Trenne erfasste Kündigungsgründe von kausalen Erklärungen. Schließe mit vorgeschlagenen Untersuchungen, nicht mit versprochenen Verbesserungen.
Presenti kann eine vorbereitete Textvorlage zu einem bearbeitbaren Folienentwurf strukturieren. Vergleichen Sie jede generierte Zahl und Überschrift mit der Tabelle und ersetzen Sie erfundene Erklärungen. Behalten Sie die Definition der Kundengruppe auf der Ergebnisfolie bei, wenn Sie das Layout verfeinern. Eine gute Präsentation zur Abwanderung macht das nächste Gespräch genauer; sie lässt keine unsichere Erklärung sicher klingen.