Ein Business Case für eine Softwaremigration sollte klären, ob sich der Systemwechsel angesichts von Zahlungsaufwand, Betriebsunterbrechungen und Umsetzungsrisiken gegenüber dem Weiterbetrieb lohnt. Ein günstigeres Jahresabonnement reicht als Begründung nicht aus. Vergleichen Sie denselben Leistungsumfang über denselben Zeitraum, berücksichtigen Sie den parallelen Betrieb beider Systeme und benennen Sie die Annahme, die Ihre Empfehlung kippen könnte.
Im folgenden fiktiven Beispiel spart das Ersatzsystem nach Abschaltung des Altsystems jährlich 60.000 USD, über den dreijährigen Entscheidungszeitraum jedoch nur 36.000 USD. Drei zusätzliche Monate Parallelbetrieb zehren diese Ersparnis vollständig auf. Die Präsentation muss beide Zahlen zeigen.
Sobald Finanzbereich und Systemverantwortliche die Eingaben abgestimmt haben, können Sie mit Presenti aus der Entscheidungsvorlage einen bearbeitbaren Folienentwurf erstellen. Die Berechnungen bleiben im Finanzmodell. Presenti unterstützt die verständliche Darstellung; es prüft weder die Wirtschaftlichkeit noch migriert es Software.
Die Migration mit einer glaubwürdigen Weiterbetriebsoption vergleichen
Beginnen Sie mit einer tatsächlich entscheidbaren Frage: „Finanzieren wir in diesem Quartal einen Ersatz für das interne Fallbearbeitungssystem oder betreiben wir den bestehenden Dienst drei Jahre weiter?“ Legen Sie für beide Optionen dieselben Nutzer, wesentlichen Abläufe, Service-Levels, dieselbe Währung und denselben Betrachtungszeitraum zugrunde. Sonst wirkt eine günstige Alternative möglicherweise nur deshalb attraktiv, weil sie weniger leistet.
Stellen Sie sich ein Unternehmen mit 100 Nutzern auf einem weiterhin unterstützten internen System vor. Es kann verlängern oder zu einem Ersatz mit denselben Kernaufgaben wechseln. Das Altsystem wird nicht ohne Beleg als im nächsten Jahr unbrauchbar dargestellt. Weiterbetrieb ist deshalb eine ernsthafte Alternative und kein künstlich schlechter Vergleich.
Machen ein tatsächliches Supportende oder eine verbindliche Anforderung den Weiterbetrieb unmöglich, vergleichen Sie stattdessen zulässige Alternativen. Präsentieren Sie keinen undurchführbaren Status quo als Sparoption. Eine realistische schrittweise Migration braucht eigene zeitlich zugeordnete Kosten; sie darf nicht einfach sämtliche Einsparungen eines schnelleren Wechsels übernehmen.
Der GAO Cost Estimating and Assessment Guide nennt unter anderem Umfang, technische Ausgangsbasis, Annahmen, Sensitivitätsanalyse und Aktualisierung anhand tatsächlicher Kosten als Bestandteile einer belastbaren Schätzung. Wenden Sie diese Sorgfalt auf die Entscheidung an. Die Folien zeigen die Schätzung, ersetzen sie aber nicht.
Drei Jahre Zahlungsaufwand einschließlich Parallelbetrieb zeigen
Die folgenden Kosten sind für das Rechenbeispiel erfunden. Die Tabellenwerte sind in Tausend USD angegeben. Jahr 0 bezeichnet die Genehmigung, Jahre 1–3 die folgenden drei Jahre.
| Zahlungswirksame Kosten | Jahr 0 | Jahr 1 | Jahr 2 | Jahr 3 | Summe |
|---|---|---|---|---|---|
| Weiterbetrieb: bestehende Lizenzen, Infrastruktur und Support | 0 | 144 | 144 | 144 | 432 |
| Migration: Einführung und Ausstiegsvorbereitung | 90 | 0 | 0 | 0 | 90 |
| Migration: Altsystem während drei Monaten Parallelbetrieb | 0 | 36 | 0 | 0 | 36 |
| Migration: neue Lizenzen, Infrastruktur und Support | 0 | 84 | 84 | 84 | 252 |
| Migration: vorübergehender Übergangssupport | 0 | 18 | 0 | 0 | 18 |
| Migration: gesamte Auszahlungen | 90 | 138 | 84 | 84 | 396 |
| Differenzzahlungen: Weiterbetrieb minus Migration | −90 | 6 | 60 | 60 | 36 |
Die 90.000 USD bei Genehmigung setzen sich aus 60.000 USD für die Einführung, 20.000 USD für Datenzuordnung und Validierung sowie 10.000 USD für Umstellung und Archivvorbereitung zusammen. Die separaten 18.000 USD finanzieren vorübergehenden Übergangssupport und sind kein zweiter Kostenansatz für dieselbe Einführungsarbeit. Die Gehälter bleiben in beiden Optionen unverändert; die Tabelle behauptet daher keine Personalkosteneinsparung.
Das bestehende System kostet 12.000 USD monatlich. Drei Monate Überschneidung ergeben 3 × 12.000 USD = 36.000 USD. Der Ersatz kostet ab Jahr 1 jährlich volle 84.000 USD, auch solange das Altsystem noch läuft. Rechnen Sie nicht mit einem ganzen Jahr vermiedener Altsystemkosten, wenn gleichzeitig ein Parallelbetrieb vorgesehen ist.
Über drei Jahre ergibt sich 432.000 USD − 396.000 USD = 36.000 USD nicht abgezinste Ersparnis. Die Differenz im eingeschwungenen Betrieb, 144.000 USD − 84.000 USD = 60.000 USD jährlich, lässt Anfangs- und Übergangskosten unberücksichtigt. Keine dieser Größen ist Umsatz oder eine nachgewiesene Rendite eines realen Projekts.
Die entscheidenden Annahmen offenlegen
Das fiktive Basisszenario setzt voraus, dass das Altsystem nach drei Monaten Parallelbetrieb monatlich kündbar ist, die neuen Preise konstant bleiben, sich die Nutzerzahl nicht ändert und nach Jahr 0 keine zusätzliche Einführungsarbeit berechnet wird. Ein anderer Vertrag kann das Ergebnis verändern, selbst wenn die Software einwandfrei funktioniert.
| Eingangsgröße | Fiktives Basisszenario | Erforderlicher Beleg im realen Antrag |
|---|---|---|
| Bisherige Betriebsauszahlungen | 144.000 USD jährlich | Verlängerungsbedingungen, Infrastrukturrechnungen und vermeidbare Supportkosten. |
| Neue Betriebsauszahlungen | 84.000 USD jährlich | Angebotener Umfang, Nutzungsannahmen, Supportniveau und Verlängerungsbedingungen. |
| Anfängliche Migrationsauszahlungen | 90.000 USD bei Genehmigung | Abgegrenzte Leistungsbeschreibung, Zahlungstermine, Abhängigkeiten und Ausschlüsse. |
| Parallelbetrieb des Altsystems | Drei Monate zu 12.000 USD monatlich | Kündigungsfrist, Kündigungsrechte und realistische Umstellungsbereitschaft. |
| Vorübergehender Support | 18.000 USD in Jahr 1 | Personalplanung für den Übergang und die Bedingung, mit der der zusätzliche Support endet. |
Dies ist ein vereinfachter Zahlungsstromvergleich vor Steuern, ohne Inflation, Wechselkursbewegungen, Restwert oder Umsatzeffekt. Bereits getätigte Ausgaben bleiben als versunkene Kosten unberücksichtigt; zukünftige Zahlungen, die sich zwischen den Optionen unterscheiden, fließen ein. Das sind ausdrückliche Modellannahmen, keine Behauptung, dass die ausgelassenen Faktoren nie relevant seien. Für einen realen Antrag legt der Finanzbereich Zeitraum, Steuerbehandlung, Preisbasis und verbleibende Verpflichtungen fest.
Zeigen Sie internen Aufwand separat als Kapazitätsbedarf, auch wenn sich die Zahlungen nicht ändern. Die Umverteilung von Beschäftigten wirkt sich auf andere Vorhaben aus, streicht aber nicht automatisch deren Gehälter aus dem Budget. Benennen Sie die verdrängte Arbeit, statt gewonnene Zeit in unbelegte Geldeinsparungen umzuwandeln.
Zahlungszeitpunkte erklären, bevor Kapitalwert oder Amortisation erscheinen
Für eine optionale abgezinste Betrachtung lauten die Differenzzahlungen −90, +6, +60, +60, in Tausend USD. Bei einem rein beispielhaften jährlichen Diskontsatz von 10 % und Zahlungen der Jahre 1–3 jeweils am Jahresende ergibt sich:
NPV = −90 + 6 / 1,10 + 60 / 1,10² + 60 / 1,10³ = +10,12
Das entspricht einem zusätzlichen Kapitalwert von ungefähr 10.120 USD, nicht 36.000 USD. Die 10 % dienen nur zur Veranschaulichung und sind keine Empfehlung für eine unternehmerische Mindestverzinsung. Verwenden Sie für reale Anträge den genehmigten Satz und die vereinbarte Zeitkonvention. Wesentliche Zahlungen an konkreten Terminen erfordern ein datiertes Modell statt der vereinfachten Jahresendannahme.
In Excel lautet das Beispiel in englischer Funktionsschreibweise =-90+NPV(10%,6,60,60). Die NPV-Dokumentation von Microsoft beschreibt gleichmäßig verteilte Zahlungen am Periodenende. Die sofortigen 90.000 USD Auszahlung gehören deshalb außerhalb der NPV-Argumentliste. Werden sie als erste zukünftige Zahlung aufgenommen, verschiebt sich ihre zeitliche Zuordnung.
Der nicht abgezinste kumulierte Zahlungsüberschuss beträgt bei Genehmigung −90.000 USD, nach Jahr 1 −84.000 USD, nach Jahr 2 −24.000 USD und nach Jahr 3 +36.000 USD. Die Jahrestabelle zeigt eine Amortisation innerhalb von Jahr 3. Einen genauen Amortisationsmonat belegt sie nicht; dafür sind tatsächliche monatliche Zahlungs- und Einsparungstermine erforderlich.
Änderungen durchrechnen, die den Business Case kippen könnten
Eine Sensitivitätsfolie verändert eine Eingangsgröße und berechnet dasselbe Modell neu. Ein rotes Risikosymbol neben einer unveränderten Einsparungszahl tut das nicht. Hier sind die wichtigsten Unsicherheiten die Dauer der Zahlungsverpflichtung für das Altsystem und die Kosten des Ersatzes.
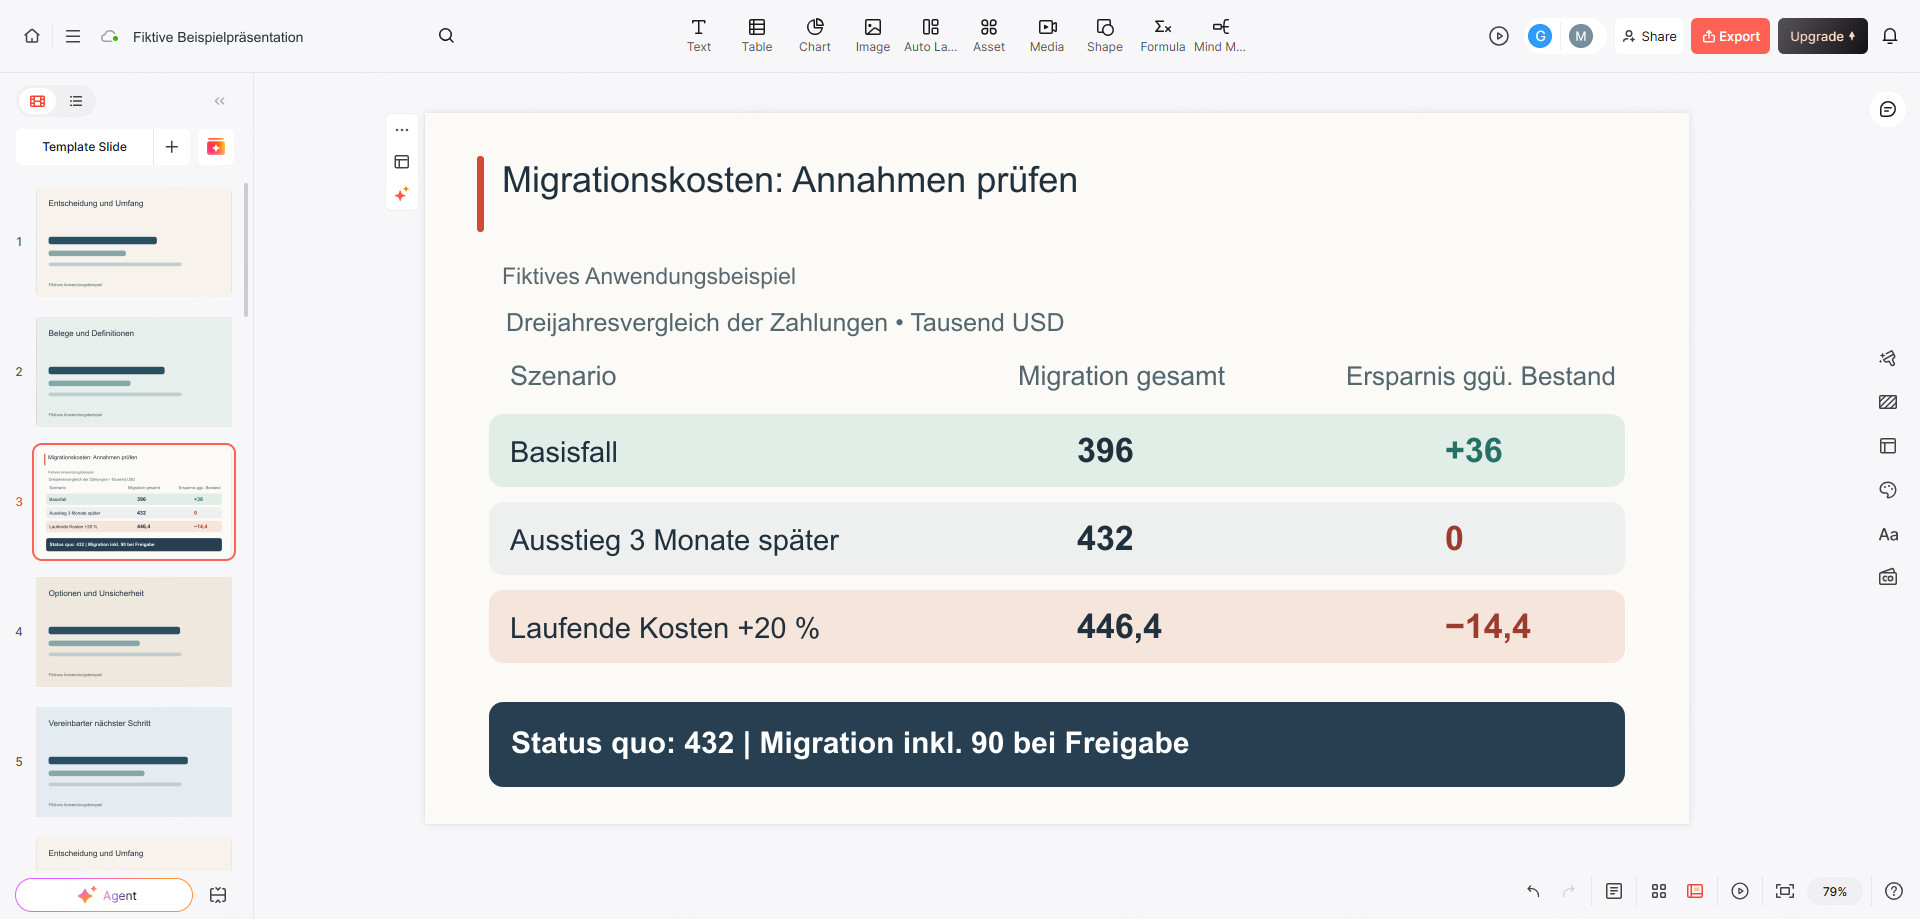
| Szenario | Gesamtauszahlungen Migration | Ersparnis gegenüber Weiterbetrieb | Zusätzlicher NPV bei beispielhaften 10 % | Bedeutung für die Entscheidung |
|---|---|---|---|---|
| Basisszenario | 396.000 USD | +36.000 USD | +10.120 USD | Finanziell positiv, aber mit begrenztem Spielraum. |
| Parallelbetrieb steigt von drei auf sechs Monate | 432.000 USD | 0 USD | −22.607 USD | Im betrachteten Zeitraum bleibt kein nominaler Kostenvorteil. |
| Neue laufende Kosten steigen in allen drei Jahren um 20 % | 446.400 USD | −14.400 USD | −31.659 USD | Kostensenkung allein begründet die Migration nicht mehr. |
Die Verzögerung erhöht die Auszahlungen in Jahr 1 um 3 × 12.000 USD = 36.000 USD. Das höhere Preisszenario addiert 20 % × 84.000 USD × 3 = 50.400 USD. Das sind keine Wahrscheinlichkeitsprognosen. Können beide Änderungen zusammen auftreten, berechnen Sie zusätzlich ein kombiniertes Szenario. Einzelvariationen bilden nicht automatisch den schlechtesten Fall ab.
Die belastbare Aussage lautet nun: „Der Dreijahresfall ist nur bei kontrolliertem Parallelbetrieb und kontrollierten laufenden Kosten positiv“, nicht bloß „wir sparen jährlich 60.000 USD“. Eine dokumentierte Sicherheits- oder Serviceanforderung kann auch eine teurere Option rechtfertigen. Nennen Sie dieses Ziel und seine Belege separat, statt vermiedene Ausfallschäden oder Umsatzgewinne zu erfinden, um die Finanzspalte positiv erscheinen zu lassen.
Finanzierung an Belege knüpfen, nicht nur an einen Termin
Die Investitionsfreigabe bindet Budget. Ob das Altsystem abgeschaltet werden darf, hängt hingegen von Betriebsnachweisen und Vertragsbedingungen ab. Ein Datum allein belegt beides nicht. Beantragen Sie eine stufenweise Freigabe: laufende Preise und Ausstiegsbedingungen vor der Einführungszusage bestätigen; repräsentative Abläufe und den Datenabgleich vor der Umstellung abnehmen; vor Anrechnung der Ersparnis bestätigen, dass die Altsystemkosten tatsächlich enden können.
Benennen Sie, wer das jeweilige Ergebnis abnimmt und welche finanzielle Annahme dadurch abgesichert wird. Reichen die Umsetzungsbelege nicht aus, kann der nächste Beschluss einen engeren Umfang, eine begrenzte Untersuchung oder den Weiterbetrieb vorsehen. Verschiebt sich der Ausstieg, rechnen Sie die Parallelbetriebszeile neu, bevor Sie die ursprüngliche Ersparnis wiederholen. Hier geht es um Investitionsfolgen, nicht um ein technisches Betriebshandbuch.
Nach der grundsätzlichen Freigabe hilft der separate Leitfaden zur Präsentation einer Produkteinstellung bei betroffenen Nutzeraufgaben, Ersatzwegen und Ankündigungen. Dieser Foliensatz beantwortet die frühere Frage: ob und unter welchen Bedingungen investiert werden soll.
Sechs Folien mit jeweils einer Entscheidungsaufgabe gestalten
Behalten Sie Kalkulation und Angebote als maßgebliches Modell. Die Präsentation macht die Auswahl verständlich:
- Beantragte Entscheidung: jetzt migrieren, das vorhandene System behalten oder eine kleinere Untersuchung freigeben. Umfang und entscheidende Person nennen.
- Vergleichbare Optionen: dieselben 100 Nutzer und Kernaufgaben zeigen, dazu wesentliche Leistungsunterschiede.
- Dreijahreszahlungen: Summen von 432.000 und 396.000 USD sowie die anfängliche Auszahlung von 90.000 USD zeigen.
- Was das Ergebnis verändert: Verzögerungs- und Betriebskostenszenario neben das Basisszenario stellen.
- Finanzierungsbedingungen: Freigabeschritte mit vertraglichen, technischen und betrieblichen Annahmen verbinden.
- Empfehlung: die aktuell begründete Wahl und die offene Bedingung nennen, die sie ändern würde.
Bereiten Sie den Text für Presenti anhand dieser Überschriften vor. Ergänzen Sie darunter freigegebene Zahlen, Einheiten, Szenariobezeichnungen und Empfehlung. Der Entwurf soll den Hinweis auf das fiktive Beispiel und die Unterscheidung zwischen gesamter Zahlungseinsparung und jährlicher Betriebskostensenkung beibehalten. Lassen Sie fehlende Kosten nicht anhand eines Softwarenamens schätzen.
Vergleichen Sie den Entwurf mit dem Modell, besonders Minuszeichen, Einheiten in Tausend USD, Zahlungszeitpunkte und das Wort „vorgeschlagen“. Korrigieren Sie Grafiken, die die Anfangsauszahlung oder eine Szenariobezeichnung verlieren.
Eine entscheidungsreife Schlussaussage für den fiktiven Fall lautet: „Nur fortfahren, wenn das Ersatzangebot und die Annahme eines Ausstiegs nach drei Monaten belegt sind. Das Basisszenario spart über drei Jahre 36.000 USD. Drei zusätzliche Monate Parallelbetrieb beseitigen diesen nominalen Vorteil jedoch. Sind die Bedingungen nicht erfüllbar, ist eine überarbeitete Option vorzulegen, statt allein auf Grundlage der jährlichen 60.000 USD zu genehmigen.“