Una presentación de desviaciones presupuestarias debe explicar la diferencia entre el gasto previsto y el real antes de pedir que alguien la corrija. Parte del presupuesto original, ajusta los costes que corresponda al volumen de trabajo realmente realizado y muestra después la diferencia que queda. Un total más alto no demuestra, por sí solo, que el equipo haya utilizado mal los recursos.
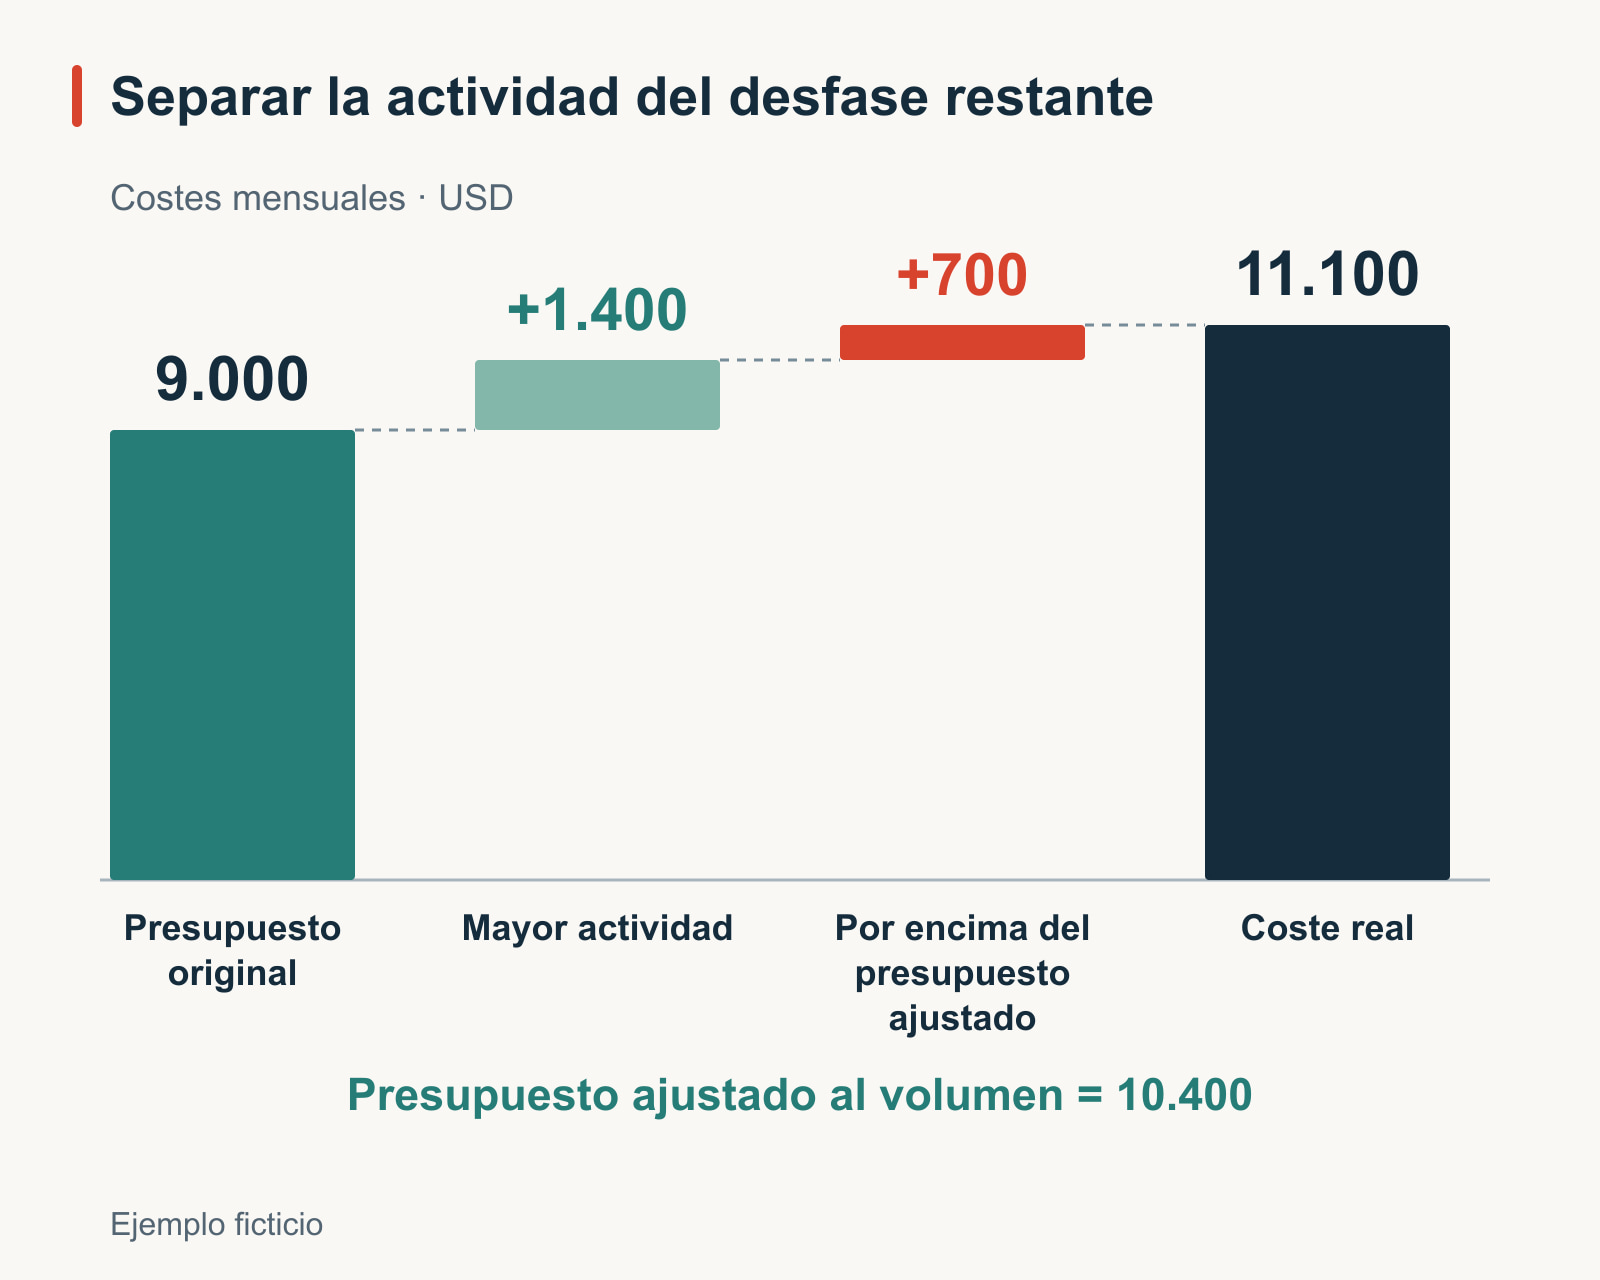
El ejemplo de esta guía divide un exceso de gasto de 2.100 USD en dos cuestiones distintas: 1.400 USD corresponden a una mayor actividad según los supuestos del presupuesto, y quedan 700 USD por investigar. Es un modelo ilustrativo de costes, no el resultado de un cliente. Una vez comprobado el análisis, puedes convertir la explicación del presupuesto en diapositivas con Presenti. Para trabajar la relación entre las pruebas y la recomendación, consulta también la guía de narración con datos para presentaciones, en inglés.
Compara un presupuesto y un resultado con el mismo alcance
Imagina que un equipo de preparación de pedidos presenta los costes de un mes. El presupuesto aprobado contemplaba 1.000 pedidos completados; finalmente se completaron 1.200. Todas las cifras siguientes corresponden al mismo mes, a las mismas categorías de coste y a la misma definición de pedido completado. Los importes están expresados en dólares estadounidenses.
El presupuesto prevé 3 USD de embalaje y 4 USD de mano de obra de preparación por pedido, más 2.000 USD de costes fijos de instalaciones. En este ejemplo, los pedidos requieren un trabajo comparable y se supone que el coste de las instalaciones no cambia entre 1.000 y 1.200 pedidos. Antes de aplicar el modelo a otra operación, la persona responsable del presupuesto debe confirmar que esos supuestos también se cumplen.
| Categoría | Presupuesto original | Coste real |
|---|---|---|
| Embalaje | 3.000 USD | 3.840 USD |
| Mano de obra de preparación | 4.000 USD | 5.160 USD |
| Instalaciones | 2.000 USD | 2.100 USD |
| Total | 9.000 USD | 11.100 USD |
Una diapositiva que solo compara 9.000 con 11.100 USD muestra una diferencia correcta: el coste real supera el presupuesto original en 2.100 USD, un 23,3 %. Pero omite que los pedidos completados aumentaron un 20 %. Ese contexto cambia la conversación.
Antes de calcular, revisa el periodo y el alcance con quien lleva las cuentas. Una factura pendiente, un asiento registrado tarde o una categoría recién incorporada pueden hacer que los totales no sean comparables. No elimines un cargo sin explicarlo porque complique la historia: muestra el tratamiento acordado y su fuente.
Ajusta los costes variables a la actividad real
El presupuesto ajustado a la actividad real calcula qué coste permitirían los supuestos originales para el volumen efectivamente realizado. Sirve para comparar; no supone aprobar el gasto a posteriori. El ejemplo de gestión de costes de ACCA, en inglés distingue ambos componentes: la actividad modifica la previsión de costes variables, mientras que los costes fijos permanecen iguales dentro del modelo planteado.
Aquí, el embalaje pasa a 1.200 × 3 USD = 3.600 USD, y la mano de obra a 1.200 × 4 USD = 4.800 USD. El importe previsto para instalaciones se mantiene en 2.000 USD. Por tanto, el presupuesto ajustado suma 10.400 USD.
| Categoría | Presupuesto ajustado | Real menos ajustado |
|---|---|---|
| Embalaje | 3.600 USD | +240 USD |
| Mano de obra de preparación | 4.800 USD | +360 USD |
| Instalaciones | 2.000 USD | +100 USD |
| Total | 10.400 USD | +700 USD |
No multipliques todo el presupuesto de 9.000 USD por 1,2. Obtendrías 10.800 USD porque estarías aumentando indebidamente en 400 USD la partida fija de instalaciones. La diferencia pendiente de explicar parecería menor, sin ninguna prueba de que esa partida deba cambiar.
La cautela también se aplica en sentido contrario. El coste de una plantilla asalariada, un cargo mínimo de proveedor o un turno adicional no tiene por qué variar de forma continua con el número de pedidos. Separa los costes mixtos en componentes justificados o muestra el salto de coste correspondiente. Si no conoces cómo se comporta una partida, presenta el análisis como provisional en lugar de tratarla automáticamente como coste por pedido.
Desglosa los 2.100 USD de desviación
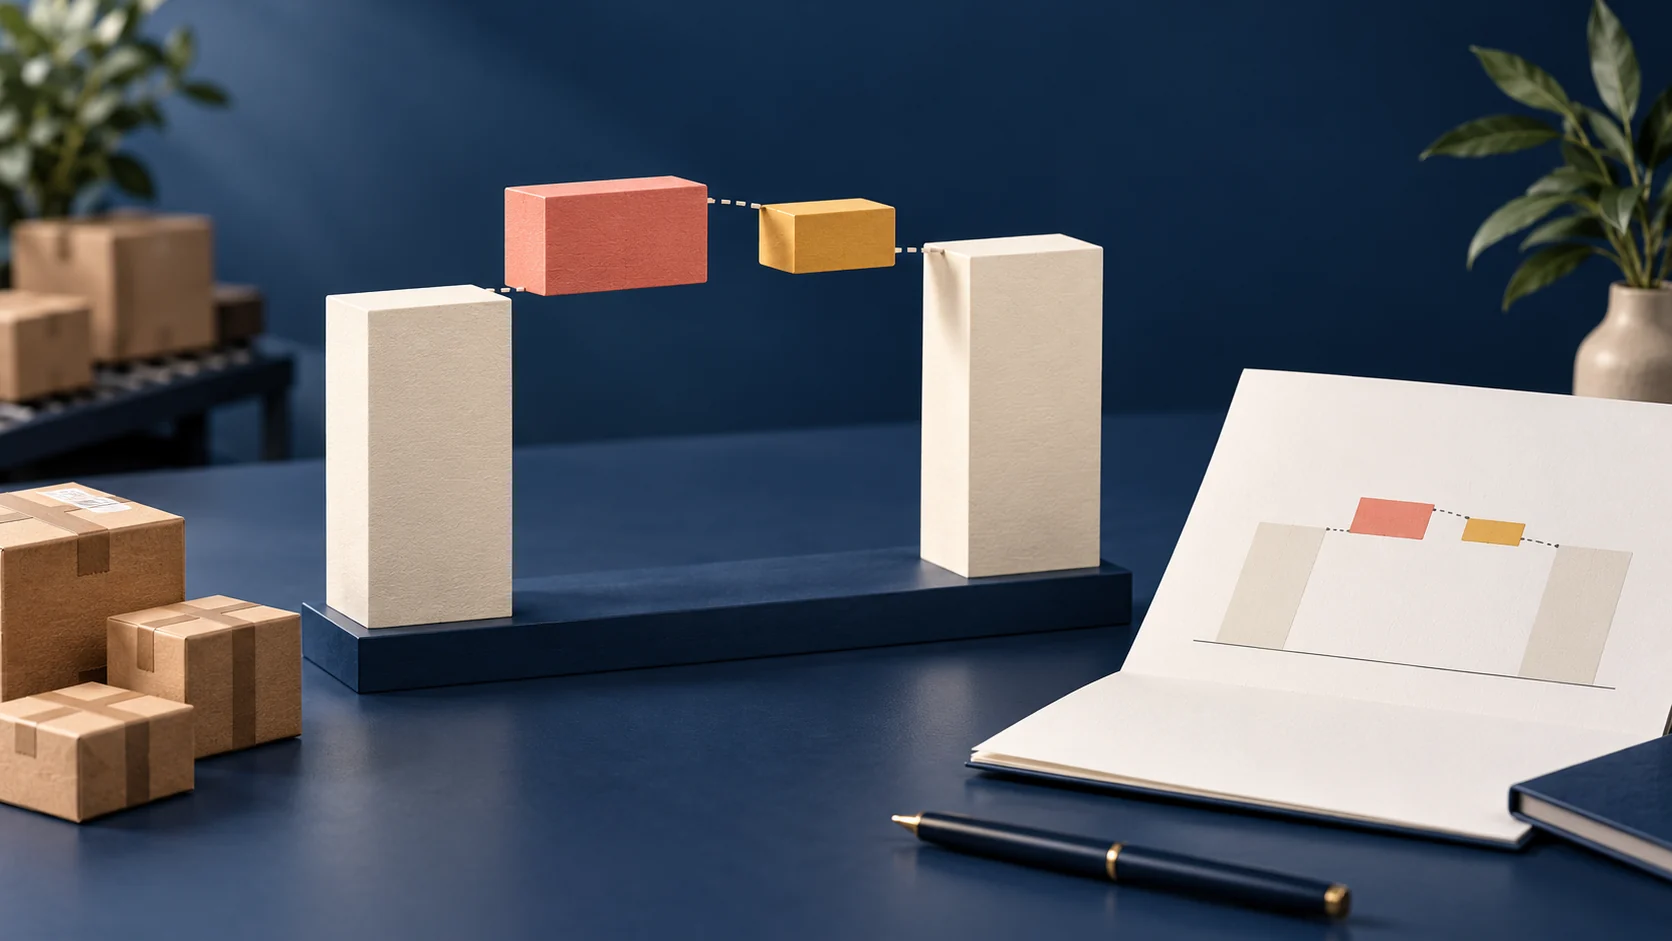
Ahora puedes presentar una secuencia sencilla que cuadra exactamente:
- 9.000 USD: presupuesto original para 1.000 pedidos.
- +1.400 USD: importe adicional previsto para 200 pedidos, a 7 USD de coste variable por pedido.
- +700 USD: coste real por encima del presupuesto ajustado.
- 11.100 USD: coste real de los 1.200 pedidos.
La conciliación es 9.000 + 1.400 + 700 = 11.100 USD. Utiliza un gráfico de cascada si interesa ver la secuencia, o una tabla pequeña si importan más los valores exactos. Etiqueta directamente los totales inicial y final, indica el supuesto de actividad y explica qué significan los signos. No dependas solo del rojo y el verde. La guía de gráficos de cascada para presentaciones explica cómo situar los totales inicial y final desde cero, acumular las variaciones intermedias y evitar contar el total final como un movimiento adicional.
Un título defendible sería: «El mayor volumen explica 1.400 USD de la diferencia según el modelo presupuestario; quedan 700 USD por encima del importe ajustado». «El equipo desperdició 700 USD» va más allá de los datos. También lo hace «El crecimiento explica todo el exceso de gasto».
La diferencia original de 2.100 USD sigue siendo relevante para quien controla el límite de gasto. Muéstrala junto a la comparación ajustada. Ajustar el presupuesto ayuda a explicar el desempeño, pero no elimina una restricción de financiación ni modifica una aprobación.
Investiga la diferencia restante sin inventar su causa
Los 240 USD de embalaje podrían estar relacionados con precios de compra, cantidades consumidas, material dañado o cambios en la composición de los pedidos. Los 360 USD de mano de obra podrían deberse a horas, tarifas o trabajos más complejos. La tabla, por sí sola, no permite distinguir esas explicaciones.
Pide la información que permita separarlas. Para el embalaje, compara cantidades compradas y utilizadas, precios unitarios y tipos de pedido. Para la mano de obra, contrasta horas pagadas, tarifas aplicables y trabajo completado. Para los 100 USD de instalaciones, identifica el cargo real y comprueba si sigue siendo válido el supuesto de coste fijo.
Asigna a cada investigación un responsable y una fecha de respuesta, no un objetivo de ahorro prematuro. «Operaciones y finanzas revisarán el consumo y los precios del embalaje antes de la reunión del viernes» es una acción concreta. «Reducir el desperdicio de embalaje en 240 USD» presupone una conclusión que todavía no se ha demostrado.
Si la revisión revela que los pedidos complejos tuvieron más peso ese mes, revisa el modelo de actividad. Un único coste medio por pedido podría dejar de ser una comparación adecuada. Presenta el nuevo supuesto por separado y conserva el presupuesto aprobado original para que se vea qué ha cambiado.
Reconcilia el consumo y el precio del embalaje
Supongamos que la investigación aporta estos registros adicionales del mismo mes ficticio. Son supuestos didácticos, no resultados de una empresa real. Los 3 dólares por pedido del presupuesto equivalen a tres unidades de embalaje idénticas a un coste estándar de 1 dólar cada una. Para 1.200 pedidos corresponden 3.600 unidades. El registro de consumo indica ahora 3.200 unidades utilizadas y valoradas a 1,20 dólares: los mismos 3.840 dólares de coste real del ejemplo.
| Registro que hay que conciliar | Dato ilustrativo | Qué permite comprobar |
|---|---|---|
| Norma aprobada de consumo y coste | 3 unidades por pedido × 1 dólar por unidad | La previsión original de 3 dólares por pedido |
| Pedidos completados | 1.200 pedidos comparables | 3.600 unidades previstas para la actividad real |
| Consumo y valoración de materiales | 3.200 unidades utilizadas × 1,20 dólares | 3.840 dólares imputados al embalaje de este mes |
Primero valora el consumo real al precio estándar: 3.200 × 1 = 3.200 dólares. Frente a la previsión ajustada de 3.600 dólares, el componente de cantidad es −400 dólares. Después cambia el precio de esas mismas 3.200 unidades de 1 a 1,20 dólares: 3.200 × 0,20 = +640 dólares. La conciliación es exacta: 3.600 − 400 + 640 = 3.840; los dos componentes suman la desviación original de +240 dólares.
Utiliza el consumo y su coste correspondiente en ambos pasos. Una factura de compra no demuestra cuánto material se ha utilizado este mes. Concilia existencias, devoluciones y criterios de valoración antes de aplicar el cálculo; no sustituyas las unidades consumidas por las compradas.
Un título útil sería: «Embalaje: 240 dólares sobre la previsión ajustada; el componente de precio de 640 dólares supera la reducción de 400 dólares en consumo valorado al coste estándar». La aritmética no resuelve la causa. Consumir menos podría deberse a un cambio en los requisitos de embalaje o a una protección insuficiente; no demuestra mayor eficiencia. El componente de precio tampoco atribuye responsabilidad ni prueba que el aumento fuera evitable. Operaciones debe comprobar los requisitos y la comparabilidad de los pedidos; finanzas, la valoración del consumo. Los 360 dólares de mano de obra y los 100 de instalaciones siguen siendo investigaciones separadas.
Organiza la revisión presupuestaria en cinco diapositivas
Esta secuencia mantiene el cálculo a mano sin convertir la reunión en un recorrido por todas las hojas del archivo.
| Diapositiva | Mensaje y datos | Conversación |
|---|---|---|
| 1. Conclusión principal | 2.100 USD sobre el presupuesto original; 700 USD sobre el ajustado a la actividad. | ¿Qué diferencia exige una explicación, una decisión de financiación o ambas? |
| 2. Actividad | 1.200 pedidos completados frente a 1.000 previstos, con el mismo periodo y alcance. | ¿El trabajo es lo bastante comparable para usar un modelo por pedido? |
| 3. Desglose del coste | 9.000 + 1.400 + 700 = 11.100 USD. | ¿Siguen siendo válidos los supuestos de costes variables y fijos? |
| 4. Diferencias restantes | Embalaje: 240 USD; mano de obra: 360 USD; instalaciones: 100 USD sobre el presupuesto ajustado. | ¿Qué registros faltan antes de elegir una medida? |
| 5. Próxima acción | Responsables, fechas de investigación y cualquier decisión de gasto independiente. | ¿Qué hay que acordar ahora y qué se revisará en la próxima reunión? |
Deja el detalle contable y los cálculos de origen en un anexo o en un archivo de trabajo enlazado. Coloca el periodo, la moneda y la definición de los costes junto al gráfico, para que también los encuentre quien reciba una diapositiva suelta. Evita títulos como «Mal control de costes» si el análisis no permite sostenerlos.
Convierte la explicación comprobada en un borrador
Cuando la persona responsable del presupuesto haya revisado la comparación, utiliza Presenti para preparar las diapositivas a partir del texto aprobado. Facilita las cifras y su explicación como texto: este flujo no presupone que el producto calcule desviaciones presupuestarias ni que mantenga una conexión activa con un libro contable.
Crea una revisión mensual de costes de cinco diapositivas con este ejemplo ilustrativo. Presupuesto original: 1.000 pedidos; embalaje, 3.000 USD; mano de obra de preparación, 4.000 USD; instalaciones, 2.000 USD; total, 9.000 USD. Actividad real: 1.200 pedidos. Presupuesto ajustado: embalaje, 3.600 USD; mano de obra, 4.800 USD; instalaciones, 2.000 USD; total, 10.400 USD. Costes reales: 3.840, 5.160 y 2.100 USD; total, 11.100 USD. Separa los 1.400 USD adicionales por actividad de los 700 USD restantes. Conserva el supuesto de coste fijo e indica que las causas no están confirmadas. Termina con los responsables y fechas de investigación que se aporten, sin inventar ahorros ni aprobaciones.
Contrasta el gráfico y el título generados con la misma tabla de origen. Comprueba que 10.400 USD figure como presupuesto ajustado, no como gasto real, y que los 700 USD no se hayan convertido en una pérdida de eficiencia supuestamente demostrada. Al llegar los resultados del mes siguiente, recalcula la comparación antes de reutilizar el titular. El diseño puede mantenerse; la explicación debe responder a los nuevos datos.