Un caso de negocio para migrar software debe responder si cambiar de sistema compensa el desembolso, la interrupción y el riesgo de ejecución frente a mantener el actual. Una suscripción anual más barata no basta. Compara el mismo alcance durante el mismo periodo, incluye los meses en que funcionan ambos sistemas e identifica el supuesto que podría invertir la recomendación.
En el ejemplo ficticio siguiente, la sustitución ahorra 60.000 USD al año una vez cerrado el sistema anterior, pero solo 36.000 USD durante el horizonte de decisión de tres años. Tres meses adicionales de funcionamiento simultáneo eliminan ese ahorro. La presentación debe mostrar ambas cifras.
Cuando finanzas y la persona responsable del sistema hayan acordado los datos de entrada, utiliza Presenti para convertir el informe de decisión en diapositivas editables. Mantén los cálculos en el modelo financiero. Presenti ayuda a organizar la explicación; no valida la rentabilidad económica ni migra el software.
Compara la migración con una alternativa creíble de continuidad
Empieza por una decisión que se pueda aprobar: «¿Financiamos este trimestre la sustitución del sistema interno de gestión de casos o mantenemos el servicio actual durante tres años?». Define los mismos usuarios, procesos esenciales, nivel de servicio, moneda y horizonte de evaluación para ambas opciones. De lo contrario, una sustitución barata puede parecer atractiva simplemente porque ofrece menos.
Imagina una empresa con 100 usuarios en un sistema interno que sigue teniendo soporte. Puede renovarlo o migrar a otro que cubra las mismas tareas principales. No se supone que el actual vaya a dejar de funcionar el próximo año, por lo que mantenerlo es una alternativa real, no una opción deliberadamente poco creíble.
Si una fecha real de fin de soporte o un requisito obligatorio impiden continuar, compara alternativas que cumplan esos requisitos. No presentes una continuidad inviable como opción de ahorro. Una migración por etapas, si es realista, necesita sus propios costes y fechas, sin atribuirse todos los ahorros de una transición más rápida.
La guía de estimación y evaluación de costes de la GAO incluye el alcance, la base técnica, los supuestos, el análisis de sensibilidad y la actualización con costes reales como elementos de una estimación fiable. Aplica ese rigor a la decisión: las diapositivas son una vista de la estimación, no la sustituyen.
Muestra tres años de desembolsos, incluido el periodo de solapamiento
Los costes siguientes son inventados para desarrollar el ejemplo. La tabla expresa miles de USD. El año 0 es el momento de aprobación; los años 1–3 son los tres años siguientes.
| Desembolso | Año 0 | Año 1 | Año 2 | Año 3 | Total |
|---|---|---|---|---|---|
| Continuar: licencias, infraestructura y soporte actuales | 0 | 144 | 144 | 144 | 432 |
| Migrar: implementación y preparación de la salida | 90 | 0 | 0 | 0 | 90 |
| Migrar: sistema anterior durante tres meses de solapamiento | 0 | 36 | 0 | 0 | 36 |
| Migrar: licencias, infraestructura y soporte del sustituto | 0 | 84 | 84 | 84 | 252 |
| Migrar: soporte temporal de transición | 0 | 18 | 0 | 0 | 18 |
| Migrar: salida total de efectivo | 90 | 138 | 84 | 84 | 396 |
| Flujo de caja incremental: continuar menos migrar | −90 | 6 | 60 | 60 | 36 |
Los 90.000 USD de la aprobación incluyen 60.000 de implementación, 20.000 de correspondencia y validación de datos y 10.000 de preparación del cambio y del archivo. Los 18.000 USD adicionales pagan soporte temporal de transición; no son un segundo cargo por la misma implementación. Los salarios no cambian entre opciones, así que la tabla no atribuye ahorros de nómina.
El sistema actual cuesta 12.000 USD al mes. Tres meses de solapamiento cuestan 3 × $12,000 = $36,000. El sustituto cuesta 84.000 USD por cada año completo desde el año 1, incluso mientras el anterior sigue activo. No contabilices un año entero de costes evitados del sistema anterior y permitas después, sin explicarlo, un periodo de coexistencia.
El cálculo a tres años es $432,000 − $396,000 = $36,000 de ahorro sin descontar. La diferencia una vez estabilizada la operación, $144,000 − $84,000 = $60,000 al año, excluye los costes iniciales y de transición. Ninguna de las dos cifras es un ingreso ni una rentabilidad verificada de un proyecto real.
Expón los supuestos que determinan el resultado
El escenario base ficticio supone que el contrato del sistema anterior puede cancelarse mensualmente tras tres meses de coexistencia, que los precios del sustituto permanecen fijos, que no cambia el número de usuarios y que no se factura implementación adicional después del año 0. Otro contrato puede cambiar la respuesta aunque el software funcione perfectamente.
| Dato de entrada | Escenario base ficticio | Evidencia necesaria en una propuesta real |
|---|---|---|
| Desembolso operativo actual | 144.000 USD al año. | Condiciones de renovación, facturas de infraestructura y costes de soporte que realmente se puedan evitar. |
| Desembolso operativo del sustituto | 84.000 USD al año. | Alcance presupuestado, supuestos de uso, nivel de soporte y condiciones de renovación. |
| Desembolso inicial de migración | 90.000 USD al aprobar. | Alcance del trabajo, fechas de pago, dependencias y exclusiones. |
| Solapamiento con el sistema anterior | Tres meses a 12.000 USD al mes. | Preaviso, derechos de cancelación y una preparación realista para el cambio. |
| Soporte temporal | 18.000 USD en el año 1. | Plan de personal para la transición y condición que pone fin al soporte adicional. |
Es una comparación simplificada de caja antes de impuestos, sin inflación, variaciones de divisa, valor terminal ni beneficios por ingresos. Se excluyen los gastos hundidos porque ya se incurrió en ellos; se incluyen los pagos futuros que difieren entre alternativas. Son decisiones explícitas del modelo, no una afirmación de que esos factores nunca importen. En una propuesta real, finanzas determina el horizonte, el tratamiento fiscal, la base de precios y las obligaciones residuales.
Muestra también el esfuerzo interno en una línea de capacidad separada, aunque no cambie el efectivo. Reasignar empleados afecta a la entrega de otros trabajos, pero no elimina automáticamente sus salarios del presupuesto. Identifica qué tareas se posponen en lugar de convertir el tiempo recuperado en ahorros de caja sin respaldo.
Explica las fechas de los flujos antes del VAN o el plazo de recuperación
Para una vista descontada opcional, los flujos incrementales son −90, +6, +60, +60, en miles de USD. Con una tasa anual puramente ilustrativa del 10 % y tratando los flujos de los años 1–3 como pagos al cierre de cada año:
NPV = −90 + 6 / 1.10 + 60 / 1.10² + 60 / 1.10³ = +10.12
Eso equivale aproximadamente a 10.120 USD de valor actual neto incremental, no a 36.000 USD. El 10 % es un dato de demostración, no una tasa mínima recomendada para una empresa. En una propuesta real, utiliza la tasa y el criterio temporal aprobados. Los pagos importantes con fechas concretas requieren un modelo fechado, no una simplificación de cierre anual.
En Excel, con el nombre de función en inglés, el ejemplo es =-90+NPV(10%,6,60,60). La documentación de NPV de Microsoft especifica flujos al final de periodos igualmente espaciados. La salida inmediata de 90.000 USD queda fuera de los argumentos de NPV; introducirla como primer valor futuro desplaza su fecha.
La caja acumulada sin descontar es −90.000 USD al aprobar, −84.000 después del año 1, −24.000 después del año 2 y +36.000 después del año 3. La tabla anual muestra que la inversión se recupera dentro del año 3. No establece un mes exacto; para afirmarlo, utiliza las fechas reales mensuales de pagos y ahorros.
Recalcula los cambios que podrían invalidar el caso
Una diapositiva de sensibilidad cambia un dato y vuelve a calcular el mismo modelo. Añadir un icono rojo de riesgo junto a una cifra de ahorro intacta no es hacer ese análisis. Aquí importan sobre todo el tiempo durante el que hay que seguir pagando el sistema anterior y el coste del sustituto.
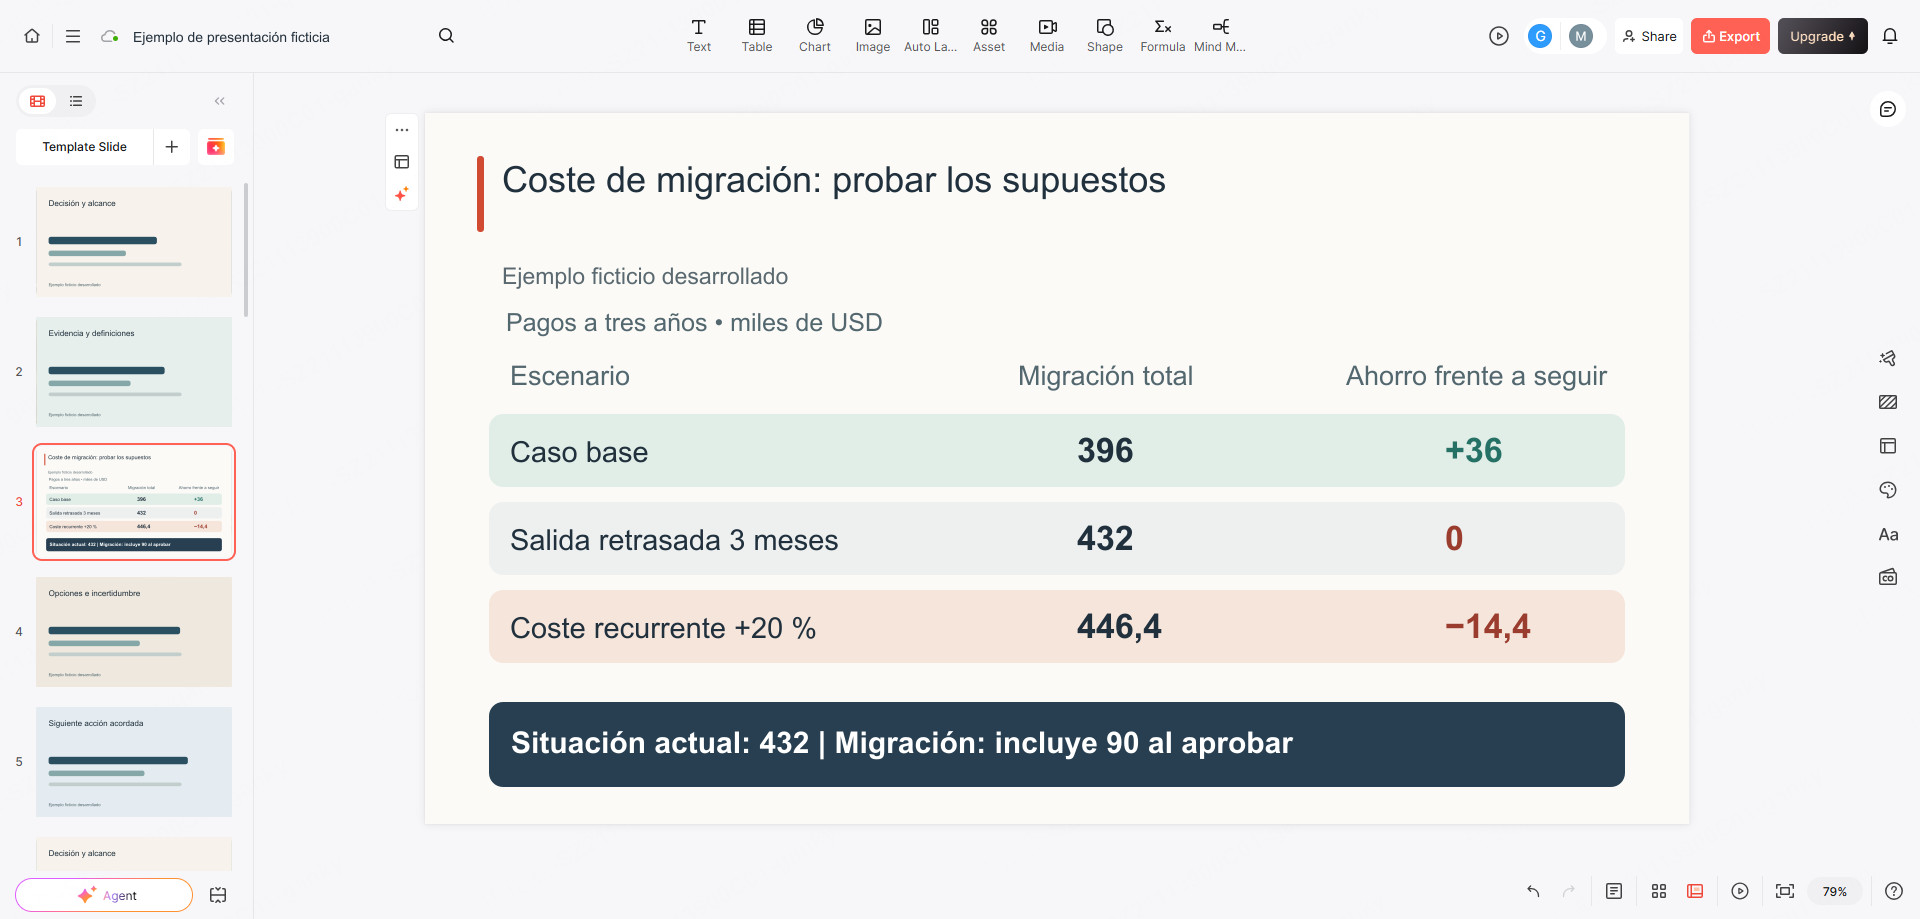
| Escenario | Desembolso total de migración | Ahorro frente a continuar | VAN incremental con el 10 % ilustrativo | Consecuencia para la decisión |
|---|---|---|---|---|
| Escenario base | 396.000 USD | +36.000 USD | +10.120 USD | Caso financiero positivo, pero con poco margen. |
| El solapamiento pasa de tres a seis meses | 432.000 USD | 0 USD | −22.607 USD | Desaparece la ventaja nominal de coste dentro de este horizonte. |
| El coste recurrente del sustituto aumenta un 20 % en los tres años | 446.400 USD | −14.400 USD | −31.659 USD | La reducción de costes ya no justifica por sí sola la migración. |
El retraso añade 3 × $12,000 = $36,000 en el año 1. El escenario de precios más altos añade 20% × $84,000 × 3 = $50,400. No son previsiones de probabilidad. Si ambos cambios pueden darse a la vez, calcula un escenario combinado independiente: las pruebas de una sola variable no constituyen automáticamente el peor caso.
El mensaje defendible pasa a ser «el caso a tres años es positivo solo si se controlan la coexistencia y el coste recurrente», no simplemente «ahorramos 60.000 USD al año». Un requisito documentado de seguridad o de servicio puede justificar una opción más cara. Identifica ese objetivo y su evidencia por separado, en vez de inventar pérdidas evitadas por caídas o aumentos de ingresos para que la columna financiera salga positiva.
Condiciona la financiación a la evidencia, no solo a una fecha
Aprobar la inversión compromete presupuesto; autorizar el apagado del sistema anterior depende de evidencia operativa y condiciones contractuales. Una fecha no demuestra ninguna de las dos cosas. Solicita una aprobación por etapas: confirmar precios recurrentes y condiciones de salida antes de comprometer la implementación; aceptar procesos representativos y el enfoque de conciliación de datos antes del cambio; confirmar que se puede dejar de pagar el sistema anterior antes de reconocer el ahorro.
Indica quién acepta cada resultado y qué supuesto financiero protege. Si la evidencia de implementación es insuficiente, la siguiente decisión puede ser reducir el alcance, autorizar una investigación acotada o conservar el sistema actual. Si la salida se retrasa, recalcula el solapamiento antes de repetir el ahorro original. Son consecuencias para la inversión, no un manual técnico detallado.
Después de aprobar el proyecto, utiliza la guía de presentación para retirar un producto para tratar las tareas de los usuarios afectados, las vías de sustitución y los avisos. Esta presentación responde a la pregunta anterior: si conviene invertir y con qué condiciones.
Asigna una función de decisión a cada una de las seis diapositivas
Mantén la hoja de cálculo y los presupuestos como modelo de referencia. Utiliza la presentación para explicar la elección:
- Decisión solicitada: migrar ahora, mantener el sistema actual o aprobar una investigación más pequeña. Identifica alcance y persona que decide.
- Opciones comparables: los mismos 100 usuarios y tareas principales, además de diferencias importantes de capacidad.
- Caja a tres años: totales de 432.000 y 396.000 USD y desembolso inicial de 90.000 USD.
- Qué cambia la respuesta: escenarios de retraso y de coste recurrente junto al caso base.
- Condiciones de financiación: vincula los hitos de aprobación con los supuestos contractuales, técnicos y operativos.
- Recomendación: expresa la opción respaldada ahora y la condición pendiente que podría cambiarla.
Utiliza esos títulos para preparar el texto de entrada de Presenti, con cifras aprobadas, unidades, etiquetas de escenarios y recomendación debajo. Pide conservar la identificación del ejemplo ficticio y la diferencia entre ahorro total de caja y reducción anual una vez estabilizada la operación. No le pidas que deduzca los costes que faltan a partir del nombre de un software.
Compara el borrador con el modelo, especialmente los signos negativos, las unidades en miles de USD, las fechas y la palabra «propuesto». Corrige cualquier gráfico que pierda el desembolso inicial o la etiqueta de un escenario.
El cierre del caso ficticio puede decir: «Avanzar solo cuando haya respaldo para el presupuesto del sustituto y la salida en tres meses. El caso base ahorra 36.000 USD en tres años, pero tres meses adicionales de coexistencia eliminan ese beneficio nominal. Si no se cumplen esas condiciones, volver con una alternativa revisada en lugar de aprobar por el titular de 60.000 USD de ahorro anual».