Une diapositive de modèle économique explique qui paie, ce que le paiement couvre, quand il intervient et ce qu’il faut fournir en retour. Avant d’ajouter une prévision, rendez cette transaction compréhensible. Le public doit pouvoir suivre une vente et distinguer le montant facturé des coûts nécessaires à sa réalisation.
Commencez par les conditions commerciales et un petit exemple chiffré. Une fois ces éléments clairs, vous pouvez construire un pitch deck modifiable à partir de vos informations. Fournissez les faits dès le départ : un outil de présentation peut organiser l’explication, mais il ne peut ni fixer vos prix ni confirmer que vos clients les accepteront.
Suivez un achat, du payeur à la prestation
Imaginez que vous expliquiez l’activité à un futur client. « Notre plateforme évolutive génère des revenus » ne lui apprend pas grand-chose. « Une entreprise de réparation indépendante paie un abonnement mensuel pour planifier ses rendez-vous et coordonner ses interventions » identifie un acheteur, un paiement et un service.
Quatre questions structurent la diapositive :
- Qui paie ? Nommez le client payeur, qui peut être différent de l’utilisateur.
- Quelle est l’unité facturée ? Un compte, un utilisateur, une transaction, un projet ou une autre unité précisément définie.
- Quand la facturation intervient-elle ? Chaque mois, chaque année, par commande réalisée ou à des étapes convenues du projet.
- Que faut-il fournir ? Identifiez le produit ou la prestation, ainsi que le travail ou les principaux coûts nécessaires à sa réalisation.
Le guide de Sequoia pour présenter un projet traite le modèle économique comme une composante distincte du marché et du produit. Gardez cette séparation : la taille du marché décrit une possibilité, la traction rapporte ce qui s’est passé et le modèle économique explique le mécanisme de paiement.
Un exemple d’abonnement dont les calculs se vérifient
Imaginons un logiciel de planification pour des entreprises de réparation indépendantes. L’offre coûte 150 dollars américains (USD) par compte et par mois et comprend jusqu’à cinq membres du personnel. Les utilisateurs supplémentaires ne sont pas traités dans cet exemple. Ces conditions et chiffres sont fictifs : ils illustrent une diapositive, pas des résultats clients.
Le client payeur est l’entreprise de réparation. Les membres de son personnel utilisent le logiciel, mais cinq utilisateurs ne correspondent pas à cinq abonnements. L’unité facturée est un compte d’entreprise par mois.
| Élément | Hypothèse de l’exemple |
|---|---|
| Acheteur | Une entreprise de réparation. |
| Service fourni | Un compte de planification pour cinq membres du personnel au maximum. |
| Prix et unité | 150 dollars par compte et par mois. |
| Facturation | Mensuelle, sans frais de mise en service dans cet exemple. |
| Coût direct supposé | 30 dollars par compte et par mois. |
| Montant restant après ce coût | 120 dollars par compte et par mois, avant les autres charges. |
Avec 20 comptes hypothétiques, la facturation mensuelle serait de 20 × 150 = 3 000 dollars. Les coûts directs supposés seraient de 20 × 30 = 600 dollars. Il resterait donc 2 400 dollars avant le développement, les ventes, l’administration, les impôts et les autres charges. Ce montant n’est pas un bénéfice net.
Les 30 dollars de coût direct sont une hypothèse, pas une preuve que les coûts restent stables à mesure que l’activité grandit. Sur la diapositive, écrivez « Montant restant avant les autres charges » et conservez les hypothèses de coût dans les éléments complémentaires.
Le calcul sur 20 comptes explique le fonctionnement du modèle. Si l’entreprise n’a pas acquis 20 clients, présentez-le comme une illustration et non comme un résultat. Une multiplication hypothétique ne doit jamais apparaître sous un titre tel que « Chiffre d’affaires réalisé ».
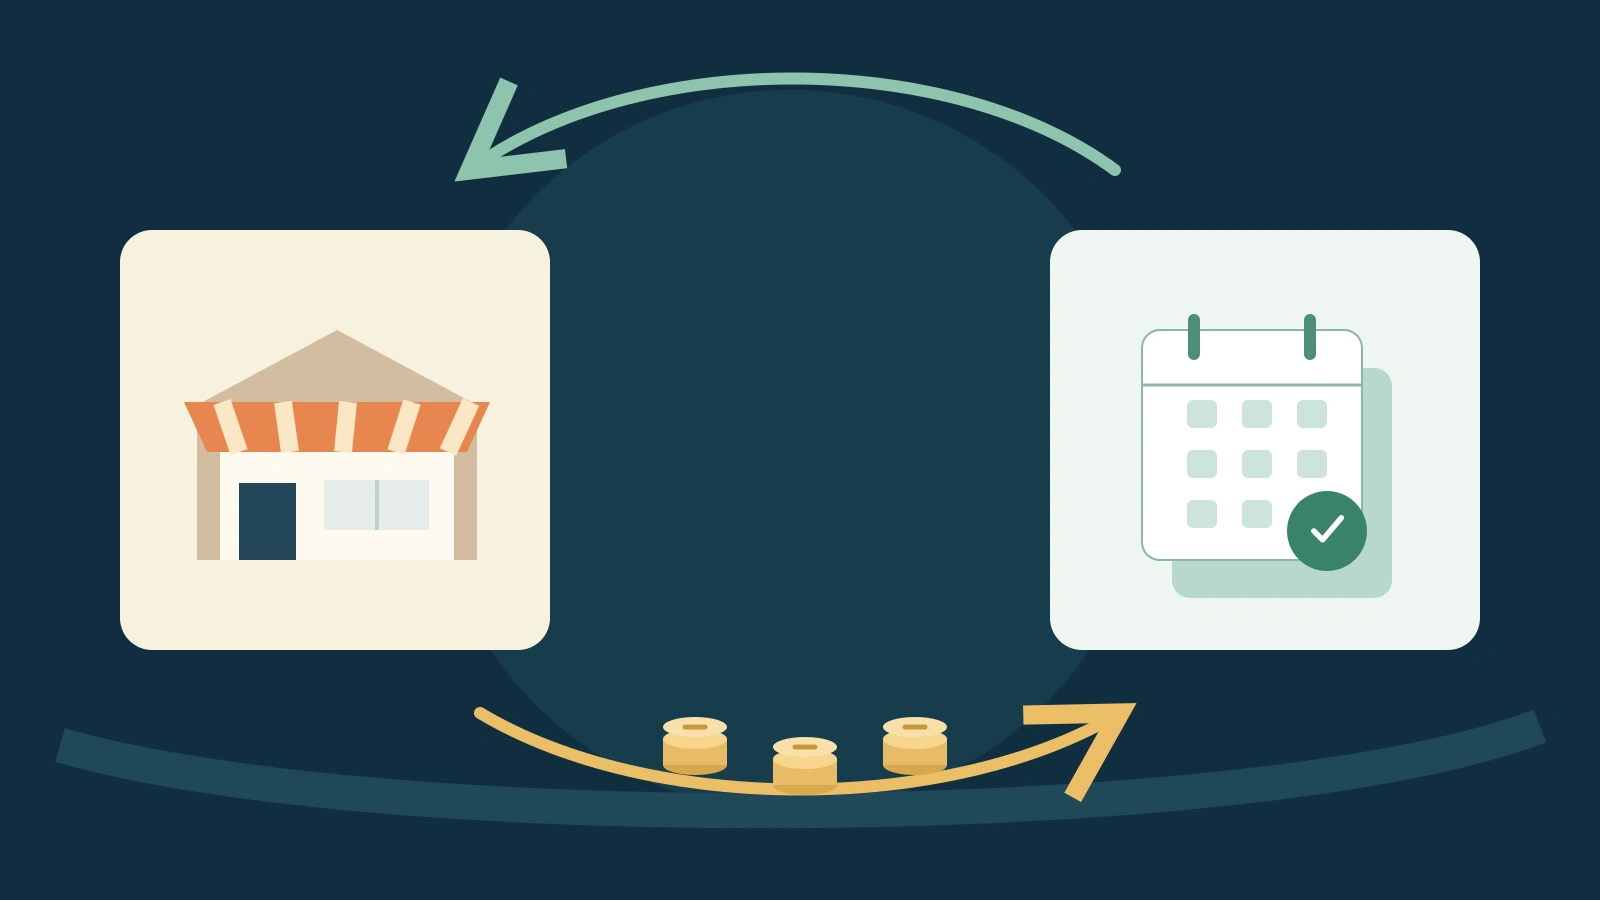
Dessinez la prestation et le paiement en sens opposés
Placez le fournisseur d’un côté et l’entreprise cliente de l’autre. Une flèche indique le service fourni : « Compte de planification, jusqu’à cinq personnes ». Une autre revient vers le fournisseur : « 150 dollars par compte et par mois ».
Sous ce circuit, ajoutez une courte ligne de calcul : « 150 dollars facturés − 30 dollars de coût direct supposé = 120 dollars avant les autres charges ». Gardez l’unité facturée à côté du prix. Un grand « 150 dollars » sans « par compte d’entreprise et par mois » se prête aux mauvaises interprétations.
Le titre peut résumer le mécanisme : Les entreprises de réparation paient un abonnement mensuel par compte. Le prix, l’unité et la cadence de paiement restent ensemble. Évitez une grosse étiquette « 150 dollars » qui oblige le public à chercher ce que ce montant achète.
À l’oral, expliquez la transaction simplement : « L’entreprise paie et jusqu’à cinq membres du personnel utilisent le compte. Dans cet exemple, le montant mensuel est de 150 dollars. Nous prévoyons 30 dollars de coûts directs par compte, ce qui laisse 120 dollars avant le développement, les ventes et les autres charges d’exploitation. Il reste à vérifier si nos données clients et nos coûts soutiennent ces hypothèses. »
Si la prestation exige du travail humain, faites-le apparaître dans les coûts ou dans les hypothèses à tester. Un accompagnement important ne disparaît pas parce que l’offre est présentée comme un logiciel. Le schéma doit expliquer le fonctionnement de l’activité, pas masquer ce qui pourrait en limiter la capacité.
Adaptez le calcul au mode de rémunération
Une place de marché ne peut pas reprendre tel quel le schéma d’un abonnement. Prenons un second exemple fictif : 30 réservations réalisées à 200 dollars chacune représentent 6 000 dollars de valeur totale. Si les prestataires reçoivent 85 % et la plateforme conserve 15 %, les montants sont respectivement de 5 100 et 900 dollars.
Les 6 000 dollars qui passent par le système ne constituent donc pas tous la rémunération conservée par la plateforme. Le traitement comptable réel dépend des contrats et de l’activité ; la diapositive doit au minimum distinguer la valeur des réservations des frais retenus.
Supposons ensuite que le traitement du paiement et la coordination coûtent 7 dollars par réservation réalisée. Pour 30 réservations, cela représente 210 dollars. Sur les 900 dollars de frais conservés, il reste 690 dollars avant les autres charges. Gardez les mêmes 30 réservations dans tous les calculs et indiquez que l’exemple porte sur des prestations réalisées.
Pour une activité au projet, partez au contraire d’un livrable défini. Une prestation à 2 400 dollars est un prix de projet, pas un revenu mensuel récurrent. Indiquez son périmètre, ses échéances de paiement et le traitement des demandes supplémentaires. Si elle mobilise 20 heures d’un spécialiste, ces heures servent à estimer la capacité et le coût ; elles ne deviennent pas automatiquement l’unité facturée au client.
N’ajoutez pas plusieurs sources de revenus simplement pour donner une impression de diversification. Si l’abonnement est l’offre actuelle et que la publicité ou une commission ne sont que des pistes, séparez le fonctionnement existant des options non testées. Un mécanisme précis est plus facile à discuter qu’une liste de possibilités.

Montrez les conditions qui peuvent changer le modèle
Le rythme de paiement influe sur la trésorerie. Un contrat annuel payé d’avance ne produit pas les mêmes encaissements qu’une facturation mensuelle. Pour un projet, une partie peut être payée avant la livraison et le reste après acceptation. Ne présentez pas ces échéances comme interchangeables.
Dans une place de marché, précisez les conditions qui déclenchent les frais : réservation, prestation réalisée, paiement non remboursé ou autre événement prévu. Dans l’exemple ci-dessus, les 30 réservations sont réalisées. Ajouter des réservations annulées sans modifier le calcul changerait le sens du total.
Décrivez aussi ce que recouvre le coût direct supposé. Pour l’abonnement, les 30 dollars pourraient comprendre de l’assistance, de l’hébergement et des services tiers, mais leur montant peut varier selon le client. S’il s’agit d’une estimation, dites-le. Une hypothèse de coût ne constitue pas une marge observée.
Enfin, distinguez prix proposé et prix réellement payé. « Nous envisageons 150 dollars par mois » n’équivaut pas à « 20 entreprises ont payé 150 dollars ce mois-ci ». Une période gratuite ou une remise peut produire des comptes actifs sans produire la facturation affichée dans l’exemple.
Donnez une place précise à cette diapositive
Présentez le modèle après avoir expliqué le problème et le produit, puis avant de détailler l’adoption et les ressources nécessaires. Le public peut ainsi suivre ce qui est vendu, comment l’activité est rémunérée et quelles observations ou hypothèses soutiennent sa croissance.
Dans une présentation d’entreprise plus large, résumez le mécanisme sans laisser les chiffres prendre toute la place. Le lecteur doit aussi comprendre l’activité, les clients visés et la prestation. Un exemple chiffré rend cette description concrète, mais ne remplace pas le reste du portrait de l’entreprise.
Pour préparer votre diapositive, rédigez un bref descriptif : payeur, unité facturée, prestation, calendrier de paiement, exemple de calcul et hypothèses. Demandez deux flux et un calcul lisible, plutôt qu’une copie de votre feuille financière. Vérifiez ensuite que le schéma distingue toujours ce qui est encaissé, ce qui est reversé et ce qui reste à financer.