Une diapositive sur le seuil de rentabilité doit répondre à une question précise : combien d’unités faut-il vendre pendant une période donnée pour que le chiffre d’affaires couvre les coûts retenus dans le modèle ? Annoncez ce seuil dans le titre, placez les hypothèses de prix et de coûts à côté, puis utilisez le graphique pour expliquer ce qui change de part et d’autre du croisement.
Dans une présentation destinée à des investisseurs, cette analyse appartient à la partie financière de votre pitch deck. Elle ne remplace pas un plan de trésorerie et ne prouve pas que les clients achèteront le volume nécessaire. Elle fournit un seuil discutable et vérifiable, accompagné des hypothèses susceptibles de le déplacer.
Définir l’unité, la période et les coûts retenus
Prenons une entreprise fictive qui vend un atelier de formation standard. Une unité correspond à un atelier réalisé, pas à un participant ni à une demande réservée. L’analyse porte sur un mois. Tous les montants sont en dollars américains (USD) : 12 000 USD de coûts fixes mensuels, un prix de 600 USD par atelier et 200 USD de coûts variables de réalisation par atelier.
Chaque atelier laisse donc 400 USD pour couvrir les coûts fixes. À 30 ateliers, le chiffre d’affaires et le coût total modélisé atteignent tous deux 18 000 USD. C’est l’affirmation que la diapositive peut soutenir. Elle ne permet pas encore de dire que l’entreprise sera rentable au troisième mois, aura récupéré son investissement initial ou disposera de 18 000 USD en banque.
Les explications de la SBA sur le seuil de rentabilité le définissent par l’égalité entre revenus et coûts. Pour un seul produit, la formule divise les coûts fixes par le prix unitaire moins le coût variable unitaire. Les entrées doivent employer des unités compatibles et la même période. Les chiffres de cet article sont illustratifs, pas des résultats observés.
| Entrée | Exemple de l’atelier | Précision nécessaire |
|---|---|---|
| Unité | Un atelier réalisé | Vente, commande, place ou prestation : ce que représente une unité |
| Période | Un mois | La période des coûts fixes et du volume attendu |
| Prix unitaire | 600 USD | Le revenu retenu par unité, avec un traitement cohérent des remises et taxes |
| Coût variable unitaire | 200 USD | Les coûts qui évoluent avec une unité supplémentaire dans la plage modélisée |
| Coûts fixes | 12 000 USD par mois | Les coûts inclus et la plage de volume dans laquelle ils restent fixes |
Calculer le croisement avant de le dessiner
Le calcul est ici : 12 000 USD ÷ (600 USD − 200 USD) = 30 ateliers. Chaque atelier réalisé apporte une marge sur coût variable de 400 USD pour couvrir les 12 000 USD fixes mensuels. Les lignes suivantes suffisent à construire et vérifier les deux droites.
| Ateliers dans le mois | Chiffre d’affaires | Coût total modélisé | Chiffre d’affaires moins coûts |
|---|---|---|---|
| 0 | 0 USD | 12 000 USD | −12 000 USD |
| 10 | 6 000 USD | 14 000 USD | −8 000 USD |
| 20 | 12 000 USD | 16 000 USD | −4 000 USD |
| 30 | 18 000 USD | 18 000 USD | 0 USD |
| 40 | 24 000 USD | 20 000 USD | 4 000 USD |
Si le résultat est fractionnaire et que l’unité ne peut pas être vendue par fraction, arrondissez le seuil opérationnel au supérieur. Un résultat de 30,4 ateliers exige 31 ateliers entiers sous ces hypothèses. Conservez le nombre non arrondi dans le calcul détaillé pour permettre sa reproduction.
Un prix inférieur ou égal au coût variable ne laisse aucune marge positive par unité. Avec des coûts fixes positifs, prolonger les droites vers la droite ne donnera alors aucun seuil de volume positif pertinent. Revoyez les hypothèses au lieu d’afficher un objectif de ventes négatif ou infini.

Construire un graphique qui rend le seuil lisible
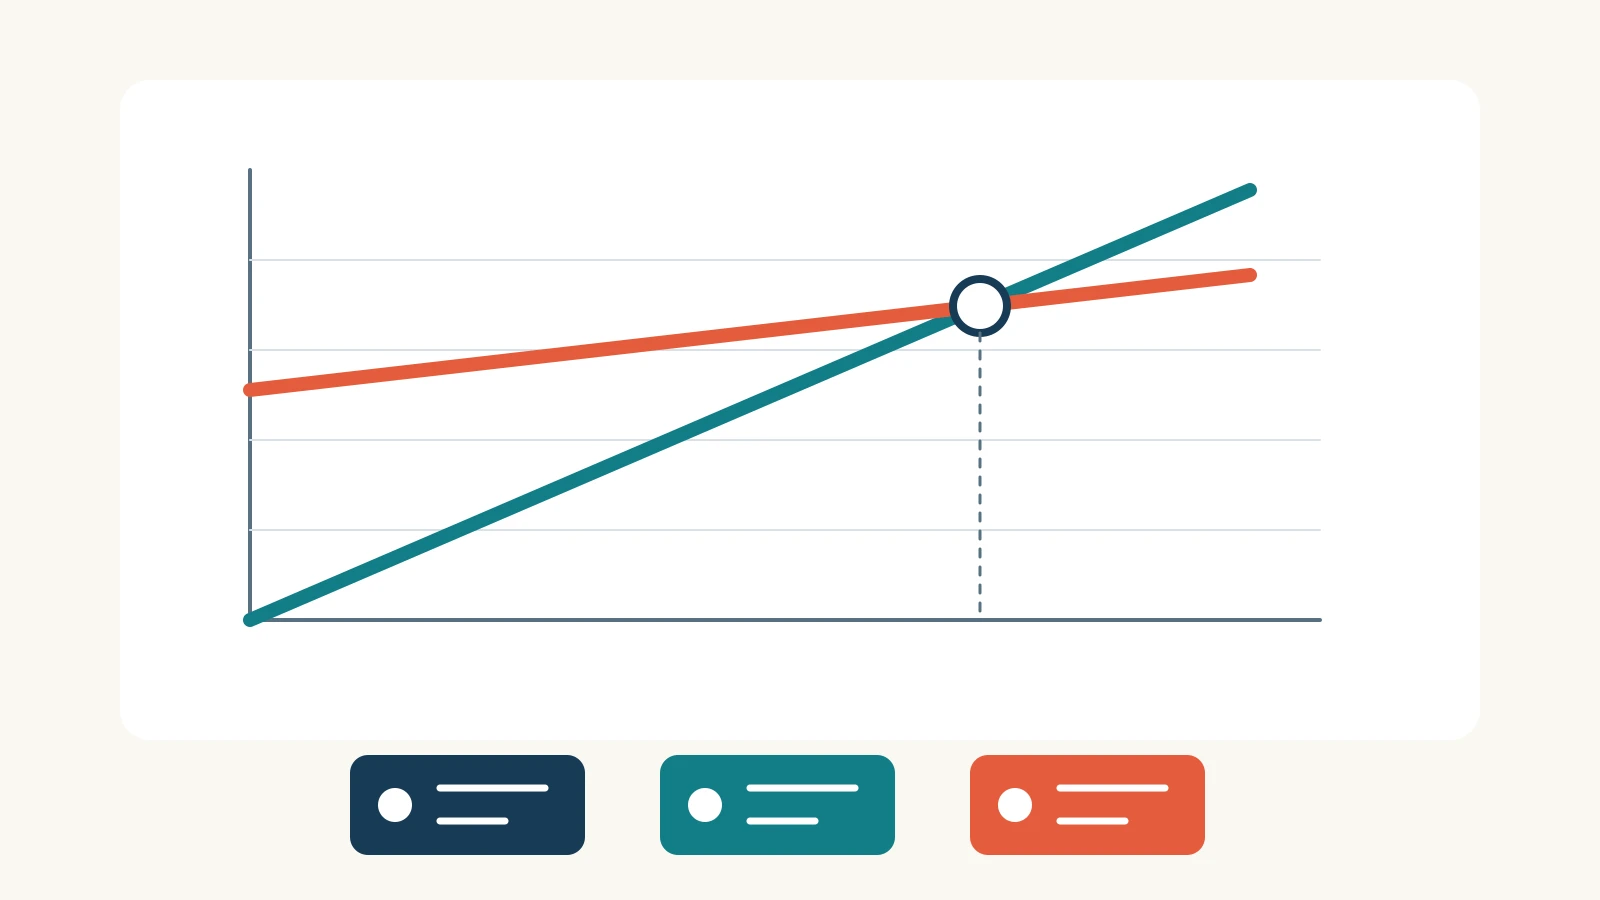
Placez les ateliers par mois sur l’axe horizontal et les USD par mois sur l’axe vertical. Le chiffre d’affaires commence à zéro et le coût total à 12 000 USD. Les deux droites montent, mais celle du chiffre d’affaires monte plus vite. Marquez le croisement à 30 ateliers et 18 000 USD, puis nommez directement les droites près de leurs extrémités.
La droite du coût total est indispensable. Une ligne horizontale représentant uniquement les coûts fixes croiserait le chiffre d’affaires à 20 ateliers et suggérerait une mauvaise réponse : elle omettrait 4 000 USD de coûts de réalisation à ce volume. Vous pouvez afficher les coûts fixes comme repère secondaire, sans leur donner autant d’importance qu’aux deux droites déterminant le seuil.
Sur une petite diapositive, quelques graduations nettes suffisent. Ajoutez la formule sur une courte ligne. Évitez un second axe vertical, une flèche décorative ascendante ou une zone colorée sans libellé qui suggérerait une hausse du profit. Si le graphique dépasse la capacité pratique, indiquez cette limite de façon visible.
Formuler le résultat avec ses conditions
Un titre adapté serait : 30 ateliers par mois couvrent les coûts mensuels modélisés. Précisez dessous : « À 600 USD par atelier, avec 200 USD de coût variable et 12 000 USD de coûts fixes mensuels. » Le public comprend ainsi le résultat avant de lire la formule.
Réservez la majeure partie de la diapositive au graphique. Ajoutez un petit encadré d’hypothèses et une note de décision, par exemple : « Comparer le seuil de 30 ateliers à la demande qualifiée et à la capacité de réalisation. » Le détail des dépenses appartient au classeur de calcul ou à l’annexe. Il doit rester accessible sans encombrer la diapositive principale.
Évitez « Nous devenons rentables à 30 ventes » si l’unité et les coûts inclus ne justifient pas cette formulation. « Coûts mensuels modélisés » est plus précis lorsque l’investissement de départ ou d’autres mouvements de trésorerie sont exclus. Mentionnez les exclusions importantes dans l’encadré d’hypothèses, pas dans un texte minuscule.
Montrer quelle hypothèse déplace le seuil
Un croisement unique peut sembler plus certain que ses entrées. Si la décision dépend du prix ou des coûts, ajoutez un petit tableau de sensibilité. Changez une seule entrée à la fois pour expliquer le déplacement du seuil.
| Scénario | Marge sur coût variable par atelier | Ateliers entiers nécessaires |
|---|---|---|
| Base : prix de 600 USD, coût variable de 200 USD, coûts fixes de 12 000 USD | 400 USD | 30 |
| Prix réduit à 550 USD ; autres entrées inchangées | 350 USD | 35 |
| Coût variable porté à 250 USD ; autres entrées inchangées | 350 USD | 35 |
| Coûts fixes portés à 14 000 USD ; autres entrées inchangées | 400 USD | 35 |
Un même seuil peut avoir des causes différentes. Une concession sur le prix et une hausse du coût de réalisation conduisent toutes deux à 35 ateliers entiers ici, mais appellent des décisions distinctes. Nommez précisément les scénarios plutôt que « mauvais », « normal » et « bon », qui cachent ce qui a changé.
Ces variantes sont des calculs, pas des estimations de probabilité. N’attribuez pas de vraisemblance et ne présentez pas un cas comme « le plus probable » sans preuve. Si plusieurs entrées changent ensemble dans une proposition réelle, montrez ce scénario combiné séparément ; une comparaison à une seule variable ne le représente pas.
Distinguer volume, calendrier et trésorerie
L’axe horizontal mesure des ateliers, pas des mois. Transformer 30 ateliers en date nécessite un calendrier de ventes et de réalisation. Comparer le seuil à un objectif de 40 ateliers ne démontre pas que cet objectif est atteignable.
Les délais de paiement comptent aussi. Si les clients paient après la prestation tandis que les fournisseurs demandent à être réglés avant, un mois qui couvre les coûts modélisés peut encore nécessiter de la trésorerie. De même, un calcul mensuel récurrent ne donne pas la date de récupération de l’investissement initial. Traitez ces questions dans des tableaux distincts.
Les droites supposent que le prix, le coût variable unitaire et le montant fixe restent valables sur toute la plage affichée. Supposons qu’au-delà de 24 ateliers, un second formateur impose un engagement mensuel fixe supplémentaire. La droite de coût initiale ne décrit plus cette plage. Recalculez les coûts avant de présenter 30 ateliers comme un seuil valable dans les mêmes conditions.
Avec plusieurs produits ou prestations, la répartition des ventes compte également. Ne divisez pas tous les coûts fixes par la marge du forfait le plus cher tout en affichant les ventes cumulées. Limitez clairement l’analyse à un produit ou définissez un mix de ventes et expliquez le modèle.
Transformer le calcul en présentation modifiable
Utilisez le modèle vérifié comme document de départ dans Presenti. Un bon brief précise le public, la décision, l’unité, la période, les trois valeurs de prix et de coûts et les données exactes du graphique. Demandez une explication financière, puis comparez chaque chiffre et chaque libellé d’axe au calcul.
Crée trois diapositives pour une entreprise fictive d’ateliers : hypothèses, graphique mensuel du seuil de rentabilité et sensibilité. Une unité correspond à un atelier réalisé. Les coûts fixes mensuels sont de 12 000 USD, le prix de 600 USD par atelier et le coût variable de 200 USD. Le seuil de base est de 30 ateliers, avec 18 000 USD de chiffre d’affaires et de coûts. Utilise les volumes 0, 10, 20, 30 et 40 avec le tableau fourni. Explique qu’il s’agit d’un seuil de volume, pas d’une date ni d’une prévision de récupération de l’investissement. Sépare les scénarios de baisse de prix, hausse du coût variable et hausse des coûts fixes. N’invente ni demande, ni probabilités, ni résultats clients.
Après l’export en PPTX, vérifiez que le graphique transmet toujours les mêmes valeurs et que les hypothèses restent lisibles. La diapositive sur le modèle économique explique qui paie et pour quoi ; celle-ci doit rester centrée sur la couverture des coûts définis par l’économie unitaire retenue.
Terminez par une décision soutenue par les données : valider le prix, réduire un coût précis, comparer la demande au seuil ou revoir le fonctionnement de l’activité. Le graphique est utile parce qu’il montre les conditions nécessaires, pas simplement parce que deux droites se croisent.