Un business case de migration logicielle doit déterminer si le changement de système vaut les décaissements, les perturbations et les risques de mise en œuvre, comparé au maintien de l'existant. Un abonnement annuel moins cher ne suffit pas. Comparez le même périmètre sur la même période, incluez les mois où les deux systèmes fonctionnent ensemble et identifiez l'hypothèse qui pourrait inverser la recommandation.
Dans l'exemple fictif ci-dessous, le remplacement économise 60 000 USD par an après l'arrêt de l'ancien système, mais seulement 36 000 USD sur l'horizon de décision de trois ans. Trois mois supplémentaires de fonctionnement en parallèle annulent cette économie. La présentation doit montrer les deux chiffres.
Une fois les données d'entrée approuvées par la finance et le responsable du système, utilisez Presenti pour transformer la note de décision en diapositives modifiables. Gardez les calculs dans le modèle financier. Presenti aide à structurer le récit ; il ne valide pas la rentabilité et ne migre pas les logiciels.
Comparer la migration à une option crédible de maintien
Commencez par une décision réellement autorisable : « Devons-nous financer ce trimestre le remplacement du système interne de gestion des dossiers, ou conserver le service actuel pendant trois ans ? » Précisez les mêmes utilisateurs, parcours essentiels, niveau de service, devise et horizon pour les deux options. Sinon, un remplacement peu coûteux peut paraître intéressant simplement parce qu'il fournit moins.
Imaginons une entreprise de 100 utilisateurs équipée d'un système interne toujours pris en charge. Elle peut renouveler l'existant ou migrer vers un remplacement assurant les mêmes tâches principales. On ne suppose pas arbitrairement que l'ancien système deviendra inutilisable l'année suivante : son maintien est une véritable alternative, pas un repoussoir artificiel.
Si une fin de support réelle ou une obligation rend le maintien impossible, comparez plutôt les solutions conformes. Ne présentez pas un statu quo irréalisable comme une option économique. Une migration progressive, si elle est réaliste, doit avoir ses propres coûts datés et ne peut pas hériter de toutes les économies d'un basculement plus rapide.
Le GAO Cost Estimating and Assessment Guide identifie notamment le périmètre, la base technique, les hypothèses, l'analyse de sensibilité et l'actualisation avec les coûts réels comme éléments d'une estimation fiable. Appliquez cette discipline à la décision : les diapositives représentent l'estimation, elles ne la remplacent pas.
Montrer trois ans de décaissements, y compris le chevauchement
Les coûts suivants sont inventés pour l'exemple. Les montants du tableau sont exprimés en milliers d'USD. L'année 0 correspond à l'approbation ; les années 1 à 3 sont les trois années suivantes.
| Décaissement | Année 0 | Année 1 | Année 2 | Année 3 | Total |
|---|---|---|---|---|---|
| Maintien : licences, infrastructure et support existants | 0 | 144 | 144 | 144 | 432 |
| Migration : mise en œuvre et préparation de la sortie | 90 | 0 | 0 | 0 | 90 |
| Migration : ancien système pendant trois mois de chevauchement | 0 | 36 | 0 | 0 | 36 |
| Migration : nouvelles licences, infrastructure et support | 0 | 84 | 84 | 84 | 252 |
| Migration : support temporaire de transition | 0 | 18 | 0 | 0 | 18 |
| Migration : décaissements totaux | 90 | 138 | 84 | 84 | 396 |
| Flux différentiel : maintien moins migration | −90 | 6 | 60 | 60 | 36 |
Les 90 000 USD à l'approbation comprennent 60 000 USD de mise en œuvre, 20 000 USD de mise en correspondance et de validation des données, et 10 000 USD de préparation du basculement et des archives. Les 18 000 USD distincts financent le support temporaire de transition ; ils ne facturent pas une seconde fois les mêmes travaux. Les salaires restent identiques dans les deux options : le tableau ne revendique donc aucune économie salariale.
Le système actuel coûte 12 000 USD par mois. Trois mois de chevauchement coûtent 3 × 12 000 USD = 36 000 USD. Le remplacement coûte 84 000 USD pour chaque année complète dès l'année 1, y compris pendant que l'ancien reste actif. Ne comptez pas une année entière de coûts évités sur l'existant tout en autorisant discrètement une période de coexistence.
Le calcul sur trois ans est 432 000 USD − 396 000 USD = 36 000 USD d'économies non actualisées. L'écart en régime permanent, 144 000 USD − 84 000 USD = 60 000 USD par an, exclut les coûts initiaux et de transition. Aucun de ces chiffres n'est un revenu ni un rendement vérifié sur un projet réel.
Exposer les hypothèses qui déterminent le résultat
Le scénario de base fictif suppose que l'ancien système peut être résilié mensuellement après trois mois de coexistence, que les prix du remplacement restent fixes, que le nombre d'utilisateurs ne change pas et qu'aucun travail de mise en œuvre supplémentaire n'est facturé après l'année 0. Un autre contrat peut changer la réponse même si le logiciel fonctionne parfaitement.
| Donnée d'entrée | Base fictive | Preuve nécessaire dans une proposition réelle |
|---|---|---|
| Décaissements d'exploitation actuels | 144 000 USD par an | Conditions de renouvellement, factures d'infrastructure et coûts de support évitables. |
| Décaissements d'exploitation du remplacement | 84 000 USD par an | Périmètre du devis, hypothèses d'usage, niveau de support et conditions de renouvellement. |
| Décaissement initial de migration | 90 000 USD à l'approbation | Description de travaux délimitée, dates de paiement, dépendances et exclusions. |
| Coexistence avec l'ancien système | Trois mois à 12 000 USD par mois | Préavis, droits de résiliation et préparation crédible du basculement. |
| Support temporaire | 18 000 USD en année 1 | Plan de ressources de transition et condition mettant fin au support supplémentaire. |
Il s'agit d'une comparaison de trésorerie simplifiée avant impôt, sans inflation, variation de change, valeur terminale ni revenus supplémentaires. Les dépenses irrécupérables déjà payées sont exclues ; les paiements futurs qui diffèrent entre les options sont inclus. Ce sont des choix de modélisation explicites, pas une affirmation que ces facteurs ne comptent jamais. Pour un dossier réel, la finance fixe l'horizon, le traitement fiscal, la base de prix et les obligations résiduelles.
Gardez l'effort interne visible dans une ligne de capacité distincte même lorsque la trésorerie ne change pas. Réaffecter des salariés a une conséquence sur les livraisons, sans supprimer automatiquement leurs salaires du budget. Nommez les travaux décalés plutôt que de convertir du temps libéré en économies monétaires non étayées.
Expliquer les dates des flux avant la VAN ou le délai de récupération
Pour une vue actualisée facultative, les flux différentiels sont −90, +6, +60, +60, en milliers d'USD. Avec un taux annuel purement illustratif de 10 % et les flux des années 1 à 3 placés en fin d'année :
VAN = −90 + 6 / 1,10 + 60 / 1,10² + 60 / 1,10³ = +10,12
Cela représente environ 10 120 USD de valeur actuelle nette différentielle, et non 36 000 USD. Le taux de 10 % sert à la démonstration ; ce n'est pas une recommandation de taux de rentabilité exigé pour l'entreprise. Utilisez le taux et la convention de calendrier approuvés dans un dossier réel. Des paiements importants à des dates précises nécessitent un modèle daté, pas une simplification de fin d'année.
Dans Excel, l'exemple en syntaxe anglaise s'écrit =-90+NPV(10%,6,60,60). La documentation NPV de Microsoft précise que les flux sont espacés régulièrement et placés en fin de période. La sortie immédiate de 90 000 USD doit rester hors de la liste d'arguments NPV. L'inclure comme première valeur future décale son calendrier.
Le cumul non actualisé vaut −90 000 USD à l'approbation, −84 000 USD après l'année 1, −24 000 USD après l'année 2 et +36 000 USD après l'année 3. Le tableau annuel indique une récupération pendant l'année 3. Il ne donne pas un mois exact : cette affirmation exige les dates réelles des paiements et économies mensuels.
Recalculer les changements susceptibles d'inverser le dossier
Une diapositive de sensibilité modifie une entrée et recalcule le même modèle. Ajouter une icône rouge à côté d'une économie inchangée ne remplit pas cette fonction. Ici, les principales expositions sont la durée pendant laquelle l'ancien système reste payable et le coût du remplacement.
| Scénario | Décaissement total de migration | Économie par rapport au maintien | VAN différentielle au taux illustratif de 10 % | Conséquence décisionnelle |
|---|---|---|---|---|
| Base | 396 000 USD | +36 000 USD | +10 120 USD | Dossier financier positif, avec peu de marge. |
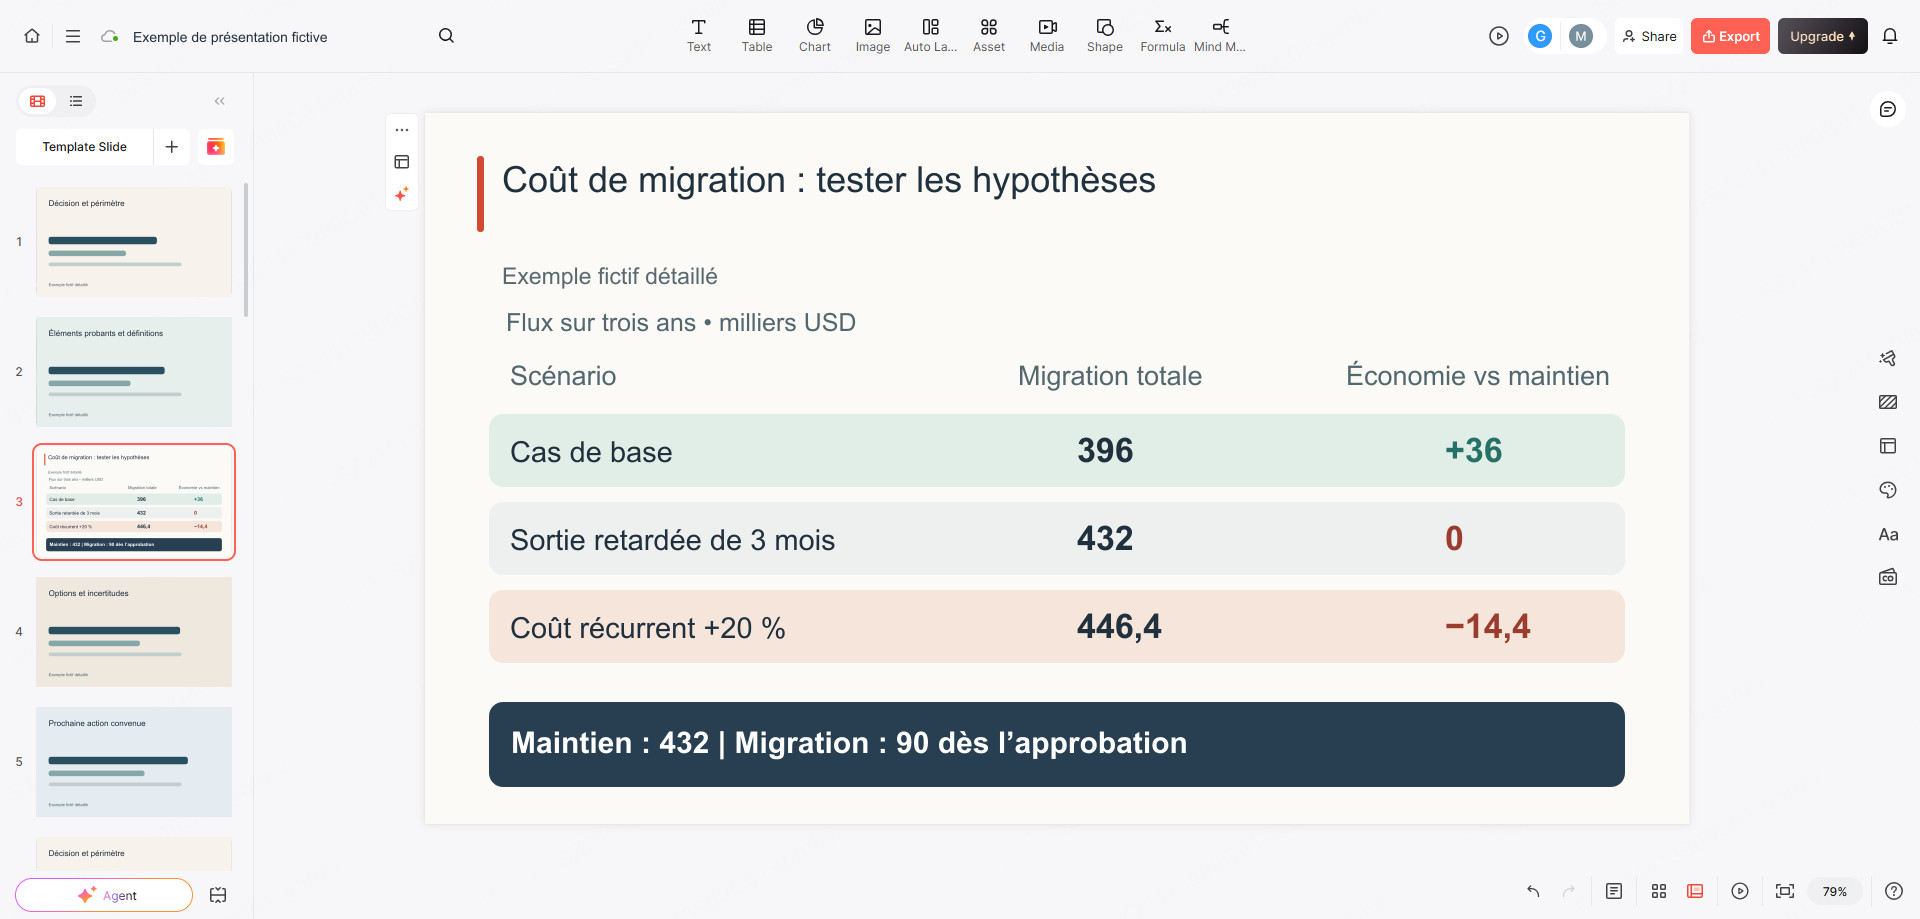
| Coexistence passant de trois à six mois | 432 000 USD | 0 USD | −22 607 USD | Aucun avantage de coût nominal ne subsiste sur cet horizon. |
| Coût récurrent du remplacement supérieur de 20 % pendant les trois années | 446 400 USD | −14 400 USD | −31 659 USD | La réduction des coûts ne suffit plus à justifier la migration. |
Le retard ajoute 3 × 12 000 USD = 36 000 USD en année 1. Le scénario de prix plus élevé ajoute 20 % × 84 000 USD × 3 = 50 400 USD. Il ne s'agit pas de prévisions probabilistes. Si les deux changements peuvent se produire ensemble, modélisez séparément un cas combiné ; des tests à une variable ne constituent pas automatiquement le pire cas.
Le message défendable devient « le dossier sur trois ans n'est positif que si la coexistence et le coût récurrent sont maîtrisés », et non simplement « nous économisons 60 000 USD par an ». Une exigence documentée de sécurité ou de service peut toujours justifier une option plus chère. Présentez cet objectif et ses preuves séparément au lieu d'inventer des pertes évitées ou des gains de revenus pour rendre la colonne financière positive.
Lier le financement aux preuves, pas seulement à une date cible
L'approbation de l'investissement engage un budget ; l'autorisation d'arrêter l'ancien système dépend de preuves opérationnelles et de conditions contractuelles. Une date ne démontre ni l'un ni l'autre. Demandez une approbation par étapes : confirmer prix récurrents et conditions de sortie avant l'engagement de mise en œuvre ; accepter des parcours représentatifs et la méthode de rapprochement des données avant le basculement ; confirmer que la facturation de l'existant peut cesser avant de comptabiliser l'économie.
Nommez la personne qui accepte chaque résultat et l'hypothèse financière ainsi protégée. Si les preuves sont insuffisantes, la prochaine décision peut être un périmètre réduit, une investigation bornée ou le maintien du système actuel. Si la sortie glisse, recalculez la ligne de coexistence avant de répéter l'économie initiale. Il s'agit des conséquences pour l'investissement, pas d'un guide d'exploitation technique détaillé.
Après une décision favorable, utilisez le guide de présentation de fin de vie d'un produit pour les tâches utilisateurs touchées, les solutions de remplacement et les notifications. Cette présentation-ci traite la question préalable : faut-il investir, et sous quelles conditions ?
Donner une fonction décisionnelle à chacune des six diapositives
Conservez le tableur et les devis comme modèle de référence. La présentation doit rendre le choix compréhensible :
- Décision demandée : migrer maintenant, conserver l'existant ou approuver une investigation plus limitée. Préciser le périmètre et le décideur.
- Options comparables : montrer les mêmes 100 utilisateurs et tâches principales, ainsi que toute différence notable de capacité.
- Trésorerie sur trois ans : montrer les totaux de 432 000 et 396 000 USD, ainsi que les 90 000 USD de décaissement initial.
- Ce qui change la réponse : placer les scénarios de retard et de coût récurrent à côté du cas de base.
- Conditions de financement : relier les étapes d'approbation aux hypothèses contractuelles, techniques et opérationnelles.
- Recommandation : indiquer le choix soutenu à ce stade et la condition non résolue qui le modifierait.
Utilisez ces titres pour préparer le texte destiné à Presenti, avec les chiffres approuvés, unités, noms des scénarios et recommandation sous chacun. Demandez au brouillon de conserver la mention d'exemple fictif et la distinction entre économie totale de trésorerie et baisse annuelle des coûts en régime permanent. Ne lui demandez pas d'estimer des coûts manquants à partir d'un nom de logiciel.
Comparez le brouillon au modèle, notamment les signes négatifs, les unités en milliers d'USD, le calendrier et le mot « proposé ». Corrigez tout graphique qui perd le décaissement initial ou le nom d'un scénario.
Une conclusion prête pour la décision serait : « Avancer uniquement lorsque le devis du remplacement et l'hypothèse de sortie en trois mois sont étayés. Le cas de base économise 36 000 USD sur trois ans, mais trois mois supplémentaires de coexistence suppriment ce bénéfice nominal. Si ces conditions ne sont pas réalisables, revenir avec une option révisée plutôt qu'approuver sur la seule promesse de 60 000 USD annuels. »