Eine Folie zur Break-even-Analyse sollte eine konkrete Frage beantworten: Wie viele Einheiten müssen Sie in einem festgelegten Zeitraum verkaufen, damit der Umsatz die im Modell berücksichtigten Kosten deckt? Nennen Sie diese Schwelle in der Überschrift, zeigen Sie Preis- und Kostenannahmen daneben und erklären Sie mit einem Diagramm, was sich vor und nach dem Schnittpunkt ändert.
In einer Investorenpräsentation gehört diese Rechnung in den Finanzteil Ihres Pitch-Decks. Sie ersetzt keine Liquiditätsplanung und beweist nicht, dass Kunden die erforderliche Menge kaufen werden. Ihr Nutzen liegt in einer nachvollziehbaren Schwelle samt Annahmen, die das Publikum hinterfragen kann.
Mit Einheit, Zeitraum und Kostenumfang beginnen
Nehmen wir ein fiktives Unternehmen, das standardisierte Schulungsworkshops verkauft. Eine Einheit ist ein durchgeführter Workshop, nicht eine teilnehmende Person oder eine gebuchte Anfrage. Die Analyse betrachtet einen Monat. Alle Beträge sind US-Dollar (USD): monatliche Fixkosten von 12.000 USD, ein Verkaufspreis von 600 USD pro Workshop und variable Durchführungskosten von 200 USD pro Workshop.
Damit bleiben je Workshop 400 USD zur Deckung der Fixkosten. Bei 30 Workshops betragen sowohl Umsatz als auch modellierte Gesamtkosten 18.000 USD. Genau diese Aussage kann die Folie tragen. Sie sagt noch nicht, dass das Unternehmen im dritten Monat die Gewinnschwelle erreicht, seine Anfangsinvestition zurückverdient oder 18.000 USD auf dem Bankkonto hat.
Die Break-even-Hinweise der SBA definieren die Schwelle durch gleiche Umsätze und Kosten. Für ein einzelnes Produkt gilt: Fixkosten geteilt durch Verkaufspreis je Einheit abzüglich variabler Kosten je Einheit. Verwenden Sie kompatible Einheiten und denselben Zeitraum. Die Workshopzahlen hier sind ein Rechenbeispiel, keine beobachteten Geschäftsergebnisse.
| Eingabe | Workshopbeispiel | Was ausdrücklich feststehen muss |
|---|---|---|
| Einheit | Ein durchgeführter Workshop | Ob eine Einheit einen Verkauf, Auftrag, Platz oder Dienstleistungsauftrag bezeichnet |
| Zeitraum | Ein Monat | Der Zeitraum für Fixkosten und erwartete Menge |
| Preis je Einheit | 600 USD | Der angenommene Erlös je Einheit bei einheitlicher Behandlung von Rabatten und Steuern |
| Variable Kosten je Einheit | 200 USD | Kosten, die sich innerhalb des Modellbereichs durch eine zusätzliche Einheit verändern |
| Fixkosten | 12.000 USD monatlich | Die enthaltenen Kosten und der Mengenbereich, in dem sie konstant bleiben |
Den Schnittpunkt vor dem Zeichnen berechnen
Für das Beispiel lautet die Rechnung: 12.000 USD ÷ (600 USD − 200 USD) = 30 Workshops. Jeder durchgeführte Workshop trägt 400 USD zu den monatlichen Fixkosten von 12.000 USD bei. Mit den folgenden Werten lassen sich beide Linien erstellen und kontrollieren.
| Workshops im Monat | Umsatz | Modellierte Gesamtkosten | Umsatz minus Kosten |
|---|---|---|---|
| 0 | 0 USD | 12.000 USD | −12.000 USD |
| 10 | 6.000 USD | 14.000 USD | −8.000 USD |
| 20 | 12.000 USD | 16.000 USD | −4.000 USD |
| 30 | 18.000 USD | 18.000 USD | 0 USD |
| 40 | 24.000 USD | 20.000 USD | 4.000 USD |
Ergibt die Rechnung einen Bruchteil und lässt sich die Einheit nur ganz verkaufen, runden Sie die praktisch erforderliche Menge auf. Aus 30,4 Workshops werden unter diesen Annahmen 31 vollständige Workshops. Bewahren Sie den ungerundeten Wert in der Nebenrechnung auf, damit sich das Ergebnis nachvollziehen lässt.
Liegt der Preis höchstens auf Höhe der variablen Kosten, entsteht kein positiver Deckungsbeitrag je Einheit. Bei positiven Fixkosten liefert dann auch ein weiter nach rechts verlängertes Diagramm keinen sinnvollen Break-even-Punkt mit positiver Absatzmenge. Überarbeiten Sie die Annahmen, statt ein negatives oder unendliches Absatzziel zu zeigen.

Ein Diagramm erstellen, das die Schwelle deutlich zeigt
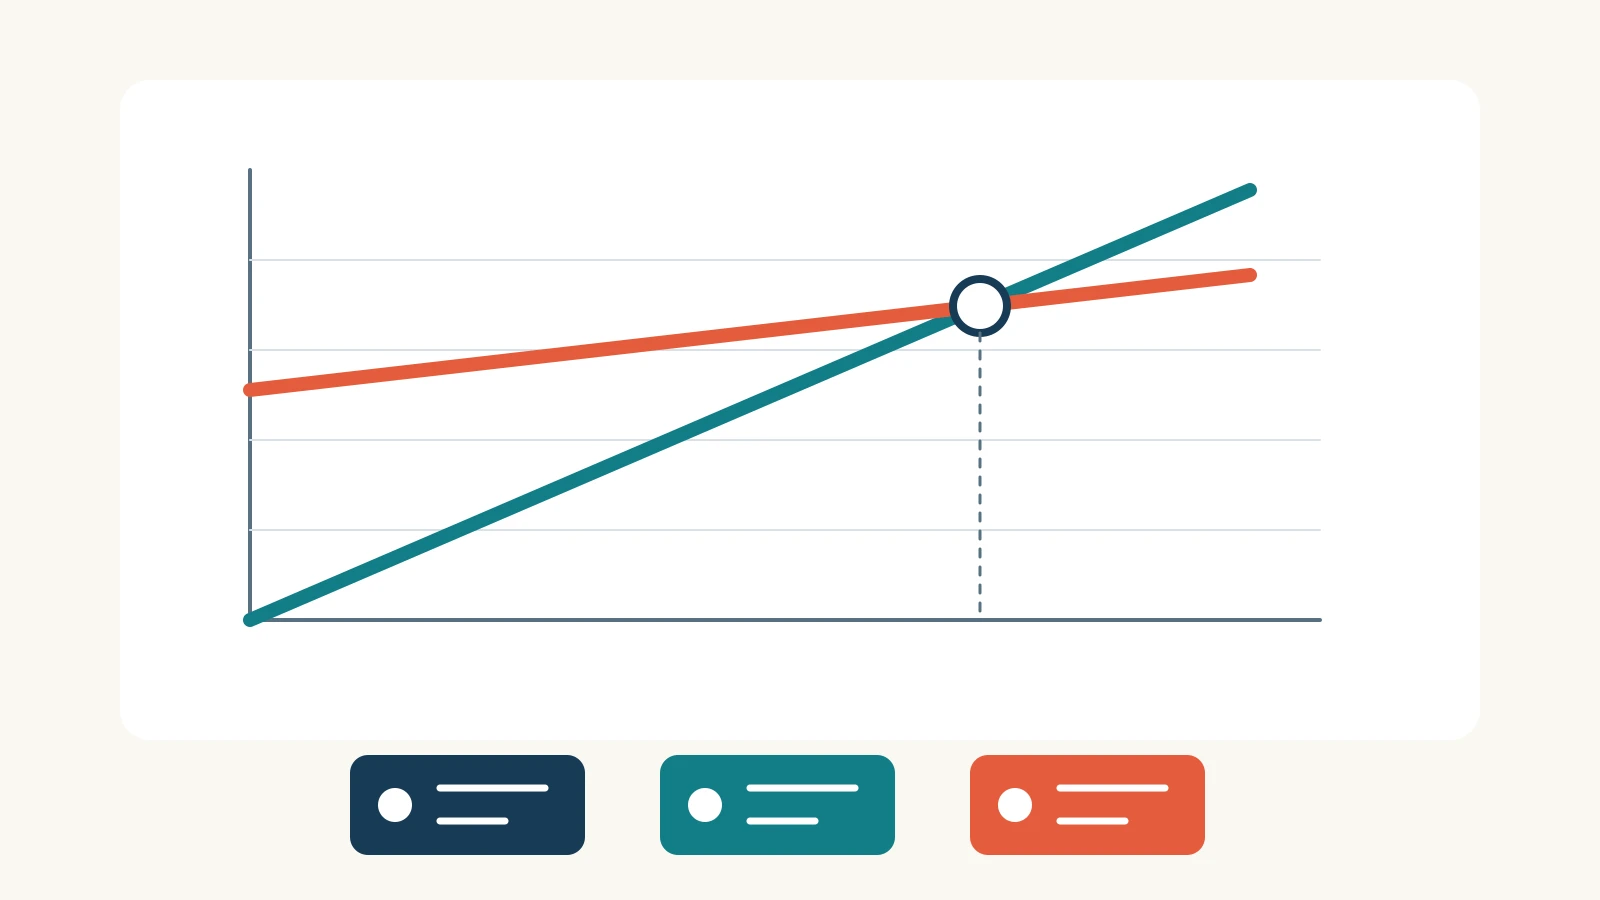
Beschriften Sie die waagerechte Achse mit Workshops pro Monat und die senkrechte mit USD pro Monat. Der Umsatz beginnt bei null, die Gesamtkosten bei 12.000 USD. Beide Linien steigen; im Beispiel steigt der Umsatz schneller. Markieren Sie den Schnittpunkt bei 30 Workshops und 18.000 USD und beschriften Sie die Linien direkt an ihren Enden.
Die Gesamtkostenlinie ist unverzichtbar. Eine waagerechte Fixkostenlinie allein würde den Umsatz bereits bei 20 Workshops schneiden und damit eine falsche Schwelle nahelegen: Bei dieser Menge fehlen 4.000 USD Durchführungskosten. Fixkosten können als zusätzliche Referenz erscheinen, sollten aber nicht mit den beiden entscheidenden Linien konkurrieren.
Auf einer kleinen Folie genügen wenige klare Achsenmarkierungen. Ergänzen Sie die Formel in einer kurzen Zeile. Eine zweite senkrechte Skala, ein dekorativer Aufwärtspfeil oder eine unbeschriftete Fläche dürfen kein Gewinnwachstum suggerieren. Reicht das Diagramm über die praktische Kapazität hinaus, machen Sie diese Grenze sichtbar.
Ergebnis und Bedingungen gemeinsam formulieren
Eine passende Überschrift lautet: 30 Workshops pro Monat decken die modellierten Monatskosten. Darunter kann stehen: „Bei 600 USD je Workshop, 200 USD variablen Durchführungskosten und 12.000 USD monatlichen Fixkosten.“ So ist das Ergebnis verständlich, bevor jemand die Formel liest.
Geben Sie dem Diagramm den größten Teil der Folie. Ergänzen Sie einen kleinen Annahmenblock und einen Entscheidungshinweis, etwa: „Die Schwelle von 30 Workshops mit belastbarer Nachfrage und Durchführungskapazität vergleichen.“ Detaillierte Kostenarten gehören in die Arbeitsmappe oder den Anhang. Sie müssen verfügbar sein, aber nicht alle auf der Hauptfolie um Aufmerksamkeit konkurrieren.
Vermeiden Sie „Ab 30 Verkäufen sind wir profitabel“, wenn Einheit und Kostenumfang diese Formulierung nicht rechtfertigen. „Modellierte Monatskosten“ ist genauer, wenn Anfangsinvestitionen oder andere Zahlungsbewegungen fehlen. Wesentliche Ausschlüsse gehören lesbar in den Annahmenblock, nicht in winzige Fußnoten.
Zeigen, welche Annahme die Schwelle verschiebt
Ein einzelner Schnittpunkt wirkt oft sicherer als seine Eingaben. Hängt eine Entscheidung von Preis oder Kosten ab, ergänzen Sie eine kleine Sensitivitätstabelle. Verändern Sie jeweils nur eine Eingabe, damit die Ursache der Verschiebung erkennbar bleibt.
| Szenario | Deckungsbeitrag je Workshop | Benötigte ganze Workshops |
|---|---|---|
| Basis: Preis 600 USD, variable Kosten 200 USD, Fixkosten 12.000 USD | 400 USD | 30 |
| Preis sinkt auf 550 USD; übrige Eingaben unverändert | 350 USD | 35 |
| Variable Kosten steigen auf 250 USD; übrige Eingaben unverändert | 350 USD | 35 |
| Fixkosten steigen auf 14.000 USD; übrige Eingaben unverändert | 400 USD | 35 |
Dieselbe Schwelle kann unterschiedliche Ursachen haben. Ein Preisnachlass und höhere Durchführungskosten führen hier jeweils zu 35 ganzen Workshops, verlangen aber andere geschäftliche Entscheidungen. Konkrete Szenarionamen helfen mehr als „schlecht“, „normal“ und „gut“, die die eigentliche Änderung verbergen.
Diese Szenarien sind Rechenvarianten, keine Wahrscheinlichkeitsschätzungen. Vergeben Sie ohne Belege weder Eintrittswahrscheinlichkeiten noch das Etikett „am wahrscheinlichsten“. Ändern sich in einem realen Vorschlag mehrere Eingaben zugleich, zeigen Sie diesen kombinierten Fall separat. Eine Ein-Variablen-Betrachtung bildet ihn nicht ab.
Menge, Zeit und Liquidität getrennt betrachten
Die waagerechte Achse misst Workshops, keine Monate. Um aus 30 Workshops ein Datum abzuleiten, brauchen Sie eine zeitbezogene Absatz- und Durchführungsplanung. Der Vergleich mit einem Ziel von 40 Workshops beweist nicht, dass diese Menge erreichbar ist.
Auch Zahlungszeitpunkte sind wichtig. Zahlen Kunden erst nach der Durchführung, während Lieferanten vorher Geld verlangen, kann selbst ein kostendeckender Monat Liquidität erfordern. Ebenso sagt eine wiederkehrende monatliche Break-even-Rechnung nicht, wann eine Anfangsinvestition zurückverdient ist. Nutzen Sie dafür separate Planungen.
Die Geraden setzen voraus, dass Preis, variable Stückkosten und Fixbetrag im gesamten dargestellten Bereich gelten. Angenommen, ab mehr als 24 Workshops wird eine zweite Lehrkraft mit zusätzlichem monatlichem Fixbetrag benötigt. Dann beschreibt die ursprüngliche Kostenlinie diesen Bereich nicht mehr. Berechnen Sie die Kosten neu, bevor Sie 30 Workshops unter denselben Bedingungen als erreichbare Schwelle nennen.
Bei mehreren Produkten oder Leistungspaketen zählt außerdem der Absatzmix. Teilen Sie nicht sämtliche Fixkosten durch die Marge des teuersten Pakets, während das Diagramm die gesamte Absatzmenge zeigt. Begrenzen Sie die Folie ausdrücklich auf ein Produkt oder verwenden Sie einen definierten Mix und erläutern Sie das Modell.
Aus der Rechnung einen bearbeitbaren Präsentationsentwurf machen
Nutzen Sie das geprüfte Modell als Ausgangsmaterial in Presenti. Ein brauchbares Briefing nennt Publikum, Entscheidung, Einheit, Zeitraum, die drei Preis- und Kostenwerte sowie die exakten Diagrammdaten. Lassen Sie daraus eine finanzielle Erklärung erstellen und vergleichen Sie anschließend jede Zahl und Achsenbeschriftung mit Ihrer Rechnung.
Erstelle drei Folien für ein fiktives Workshopunternehmen: Annahmen, monatliches Break-even-Diagramm und Sensitivität. Eine Einheit ist ein durchgeführter Workshop. Monatliche Fixkosten: 12.000 USD; Preis: 600 USD je Workshop; variable Kosten: 200 USD. Die Basisschwelle liegt bei 30 Workshops sowie jeweils 18.000 USD Umsatz und Kosten. Verwende die Mengen 0, 10, 20, 30 und 40 mit der bereitgestellten Umsatz- und Kostentabelle. Erkläre, dass es um eine Mengenschwelle geht, nicht um ein Datum oder eine Amortisationsprognose. Halte niedrigeren Preis, höhere variable Kosten und höhere Fixkosten als Szenarien getrennt. Erfinde keine Nachfrage, Wahrscheinlichkeiten oder Kundenergebnisse.
Prüfen Sie nach dem PPTX-Export, ob das Diagramm noch dieselben Werte vermittelt und die Annahmen lesbar sind. Eine übergeordnete Folie zum Geschäftsmodell erklärt, wer wofür bezahlt. Diese Folie konzentriert sich darauf, wie die definierten Erlöse und Stückkosten die berücksichtigten Kosten decken.
Schließen Sie mit der durch die Daten gestützten Entscheidung: Preis validieren, eine konkrete Kostenart senken, Nachfrage mit der Schwelle vergleichen oder das Betriebsmodell überarbeiten. Das Diagramm ist nützlich, weil es notwendige Bedingungen zeigt, nicht bloß weil sich zwei Linien schneiden.