Eine Folie zum Geschäftsmodell sollte den Geldfluss verständlich machen: Wer bezahlt, was wird gekauft, wie wird der Preis berechnet und was muss das Unternehmen dafür leisten? Zeigen Sie diese Beziehungen auf einer Folie, bevor Sie Wachstumsprognosen ergänzen. Ein Publikum kann eine Umsatzprognose kaum beurteilen, solange die verkaufte Einheit unklar bleibt.
Beginnen Sie mit den Geschäftsbedingungen und einem kleinen Rechenbeispiel. Sobald beides feststeht, können Sie aus Ihren Geschäftsinformationen einen bearbeitbaren Pitch-Entwurf erstellen. Geben Sie die Fakten selbst vor: Ein Präsentationstool kann die Erklärung ordnen, aber weder Ihre Preise bestimmen noch bestätigen, dass Kunden sie akzeptieren.
Verfolgen Sie einen Kauf vom Kunden bis zur Leistung
Stellen Sie sich vor, Sie erklären Ihr Geschäft einem möglichen Kunden. „Wir monetarisieren über eine skalierbare Plattform“ hilft ihm wenig. „Ein unabhängiger Reparaturbetrieb zahlt ein monatliches Abonnement für Terminplanung und Auftragskoordination“ benennt dagegen Käufer, Zahlung und Leistung.
Vier Fragen bilden den Kern der Folie:
- Wer bezahlt? Nennen Sie den zahlenden Kunden. Er muss nicht mit der Person identisch sein, die den Dienst nutzt.
- Was ist die Abrechnungseinheit? Ein Konto, Nutzerplatz, Vorgang, Projekt oder eine andere klar definierte Einheit.
- Wann wird abgerechnet? Monatlich, jährlich, je abgeschlossenem Auftrag oder zu vereinbarten Projektmeilensteinen.
- Was muss geliefert werden? Benennen Sie Produkt oder Leistung sowie die wesentlichen Arbeiten und Kosten für die Bereitstellung.
Die Businessplan-Gliederung von Sequoia behandelt das Geschäftsmodell als eigenständigen Teil. Trennen Sie diese Aufgabe auch im Pitch-Deck: Die Marktgröße beschreibt eine Chance, Traction zeigt bisherige Entwicklungen und das Geschäftsmodell erklärt den geplanten oder bereits bestehenden Leistungsaustausch.
Ein Abonnementmodell mit nachvollziehbarer Rechnung
Betrachten wir einen fiktiven Dienst, der unabhängigen Reparaturbetrieben bei der Koordination von Kundenterminen hilft. Ein Betriebskonto kostet 150 US-Dollar monatlich und umfasst bis zu fünf Beschäftigte als Nutzer. Zusätzliche Nutzerplätze bleiben außerhalb dieses Beispiels. Konditionen und Zahlen sind zur Veranschaulichung erfunden und keine tatsächlichen Kundenergebnisse.
Der Reparaturbetrieb bezahlt. Die Beschäftigten nutzen die Software, doch fünf Nutzer erzeugen keine fünf Abonnements. Die Einheit lautet ein Betriebskonto pro Monat.
| Bestandteil des Modells | Beispielbedingung |
|---|---|
| Käufer | Unabhängiger Reparaturbetrieb |
| Gekaufte Leistung | Software für Terminplanung und Auftragskoordination für bis zu fünf Beschäftigte |
| Preis | 150 US-Dollar je Betriebskonto und Monat |
| Abrechnung | Monatlich, im Beispiel ohne Einrichtungsgebühr |
| Angenommene direkte Bereitstellungskosten | 30 US-Dollar je aktivem Konto und Monat |
| Verbleibender Betrag vor weiteren Kosten | 120 US-Dollar je Konto und Monat |
Bei 20 aktiven Konten ergäben sich monatliche Abonnemententgelte von 20 × 150 US-Dollar = 3.000 US-Dollar. Unter der angenommenen Kostenstruktur entfielen 20 × 30 US-Dollar = 600 US-Dollar auf die Bereitstellung für diese Konten. Vor den übrigen Betriebskosten blieben 2.400 US-Dollar.
Diese 2.400 US-Dollar sind kein Nettogewinn. Produktentwicklung, Vertrieb, Verwaltung, Steuern und weitere Ausgaben fehlen in der Rechnung. Ebenso wenig belegt das Beispiel, dass 30 US-Dollar bei jeder Unternehmensgröße realistische Bereitstellungskosten sind. Beschriften Sie den Betrag mit „Verbleibend vor weiteren Kosten“ und halten Sie die Kostenannahmen in den Begleitunterlagen fest.
Die Rechnung mit 20 Konten erklärt die Mechanik des Modells. Hat das Unternehmen noch keine 20 Kunden gewonnen, kennzeichnen Sie sie als Beispiel statt als aktuellen Erfolg. Eine hypothetische Multiplikation gehört nicht unter eine Überschrift wie „Erzielter Umsatz“.
Zeigen Sie Leistung und Zahlung in entgegengesetzter Richtung
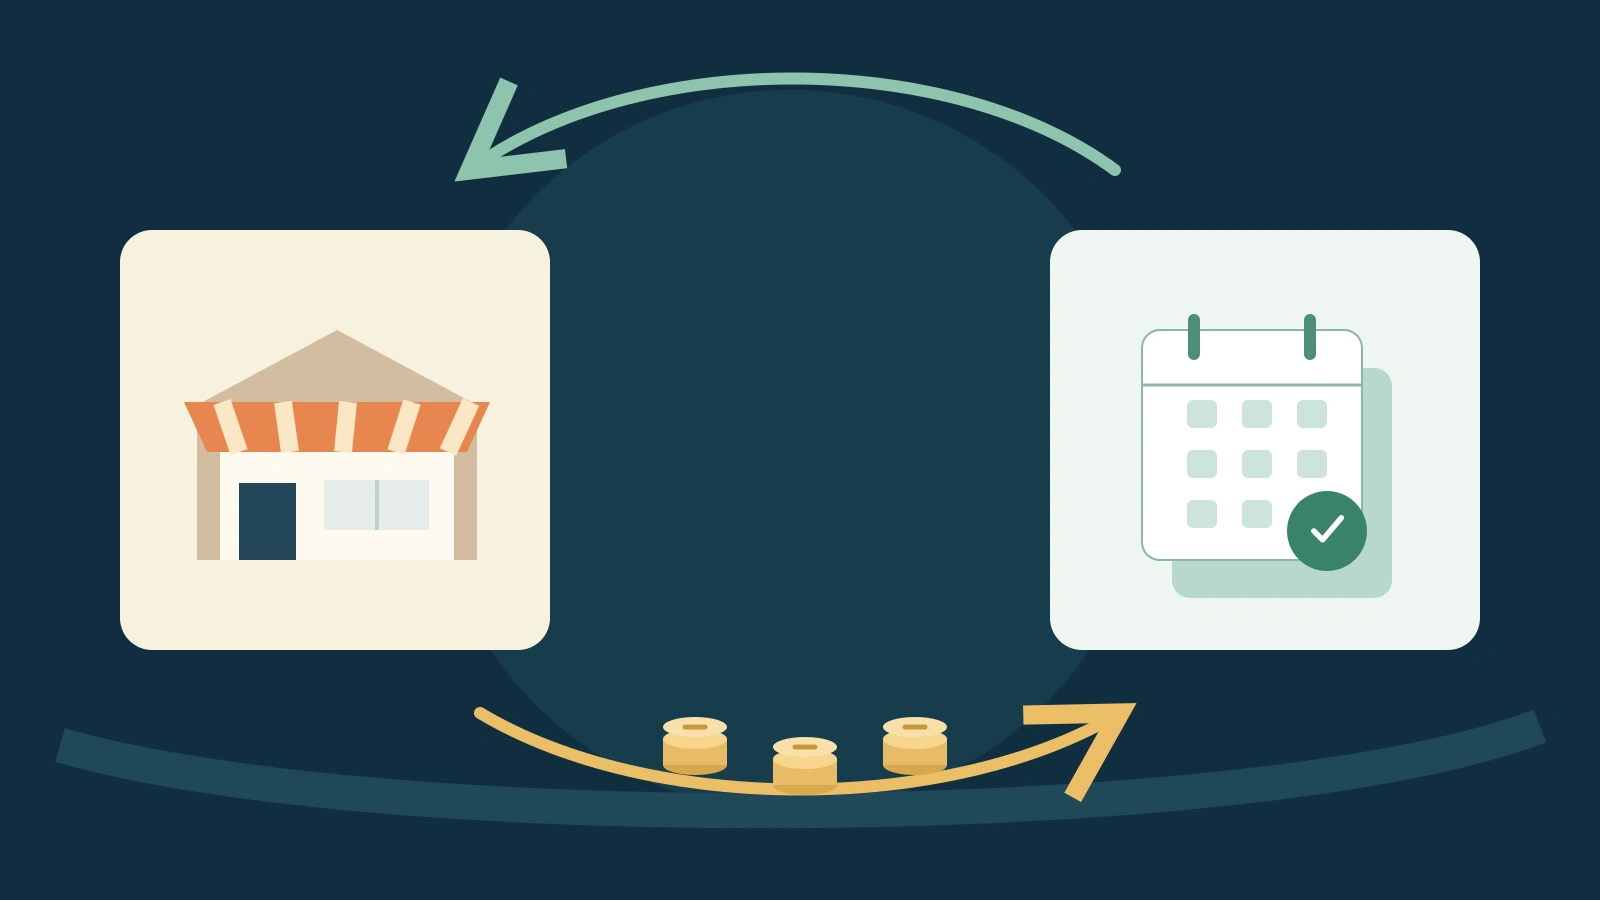
Für das Abonnementbeispiel eignet sich eine Darstellung mit zwei Hauptknoten: Reparaturbetrieb und Terminplanungsdienst. Ein Pfeil führt die Leistung zum Käufer. Ein zweiter führt die monatliche Kontozahlung von 150 US-Dollar zurück zum Anbieter.
Ergänzen Sie darunter eine kleine Rechenzeile: „150 US-Dollar Entgelt − 30 US-Dollar angenommene Bereitstellungskosten = 120 US-Dollar vor weiteren Kosten“. Die Abrechnungseinheit gehört direkt zum Preis. Eine große Zahl 150 ohne „je Betriebskonto und Monat“ lädt zu Missverständnissen ein.
Die Überschrift könnte lauten: „Reparaturbetriebe zahlen ein monatliches Konto-Abonnement.“ Leistungsbeschreibung, Preis und Rechnung sollten darunter ohne zweites Diagramm Platz finden. Künftige Preisoptionen und eine ausführliche Kostenplanung gehören auf ergänzende Folien.
Erklären Sie den Austausch im Vortrag einfach: „Der Betrieb bezahlt, und bis zu fünf Beschäftigte nutzen das Konto. Im Beispiel beträgt das monatliche Entgelt 150 US-Dollar. Für die direkte Bereitstellung setzen wir 30 US-Dollar je Konto an. Es bleiben 120 US-Dollar vor Entwicklung, Vertrieb und weiteren Betriebskosten. Anschließend müssen wir prüfen, ob unsere Kunden- und Kostendaten diese Annahmen stützen.“
Dieses Format macht auch Lücken sichtbar. Lässt sich der Zahlungspfeil nicht beschriften, sind vielleicht der Zahler oder die Einheit ungeklärt. Erfordert die Leistung viel persönliche Arbeit, kann ein Diagramm, das nur „Softwarezugang“ zeigt, einen wesentlichen Teil des Modells verdecken.
Passen Sie das Beispiel an die Einnahmequelle an
Ein Geschäft mit Transaktionsgebühren braucht eine andere Darstellung. Angenommen, ein fiktiver Marktplatz vermittelt in einem Monat 30 abgeschlossene Buchungen zu jeweils 200 US-Dollar. Die Kundenzahlungen ergeben insgesamt 6.000 US-Dollar. Laut Vereinbarung erhalten die Anbieter 85 %, also 5.100 US-Dollar; der Marktplatz behält 15 %, also 900 US-Dollar.
Das Publikum muss sowohl den gesamten über den Marktplatz abgewickelten Wert als auch den einbehaltenen Anteil erkennen. Alle 6.000 US-Dollar ohne Erläuterung als „unser Umsatz“ zu bezeichnen, würde das Modell verschleiern. Verwenden Sie die Bezeichnungen „Buchungswert“ und „Einbehaltene Marktplatzgebühr“. Die tatsächliche Finanzberichterstattung des Unternehmens richtet sich nach der für es geltenden bilanziellen Behandlung.
Betragen Zahlungsabwicklungs- und Koordinationskosten im Beispiel 7 US-Dollar je Buchung, ergeben sich 210 US-Dollar. Vor weiteren Betriebskosten bleiben 690 US-Dollar. Ein kleines Verzweigungsdiagramm erklärt die Beziehung 6.000 → 5.100 + 900 US-Dollar deutlicher als drei voneinander getrennte große Zahlen.
Bei einer Projektleistung ist die Einheit wiederum eine andere. Ein Festpreisprojekt für 2.400 US-Dollar ist eine vertraglich vereinbarte Leistung, kein monatlich wiederkehrendes Abonnement. Erläutern Sie Umfang, Zahlungszeitpunkte und Änderungen, die ein separates Angebot erfordern. Benötigt die Leistung 20 Fachstunden, gehören diese in die Kosten- und Kapazitätsplanung, obwohl der Kunde einen Festpreis bezahlt.
Wählen Sie das Beispiel, das zu Ihrem Geschäft passt. Ergänzen Sie nicht bloß Abonnement-, Werbe- und Lizenzerlöse, damit das Modell vielfältiger wirkt. Eine unerprobte Option muss als solche bezeichnet und vom aktuell genutzten Mechanismus getrennt werden.

Nennen Sie Bedingungen, die das Modell verändern könnten
Jede knappe Erklärung lässt Einzelheiten weg. Holen Sie diejenigen zurück, die die Interpretation verändern könnten. Ein jährlich verkauftes Abonnement hat andere Zahlungszeitpunkte als ein monatlich bezahltes. Ein Projektpreis kann vom Leistungsumfang abhängen. Eine Transaktionsgebühr gilt möglicherweise nur für abgeschlossene, nicht erstattete Buchungen.
Fragen Sie im Abonnementbeispiel, ob die angenommenen 30 US-Dollar auch Support, Hosting und nutzungsabhängige Kosten Dritter enthalten. Schwankt der Supportaufwand stark je Kunde, kann ein einzelner Durchschnitt eine teure Kundengruppe verbergen. Eine ergänzende Tabelle zeigt solche Annahmen, ohne die Hauptfolie zu überladen.
Trennen Sie außerdem einen Preisvorschlag vom Nachweis der Zahlungsbereitschaft. „Unser geplanter Monatspreis beträgt 150 US-Dollar“ und „20 Kunden zahlen derzeit monatlich 150 US-Dollar“ sind unterschiedliche Aussagen. Verwenden Sie die erste für einen Vorschlag und die zweite nur mit entsprechenden Kundenunterlagen.
Preisänderungen, Rabatte und kostenlose Zeiträume können Kontenzahlen als Abkürzung für Umsätze unzuverlässig machen. Zeigen Sie bei einem echten Unternehmen die tatsächlichen Konditionen. Eine einfache Beispielrechnung ist hilfreich, weil man ihr folgen kann; sie ersetzt die Geschäftsunterlagen nicht.
Ordnen Sie die Folie im Pitch ein
Platzieren Sie das Geschäftsmodell dort, wo das Publikum genügend Kontext für den Austausch hat. Kundenproblem und geplantes Produkt beziehungsweise Leistung sollten bereits bekannt sein. Von der Zahlungsweise lässt sich dann sinnvoll zu Nutzungsbelegen und den erforderlichen Ressourcen überleiten.
In einer Unternehmenspräsentation kann die Erklärung kürzer und stärker auf den Betrieb ausgerichtet sein: Was bietet das Unternehmen an, und wie kaufen Kunden es? Bei einem Finanzierungspitch sind möglicherweise mehr Einzelheiten zum Verhältnis zwischen Einnahmen, Bereitstellungskosten und Wachstum nötig. Der zentrale Austausch sollte in beiden Fällen verständlich bleiben.
Geben Sie für den Folienentwurf Zahler, Abrechnungseinheit, enthaltene Leistung, Zahlungszeitpunkte, Beispielrechnung und offene Annahmen als getrennte Angaben vor. Fordern Sie zwei beschriftete Flüsse und eine Rechnung statt einer Seite Werbesprache an. Prüfen Sie anschließend, ob neben jedem Preis die Einheit steht und hypothetische Zahlen gekennzeichnet bleiben. Nach einmaligem Betrachten sollte ein Leser das Geschäftsmodell in eigenen Worten erklären können.