Una diapositiva del modelo de negocio debe explicar con claridad cómo circula el dinero: quién paga, qué compra, cómo se calcula el importe y qué debe entregar la empresa a cambio. Presenta esas relaciones en una sola diapositiva antes de añadir previsiones de crecimiento. Es difícil valorar una previsión de ingresos si todavía no está clara la unidad que se vende.
Empieza por las condiciones comerciales y un ejemplo pequeño con cifras. Cuando estén claras, puedes crear un borrador de pitch editable a partir de tu información empresarial. Incluye los datos en el material de partida: una herramienta de presentaciones puede ordenar la explicación, pero no decidir tus precios ni confirmar que los clientes los aceptarán.
Sigue una compra desde el cliente hasta la entrega
Imagina que explicas el negocio a alguien que podría convertirse en cliente. «Monetizamos mediante una plataforma escalable» aporta poco. «Un taller independiente paga una suscripción mensual para organizar citas y trabajos» identifica a quien compra, el pago y el servicio.
Cuatro preguntas forman el núcleo de la diapositiva:
- ¿Quién paga? Identifica al cliente que abona el importe; puede ser distinto de quien utiliza el servicio.
- ¿Cuál es la unidad de facturación? Una cuenta, una licencia por usuario, una transacción, un proyecto u otra unidad bien definida.
- ¿Cuándo se cobra? Mensualmente, anualmente, por pedido completado o en hitos acordados del proyecto.
- ¿Qué hay que entregar? Indica el producto o servicio y el trabajo o los costes principales necesarios para proporcionarlo.
El esquema de plan de negocio de Sequoia incluye el modelo de negocio como una parte independiente de la explicación. Mantén también esa separación en tu presentación: el tamaño del mercado describe una oportunidad; la tracción, lo que ha ocurrido; y el modelo de negocio, cómo funciona el intercambio actual o propuesto.
Una suscripción explicada con un ejemplo comprobable
Considera un servicio ficticio que ayuda a talleres independientes a coordinar las citas de sus clientes. Una cuenta de empresa cuesta 150 USD al mes e incluye hasta cinco usuarios del equipo. Las licencias adicionales quedan fuera del ejemplo. Estas condiciones y cifras son inventadas para explicar la diapositiva, no resultados de clientes reales.
Quien paga es el taller. Sus empleados utilizan el programa, pero cinco usuarios no generan cinco suscripciones. La unidad es una cuenta de empresa al mes.
| Parte del modelo | Condición del ejemplo |
|---|---|
| Cliente | Taller independiente |
| Qué recibe | Software de gestión de citas y trabajos para un máximo de cinco usuarios |
| Importe | 150 USD por cuenta de empresa y mes |
| Facturación | Mensual, sin cuota de alta en este ejemplo |
| Coste directo ilustrativo del servicio | 30 USD por cuenta activa y mes |
| Importe restante antes de otros costes | 120 USD por cuenta y mes |
Con 20 cuentas activas, los cargos mensuales por suscripción serían 20 × 150 USD = 3000 USD. Con el coste de prestación supuesto, atender esas cuentas supondría 20 × 30 USD = 600 USD. Quedarían 2400 USD antes de los demás costes de funcionamiento.
Esos 2400 USD no son beneficio neto. El ejemplo no incluye desarrollo del producto, ventas, administración, impuestos ni otros gastos. Tampoco demuestra que los 30 USD sean un coste fiable a cualquier escala. En la diapositiva, escribe «Restante antes de otros costes» y conserva los supuestos de costes en el material de apoyo.
El cálculo de 20 cuentas explica el funcionamiento del modelo. Si el negocio aún no tiene 20 clientes, identifícalo como una ilustración, no como un resultado actual. Una multiplicación hipotética no debe aparecer bajo un título como «Ingresos obtenidos».
Dibuja el servicio y el pago en sentidos opuestos
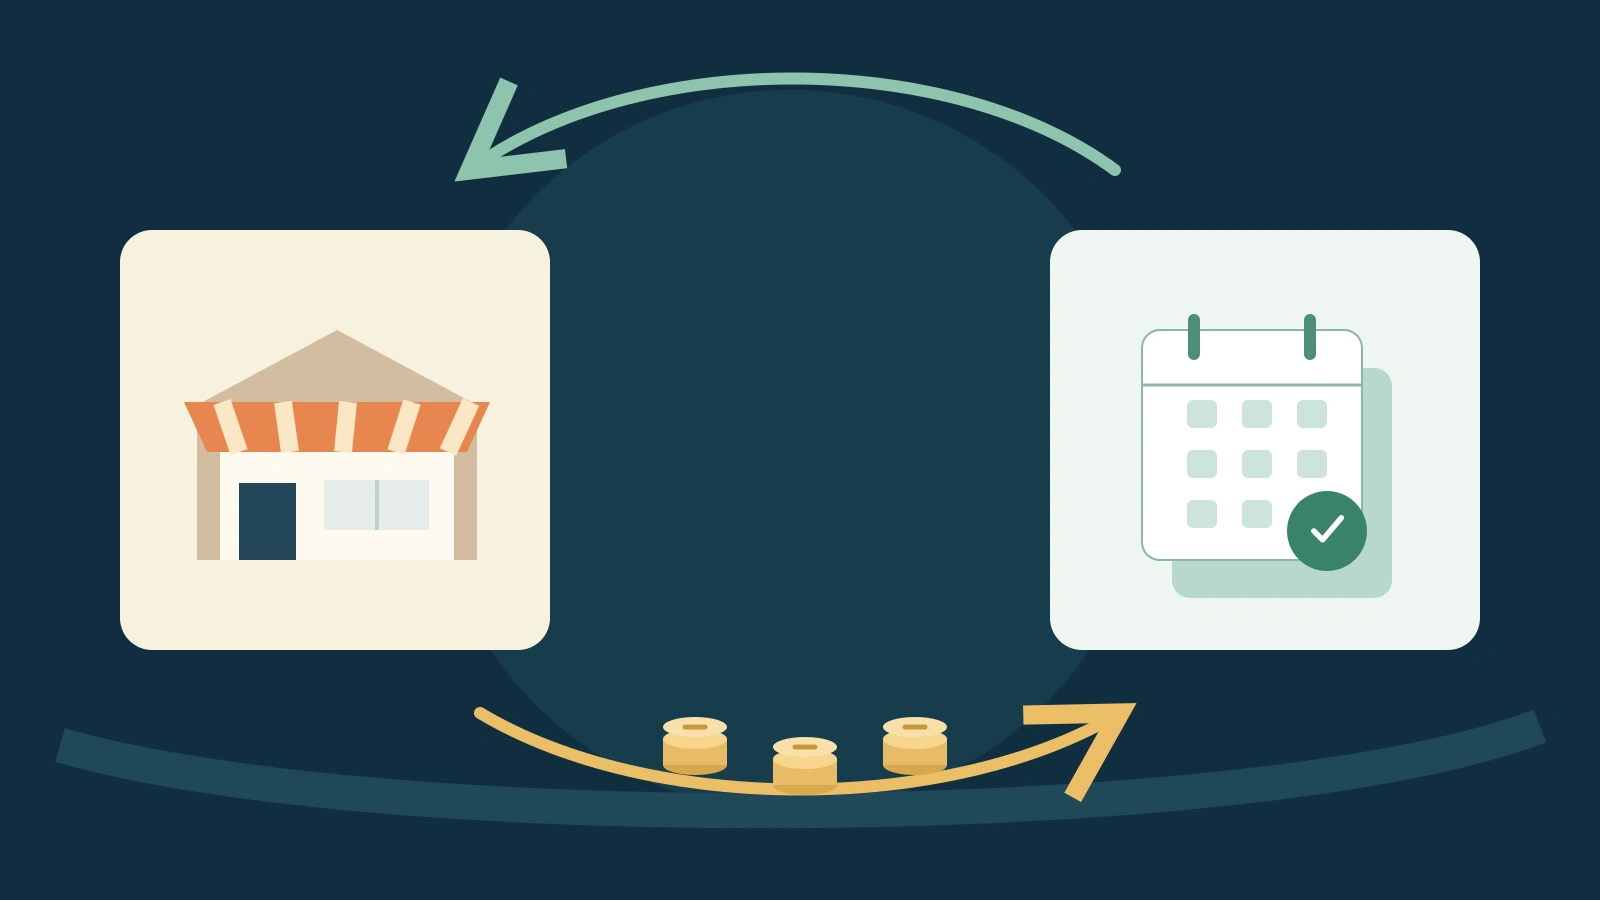
Una composición útil para el ejemplo de suscripción tiene dos elementos principales: el taller y el servicio de gestión de citas. Una flecha lleva el servicio hacia el comprador. Otra lleva el pago mensual de 150 USD por cuenta hacia el proveedor.
Debajo, añade una línea de cálculo: «150 USD de cargo − 30 USD de coste ilustrativo de prestación = 120 USD antes de otros costes». Mantén la unidad de facturación junto al precio. Un 150 USD grande sin «por cuenta de empresa y mes» invita a interpretarlo mal.
El título podría ser «Los talleres pagan una suscripción mensual por cuenta». La descripción del servicio, el precio y el cálculo deben caber debajo sin necesidad de un segundo gráfico. Deja las opciones de precio futuras y el modelo detallado de gastos para otras diapositivas.
Al hablar, explica la transacción con palabras sencillas: «Paga la empresa y hasta cinco empleados utilizan la cuenta. En este ejemplo, el cargo mensual es de 150 USD. Hemos supuesto un coste directo de 30 USD por cuenta, por lo que quedan 120 USD antes de desarrollo, ventas y otros gastos operativos. La siguiente cuestión es si los datos de clientes y costes respaldan esos supuestos».
Este formato también permite detectar información que falta. Si no puedes etiquetar la flecha del pago, quizá no estén claros quién paga o la unidad. Si prestar el servicio exige mucho trabajo humano, un diagrama que solo diga «acceso al software» puede ocultar una parte importante del modelo.
Cambia el ejemplo cuando cambie la forma de obtener ingresos
Un negocio basado en comisiones por transacción necesita otro diagrama. Supón que una plataforma ficticia intermedia 30 reservas completadas a 200 USD cada una en un mes. Los pagos de los clientes suman 6000 USD. Según el acuerdo descrito, los proveedores reciben el 85 %, es decir, 5100 USD, y la plataforma retiene el 15 %, o 900 USD.
El público necesita ver tanto el valor total que pasa por la plataforma como la parte que esta retiene. Llamar a los 6000 USD «nuestros ingresos» sin explicar el acuerdo ocultaría el funcionamiento. Usa las etiquetas «Valor de las reservas» y «Comisión retenida por la plataforma»; la información financiera real de la empresa debe seguir su tratamiento contable.
Si los costes de pago y coordinación suman 7 USD por reserva en el ejemplo, ascienden a 210 USD. Los 690 USD restantes son anteriores a otros costes del negocio. Un diagrama de reparto pequeño explica la relación 6000 USD → 5100 USD + 900 USD mejor que tres cifras destacadas sin conexión.
Un servicio por proyectos tiene otra unidad. Un proyecto de precio fijo de 2400 USD es un entregable contratado, no una suscripción mensual recurrente. Explica qué incluye, cuándo se paga y qué cambios requieren otro presupuesto. Si la entrega necesita 20 horas de un especialista, esas horas forman parte del análisis de costes y capacidad aunque el cliente pague un precio fijo.
Elige el ejemplo que corresponda al negocio. No añadas suscripciones, publicidad y licencias solo para aparentar diversificación. Identifica las opciones que todavía no se han probado y sepáralas del mecanismo que ya se utiliza.

Expón las condiciones que pueden cambiar el modelo
Toda explicación breve deja detalles fuera. Recupera los que puedan cambiar la interpretación. Una suscripción cobrada anualmente tiene un calendario de facturación distinto de otra pagada mes a mes. El precio de un proyecto puede depender de su alcance. Una comisión puede aplicarse solo a reservas completadas y no reembolsadas.
En el ejemplo de suscripción, pregunta si los 30 USD incluyen soporte, alojamiento y costes de uso de servicios externos. Si el soporte varía mucho entre clientes, una media única puede ocultar un segmento costoso. Una tabla de apoyo permite mostrar los supuestos sin saturar la diapositiva principal.
Distingue también el precio de las pruebas de disposición a pagar. «Proponemos un precio mensual de 150 USD» y «20 clientes pagan actualmente 150 USD mensuales» son afirmaciones distintas. Usa la primera para una propuesta y la segunda solo si los registros de clientes la respaldan.
Los cambios de precio, los descuentos y los periodos gratuitos pueden hacer que contar cuentas sea un mal atajo para calcular ingresos. Usa las condiciones reales al presentar un negocio real. El ejemplo sencillo sirve porque se puede seguir su cálculo; no sustituye a los registros de la empresa.
Dale a la diapositiva su lugar en el pitch
Presenta el modelo cuando el público ya tenga contexto para entender el intercambio. Debe conocer el problema del cliente y el producto o servicio propuesto. Después, el mecanismo de pago puede dar paso con naturalidad a las pruebas de adopción y a los recursos necesarios para prestar el servicio.
En una presentación de empresa, la misma explicación puede ser más breve y operativa: qué ofrece la compañía y cómo lo compran sus clientes. En un pitch de financiación, pueden pedir más detalle sobre la relación entre ingresos, costes de prestación y expansión. La transacción principal debe seguir siendo comprensible en ambos casos.
Para preparar el borrador, aporta por separado quién paga, unidad de facturación, servicio incluido, calendario de pagos, cálculo del ejemplo y supuestos pendientes. Pide dos flujos etiquetados y un cálculo, en vez de una página de lenguaje comercial. Después comprueba que cada precio incluya su unidad y que las cifras hipotéticas sigan identificadas. Quien vea la diapositiva debería poder explicarte el modelo de negocio con sus propias palabras.