Una diapositiva del punto de equilibrio debe responder a una pregunta concreta: ¿cuántas unidades hay que vender en un periodo determinado para que los ingresos cubran los costes incluidos en el modelo? Lleva ese umbral al titular, muestra al lado los supuestos de precio y costes y utiliza un gráfico para explicar qué cambia a cada lado del cruce.
En una presentación para inversores, forma parte de la explicación financiera del pitch deck. No sustituye una previsión de tesorería ni demuestra que los clientes comprarán el volumen necesario. Su utilidad es ofrecer un umbral que la audiencia pueda cuestionar y los supuestos que lo harían cambiar.
Define la unidad, el periodo y los costes incluidos
Imagina un negocio ficticio que vende un taller de formación estandarizado. Una unidad es un taller impartido, no un asistente ni una consulta comercial. El análisis abarca un mes. Los costes fijos del modelo son 12 000 USD mensuales, el precio es 600 USD por taller y los costes de impartición que varían con cada taller son 200 USD.
Quedan, por tanto, 400 USD por taller para cubrir los costes fijos. Con 30 talleres, los ingresos y el coste total del modelo son de 18 000 USD. Eso es lo que puede afirmar la diapositiva. Todavía no permite decir que la empresa alcanzará el equilibrio en su tercer mes, recuperará la inversión inicial o tendrá 18 000 USD en el banco.
La guía de la SBA sobre el punto de equilibrio define el umbral como la igualdad entre ingresos y costes y ofrece la fórmula para un solo producto: costes fijos divididos entre precio unitario menos coste variable unitario. Usa unidades compatibles y el mismo periodo para los datos. Las cifras del taller son ilustrativas, no resultados empresariales observados.
| Dato | Ejemplo de los talleres | Qué debe quedar claro |
|---|---|---|
| Unidad | Un taller impartido | Si la unidad representa una venta, un pedido, una plaza o un servicio |
| Periodo | Un mes | El periodo de los costes fijos y del volumen previsto |
| Precio unitario | 600 USD | El ingreso supuesto por unidad, con un tratamiento coherente de descuentos e impuestos |
| Coste variable unitario | 200 USD | Los costes que cambian al añadir una unidad dentro del intervalo del modelo |
| Costes fijos | 12 000 USD al mes | Qué costes se incluyen y para qué intervalo de volumen permanecen fijos |
Calcula el cruce antes de dibujarlo
En este ejemplo: 12 000 USD ÷ (600 USD − 200 USD) = 30 talleres. Cada taller completado aporta 400 USD a los 12 000 USD fijos mensuales. Las siguientes filas bastan para construir y comprobar las dos líneas.
| Talleres durante el mes | Ingresos | Coste total del modelo | Ingresos menos costes |
|---|---|---|---|
| 0 | 0 USD | 12 000 USD | −12 000 USD |
| 10 | 6000 USD | 14 000 USD | −8000 USD |
| 20 | 12 000 USD | 16 000 USD | −4000 USD |
| 30 | 18 000 USD | 18 000 USD | 0 USD |
| 40 | 24 000 USD | 20 000 USD | 4000 USD |
Si el cálculo produce una fracción y la unidad no puede venderse por partes, redondea el umbral operativo hacia arriba. Un resultado de 30,4 talleres exige 31 talleres completos con esos supuestos. Conserva el valor sin redondear en el cálculo de apoyo para que la audiencia pueda reproducirlo.
Si el precio no supera el coste variable, la contribución por unidad no es positiva. En ese caso, prolongar las líneas hacia la derecha no dará un punto de equilibrio con volumen positivo válido para un modelo con costes fijos positivos. Revisa los supuestos en lugar de presentar una meta de ventas negativa o infinita.

Construye un gráfico que permita leer el umbral
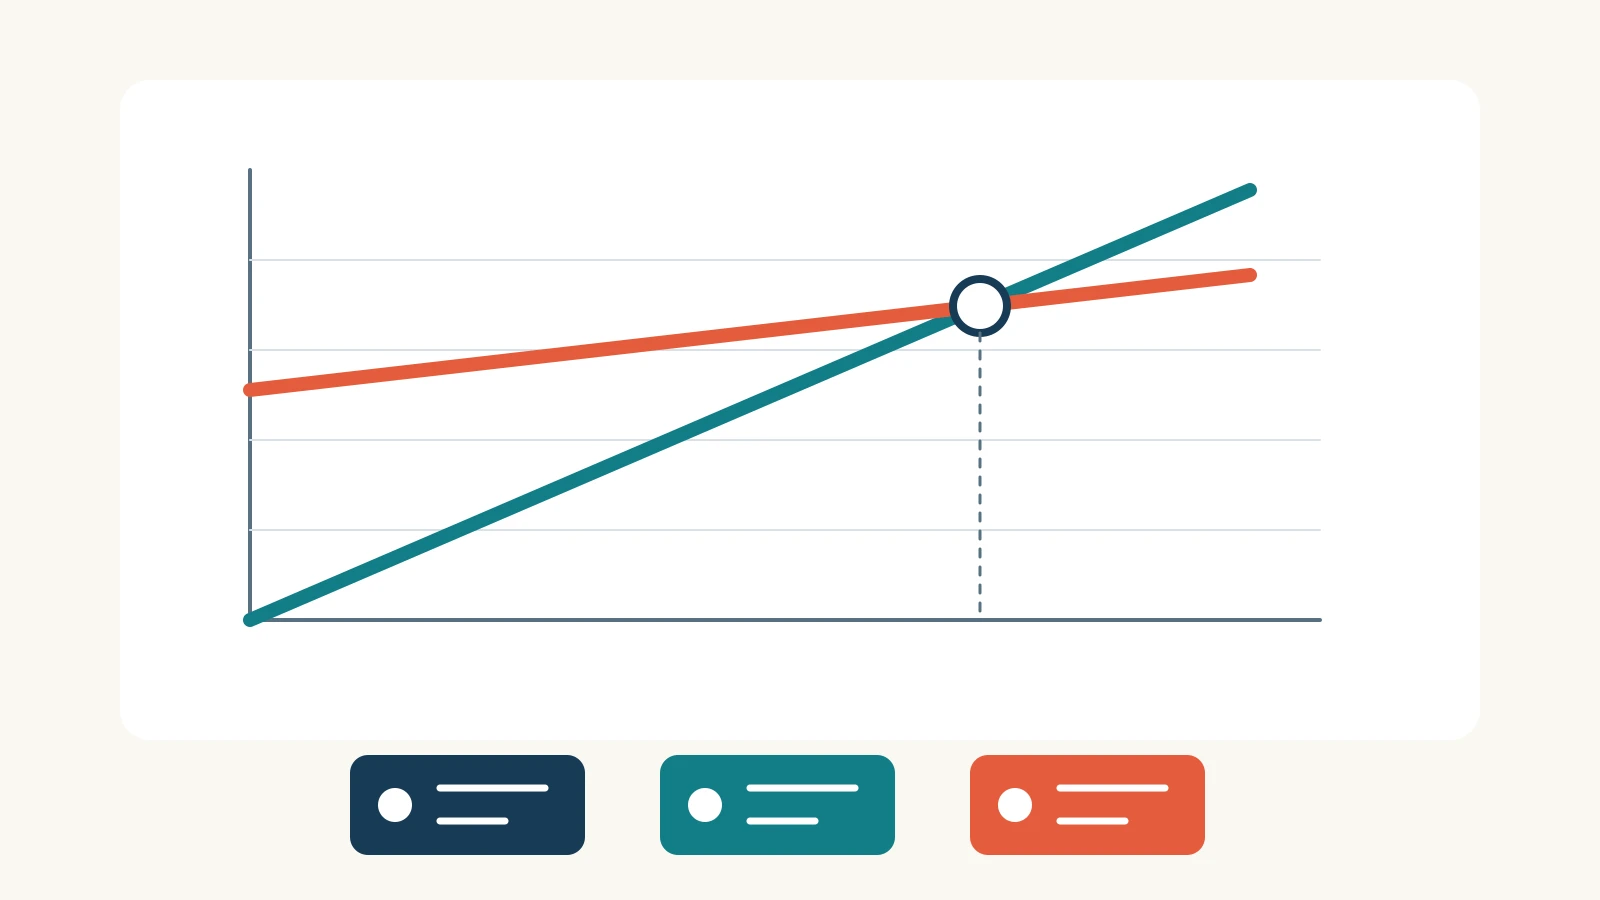
Usa talleres por mes en el eje horizontal y dólares por mes en el vertical. Los ingresos parten de cero y el coste total de 12 000 USD. Ambas líneas suben, pero en este ejemplo los ingresos aumentan más deprisa. Marca la intersección en 30 talleres y 18 000 USD y etiqueta las líneas directamente cerca de sus extremos.
La línea de coste total es indispensable. Una línea horizontal de costes fijos cruzaría los ingresos en 20 talleres y sugeriría una respuesta incorrecta: omite 4000 USD de costes de impartición a ese volumen. Puedes mostrar los costes fijos como referencia secundaria, sin quitar protagonismo a las dos líneas que determinan el umbral.
En una diapositiva pequeña, usa pocas marcas de eje claras en vez de indicar cada número posible de talleres. Añade la fórmula en una línea breve de apoyo. No uses otra escala vertical, una flecha ascendente decorativa o una zona sombreada sin etiqueta para insinuar un aumento de beneficios. Si el gráfico supera la capacidad práctica, muestra ese límite de forma visible.
Redacta el titular con el resultado y su condición
Un titular útil sería 30 talleres al mes cubren los costes mensuales del modelo. Debajo: «Con un precio de 600 USD por taller, 200 USD de coste variable y 12 000 USD de costes fijos mensuales». Así se entiende el resultado antes de leer la fórmula.
Deja que el gráfico ocupe la mayor parte de la diapositiva. Añade un pequeño panel de supuestos y una nota de decisión, como «Comparar el umbral de 30 talleres con la demanda cualificada y la capacidad de impartición». Conserva las categorías detalladas de gastos en el archivo de cálculo o el anexo: deben estar disponibles, pero no competir todas por la atención en el gráfico principal.
Evita «Somos rentables a partir de 30 ventas» salvo que la unidad y los costes incluidos justifiquen esa frase. «Costes mensuales del modelo» es más preciso si se excluyen la inversión inicial u otros movimientos de caja. Explica las exclusiones importantes en el panel de supuestos, no en letra diminuta.
Muestra qué supuesto cambia el umbral
Un cruce único puede parecer más seguro que los datos de los que depende. Añade una pequeña tabla de sensibilidad si la decisión depende del precio o de los costes. Cambia un dato cada vez para que se vea por qué se mueve el umbral.
| Escenario | Contribución por taller | Talleres completos necesarios |
|---|---|---|
| Base: precio 600 USD, coste variable 200 USD y coste fijo 12 000 USD | 400 USD | 30 |
| El precio baja a 550 USD; los demás datos no cambian | 350 USD | 35 |
| El coste variable sube a 250 USD; los demás datos no cambian | 350 USD | 35 |
| El coste fijo sube a 14 000 USD; los demás datos no cambian | 400 USD | 35 |
Un mismo umbral puede tener causas diferentes. Tanto una rebaja del precio como un aumento del coste de impartición llevan aquí a 35 talleres completos, pero exigen decisiones distintas. Usa etiquetas concretas en lugar de «malo», «normal» y «bueno», que ocultan qué ha cambiado.
Son alternativas aritméticas, no estimaciones de probabilidad. No asignes probabilidades ni presentes un caso como «el más probable» sin evidencia. Si en una propuesta real cambian varios datos a la vez, muestra ese escenario combinado por separado; una comparación de una sola variable no lo representa.
Separa volumen, tiempo y caja
El eje horizontal mide talleres, no meses. Convertir 30 talleres en una fecha exige un plan temporal de ventas e impartición. Comparar el umbral con un objetivo de 40 talleres no demuestra que esos 40 talleres sean alcanzables.
También importa cuándo se cobra y se paga. Si los clientes pagan después de la impartición y los proveedores exigen cobrar antes, un mes que cubre los costes del modelo puede necesitar financiación de caja. Del mismo modo, el equilibrio mensual recurrente no indica cuándo se recupera la inversión inicial. Usa calendarios de apoyo separados para esas preguntas.
Las rectas suponen que el precio, el coste variable unitario y el importe fijo se mantienen en todo el intervalo mostrado. Imagina que superar 24 talleres obliga a contratar a un segundo formador con un compromiso fijo mensual. La recta original de costes ya no describe ese intervalo. Recalcula los costes antes de afirmar que 30 talleres son viables con las mismas condiciones.
Si hay varios productos o paquetes de servicios, también importa la mezcla de ventas. No dividas todos los costes fijos entre el margen del paquete más caro mientras muestras unidades vendidas de todos los paquetes. Limita explícitamente la diapositiva a un producto o define una mezcla y explica su modelo.
Convierte el cálculo en un borrador editable
Lleva el modelo comprobado a Presenti como material de partida. Un buen encargo identifica audiencia, decisión, unidad, periodo, los tres datos de precio y costes y los valores exactos del gráfico. Pide una explicación financiera y después compara cada número y etiqueta del borrador con el cálculo.
Crea una explicación de tres diapositivas para un negocio ficticio de talleres: supuestos, gráfico mensual del punto de equilibrio y sensibilidad. Una unidad es un taller impartido. Los costes fijos mensuales son 12 000 USD, el precio es 600 USD por taller y el coste variable es 200 USD. El equilibrio base está en 30 talleres, con ingresos y costes de 18 000 USD. Usa los volúmenes 0, 10, 20, 30 y 40 y la tabla de ingresos y costes facilitada. Explica que es un umbral de volumen, no una fecha ni una previsión de recuperación de inversión. Separa los escenarios de menor precio, mayor coste variable y mayor coste fijo. No inventes demanda, probabilidades ni resultados de clientes.
Tras exportar un PPTX, comprueba que el gráfico comunica los mismos valores y que los supuestos siguen siendo legibles. La diapositiva del modelo de negocio puede explicar quién paga y por qué; esta debe centrarse en cómo la economía de la unidad definida cubre los costes definidos.
Termina con la decisión que respalda la evidencia: validar el precio, reducir un coste concreto, contrastar la demanda con el umbral o revisar el modelo operativo. El gráfico es útil porque muestra qué condiciones deben cumplirse, no porque dos líneas se crucen.