損益分岐点を説明するスライドは、「ある期間に、モデルに含めた費用を売上でまかなうには、何単位を販売する必要があるか」という具体的な問いに答えるものです。その数量を見出しに置き、価格と費用の前提を添え、交点の前後で何が変わるのかをグラフで示します。
投資家向けの発表なら、ピッチデックの財務説明に位置づけられます。ただし、資金繰り予測の代わりにはならず、必要な数量が実際に売れる証明でもありません。聞き手が前提を検討でき、どの条件で損益分岐点が動くのか分かることが大切です。
単位、期間、費用の範囲を定める
標準的な研修ワークショップを販売する架空の事業を考えます。1単位は実施済みのワークショップ1回で、参加者1人や予約の問い合わせ1件ではありません。分析期間は1か月です。モデル上の固定費は月額12,000ドル、販売価格は1回600ドル、実施回数に応じて発生する変動費は1回200ドルとします。
したがって、1回につき400ドルを固定費の回収に充てられます。30回実施すると、売上とモデル上の総費用はいずれも18,000ドルになります。スライドで示せるのはこの関係です。創業3か月目に黒字化する、初期投資を回収する、銀行口座に18,000ドル残る、とまでは言えません。
SBAの損益分岐点の解説は、売上と費用が等しくなる点を基準とし、単一商品の式を「固定費 ÷(単位当たり価格 − 単位当たり変動費)」と説明しています。入力値は単位と期間をそろえてください。この記事のワークショップの数値は説明用であり、実際の事業実績ではありません。
| 入力項目 | ワークショップの例 | 明らかにすること |
|---|---|---|
| 単位 | 実施済みワークショップ1回 | 販売、注文、席数、サービス提供のどれを数えるのか |
| 期間 | 1か月 | 固定費と想定販売量の対象期間 |
| 単位当たり価格 | 600ドル | 割引や税の扱いを統一した、1単位から得る金額 |
| 単位当たり変動費 | 200ドル | モデルの数量範囲内で、1単位増えると変わる費用 |
| 固定費 | 月額12,000ドル | 含める費用と、その額が一定である数量範囲 |
グラフを描く前に交点を計算する
この例では、12,000ドル ÷(600ドル − 200ドル)= 30回です。実施するたびに400ドルが月額12,000ドルの固定費回収に充てられます。次の表があれば、2本の線を描き、その値を確認できます。
| 月内の実施回数 | 売上 | モデル上の総費用 | 売上 − 費用 |
|---|---|---|---|
| 0 | 0ドル | 12,000ドル | −12,000ドル |
| 10 | 6,000ドル | 14,000ドル | −8,000ドル |
| 20 | 12,000ドル | 16,000ドル | −4,000ドル |
| 30 | 18,000ドル | 18,000ドル | 0ドル |
| 40 | 24,000ドル | 20,000ドル | 4,000ドル |
計算結果に端数が出て、販売単位を分割できない場合は、実務上必要な数量を切り上げます。30.4回なら、その前提では31回の実施が必要です。聞き手が再計算できるよう、補足の計算には切り上げ前の値も残してください。
価格が変動費以下なら、1単位売っても正の限界利益が生まれません。固定費が正であるモデルでは、線を右へ延ばしても、意味のある正の販売数量で損益分岐点には達しません。負の数量や無限大の販売目標を示すのではなく、前提を見直します。

損益分岐点を読み取れるグラフにする
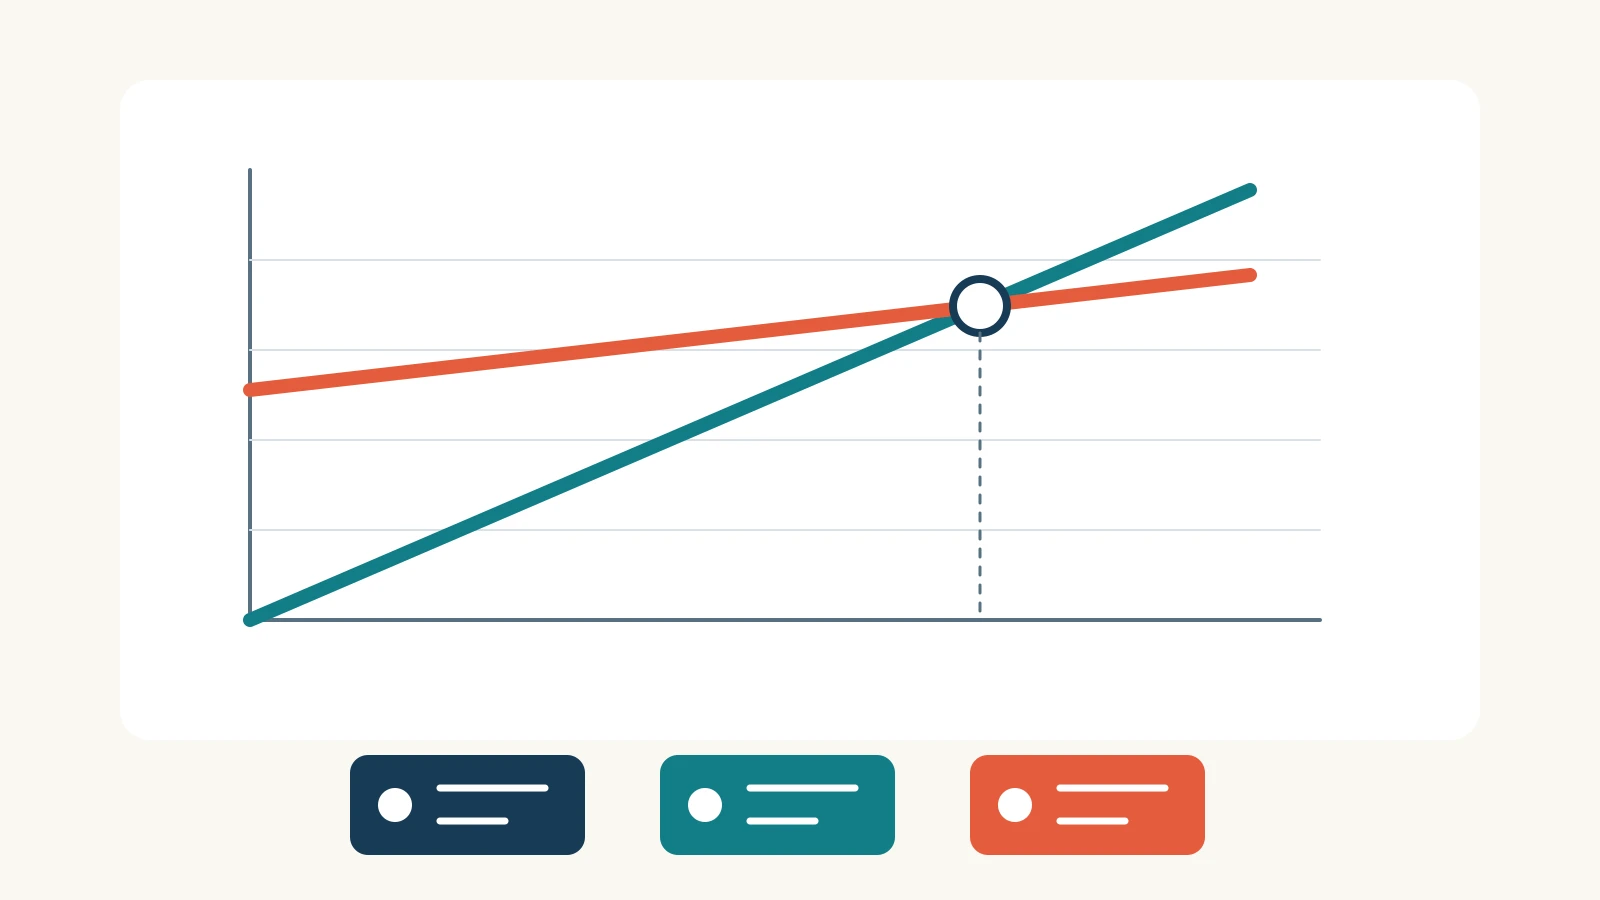
横軸を月間実施回数、縦軸を月間金額(ドル)にします。売上は0、総費用は12,000ドルから始めます。どちらの線も上昇しますが、この例では売上のほうが急に増えます。30回・18,000ドルの交点に印を付け、各線の端の近くへ直接ラベルを置きます。
総費用の線は不可欠です。固定費だけを水平線で描くと、20回で売上と交わり、誤った答えに見えてしまいます。その数量で発生する実施費用4,000ドルが抜けているからです。固定費を補助線として示すことはできますが、損益分岐点を決める2本の線より目立たせないでください。
小さなスライドでは、全回数の目盛りを並べず、読みやすい数点に絞ります。式は短い補足として添えます。第2の縦軸、装飾的な上向き矢印、説明のない塗りつぶし領域で利益成長を暗示しないでください。グラフが実際の供給能力を超える範囲まで続くなら、その限界を見える位置に示します。
結果と成立条件を軸にスライドを書く
この例なら、「月30回の実施で、モデル上の月間費用をまかなえる」が適切な見出しです。その下に「価格1回600ドル、変動費1回200ドル、固定費月額12,000ドルの場合」と添えれば、式を読む前に結果が伝わります。
スライドの大部分をグラフに使い、小さな前提欄と、「30回という数量を、見込み需要と提供能力に照らして検討する」といった判断事項を一つ添えます。細かな費目は計算ファイルや付録に残してください。参照できることは必要ですが、主スライドで全項目を競わせる必要はありません。
単位や含めた費用がその表現を裏づけない限り、「30件売れば黒字になる」とは書かないほうが正確です。初期投資やその他の資金移動を含めていないなら、「モデル上の月間費用」と限定します。重要な除外項目は読めない小さな注記ではなく、前提欄で説明してください。
どの前提で必要数量が変わるかを示す
交点を一つだけ示すと、前提よりも確実な数値に見えることがあります。価格や費用に関わる判断なら、小さな感度分析の表を添えましょう。一度に変える入力は一つにし、何によって必要数量が変わったかを分かるようにします。
| 条件 | 1回当たりの限界利益 | 切り上げ後の必要回数 |
|---|---|---|
| 基本:価格600ドル、変動費200ドル、固定費12,000ドル | 400ドル | 30 |
| 価格を550ドルに下げ、ほかは同じ | 350ドル | 35 |
| 変動費を250ドルに上げ、ほかは同じ | 350ドル | 35 |
| 固定費を14,000ドルに上げ、ほかは同じ | 400ドル | 35 |
同じ必要数量でも、原因は異なります。この例では値下げと実施費用の上昇がどちらも35回につながりますが、求められる事業判断は別です。何を変えたか分からない「悪い」「普通」「良い」ではなく、条件を具体的に書きましょう。
これらは計算条件の比較であり、起こる確率の推定ではありません。根拠なく確率を割り当てたり、「最もありそうなケース」としたりしないでください。実際の提案で複数の入力が同時に変わるなら、複合条件を別に示します。一変数の比較でその状況まで表せているように見せないことが重要です。
数量、時期、資金繰りを分けて考える
このスライドの横軸は実施回数であり、月数ではありません。30回を達成する日付を求めるには、時系列の販売・提供計画が必要です。目標40回と比較しても、40回が達成できる証明にはなりません。
支払時期も重要です。顧客の入金が提供後で、仕入先への支払が先なら、モデル上の費用を回収できる月でも資金が必要になります。同じように、毎月の損益分岐点から初期投資の回収時期は分かりません。それぞれ別の補足計画で示してください。
直線を使う前提は、表示範囲全体で価格、単位当たり変動費、固定費が同じ条件で成り立つことです。24回を超えると2人目の講師が必要になり、月間の固定的な支出が増えるとします。その範囲では、元の総費用の直線は当てはまりません。同じ条件で30回が可能だと述べる前に、費用の計算を組み直す必要があります。
複数の商品やサービスを扱うなら、販売構成も影響します。全商品の販売数を示しながら、固定費を最高価格の商品だけの限界利益で割ってはいけません。単一商品の分析だと明示するか、販売構成を定めてモデルを説明してください。
計算を編集可能なプレゼンの下書きにまとめる
確認済みのモデルを、Presentiで使う元資料にします。依頼文には、聞き手、判断事項、単位、期間、三つの価格・費用入力、グラフの正確な値を含めます。財務説明の構成を作成した後、下書き内の数値と軸ラベルを計算に照らして確認してください。
架空の研修事業について、前提、月間の損益分岐点グラフ、感度分析の3枚を作成してください。1単位は実施済みワークショップ1回です。固定費は月額12,000ドル、価格は1回600ドル、変動費は200ドルです。基本条件の損益分岐点は30回で、売上と費用はいずれも18,000ドルです。提供した売上・費用表を使い、0、10、20、30、40回を示してください。これは数量の基準であり、達成日や投資回収予測ではないと説明してください。値下げ、変動費上昇、固定費上昇の条件は分けて示し、需要、確率、顧客実績を創作しないでください。
PPTXを書き出した後も、グラフが同じ値を伝えているか、前提が読みやすいかを確認します。誰が何に対して支払うのかは、ビジネスモデルを説明するスライドで整理できます。このスライドは、示した単位当たりの収支で、示した費用をどうまかなうかに集中させましょう。
最後は、根拠から導ける判断で締めます。価格の妥当性を確かめる、特定の費用を減らす、必要数量と需要を比較する、運営モデルを見直す、といった判断です。グラフの価値は線が交わることではなく、何が成立する必要があるのかを示せることにあります。