Una presentación de análisis de ventas ganadas y perdidas debe explicar qué oportunidades finalizaron, qué eligieron los compradores y qué explicaciones respaldan las pruebas. Empieza por definir el conjunto de operaciones que cuentas. Después compara los motivos registrados con lo que cuentan los compradores antes de recomendar cambios en precios, posicionamiento o proceso comercial.
El ejemplo sigue 24 registros ficticios durante una revisión comercial interna. Incluye una tabla del conjunto analizado, una comparación de motivos y dos diapositivas que puedes adaptar. Cuando el análisis esté resuelto, utiliza la herramienta de texto a presentación de Presenti para convertir las conclusiones en un borrador editable. Las cifras y su interpretación deben estar en el documento de partida; un generador de diapositivas no puede determinar por qué decidió un comprador.
Define las operaciones antes de mostrar la tasa de éxito
Supongamos que un equipo revisa las oportunidades finalizadas durante un trimestre. Encuentra 24 registros: 10 ventas ganadas, 8 pérdidas frente a otro proveedor, 4 casos en los que no hubo compra y 2 registros descartados antes de convertirse en oportunidades cualificadas. Son datos didácticos inventados, no resultados de clientes de Presenti.
Selecciona el conjunto por la fecha de finalización, sin mezclar operaciones creadas este trimestre con operaciones anteriores cerradas ahora. Deja fuera las oportunidades abiertas. Define qué significaba «cualificada» antes de examinar los resultados; retirar después las operaciones fallidas mejoraría la tasa sin mejorar las ventas.
| Resultado | Registros | ¿Entra en el conjunto de oportunidades cualificadas finalizadas? |
|---|---|---|
| Ganada: el comprador compró al equipo | 10 | Sí |
| Perdida frente a un competidor: eligió otro proveedor | 8 | Sí |
| Sin decisión de compra: no compró | 4 | Sí |
| Descartada antes de la cualificación | 2 | No; se muestra por separado |
| Total de registros finalizados | 24 | 22 cualificados; 2 excluidos |
En esta revisión, la tasa principal es 10 ÷ 22 = 45,5 %. Incluye las cuatro oportunidades cualificadas que terminaron sin compra. Si la pregunta concreta es «Cuando el comprador eligió un proveedor, ¿con qué frecuencia nos eligió?», la respuesta es 10 ÷ 18 = 55,6 %. Es otra medida, condicionada a que hubiera elección de proveedor: excluye los casos sin compra.
Ambos cálculos son útiles si están identificados. Pasar del 45,5 % al 55,6 % sin explicar el denominador induce a error. Aclara también que se cuentan operaciones, no ingresos ponderados. Un contrato grande y otro pequeño valen una oportunidad cada uno en este análisis.
Da un espacio propio a los casos sin compra
Un gráfico de dos colores —ganadas y perdidas— ocultaría una distinción importante. Ocho compradores eligieron una alternativa; cuatro no compraron nada. Una comparación competitiva puede ayudar a explicar el primer grupo. Para el segundo, quizá importen más la prioridad, la financiación, el calendario o quién tenía autoridad para seguir adelante.
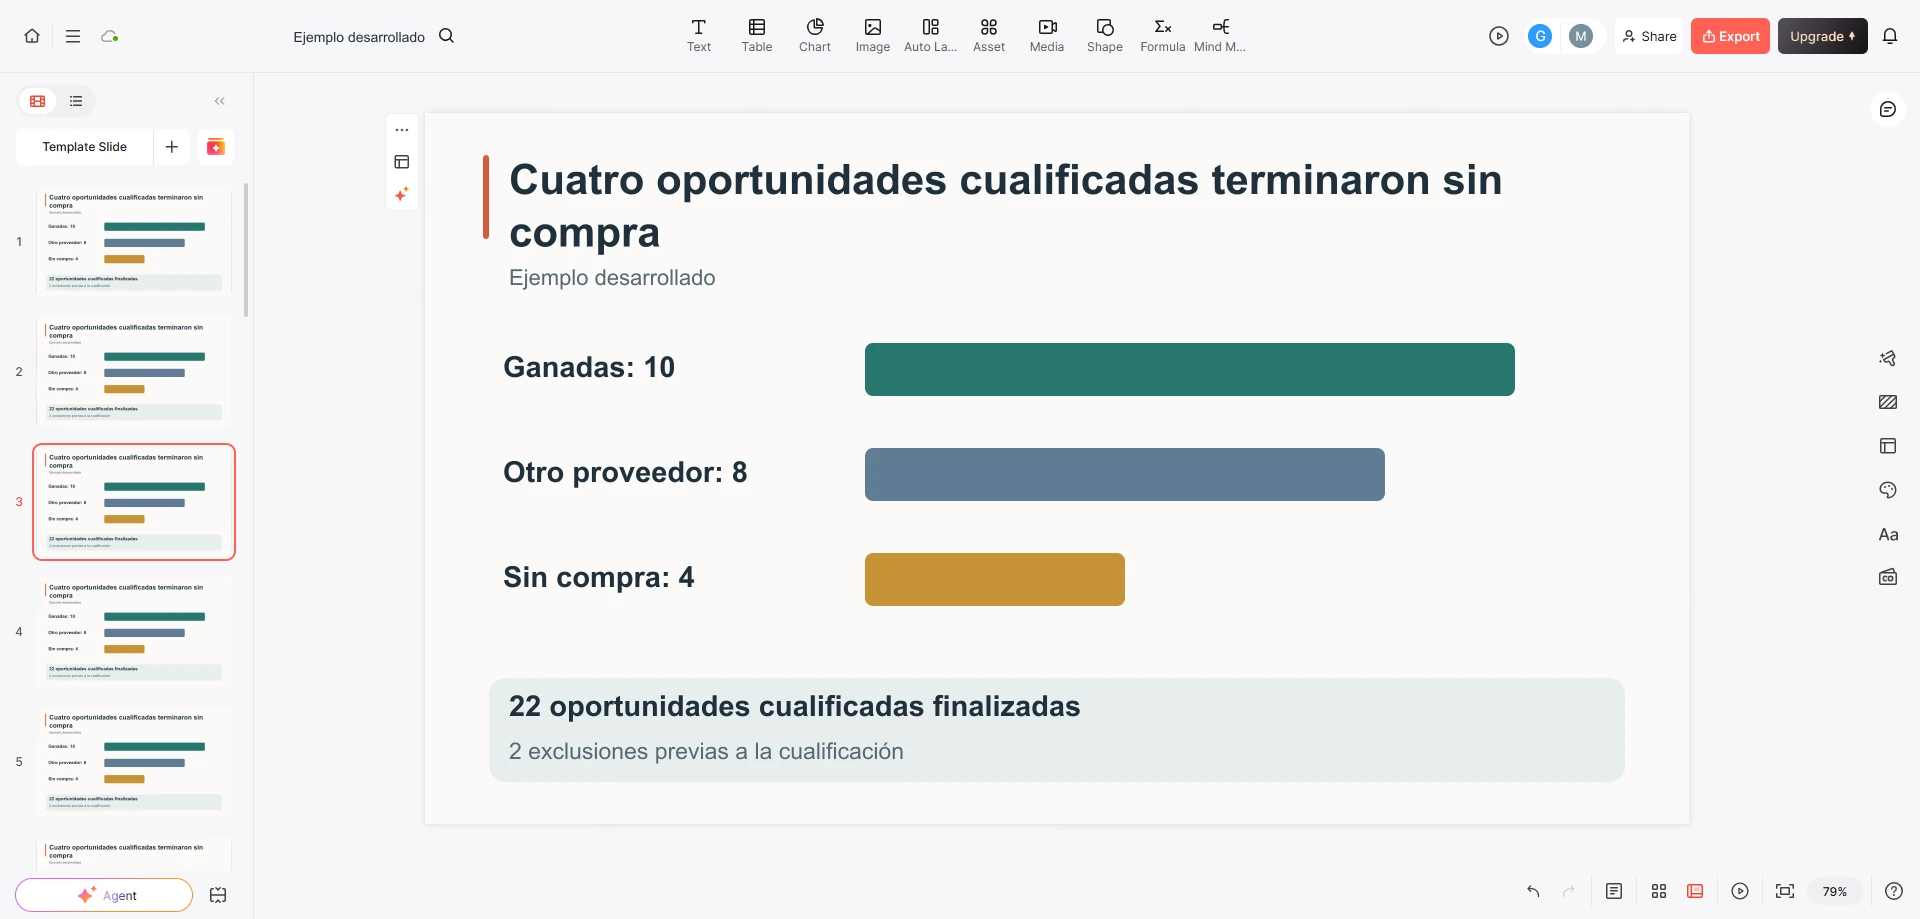
Usa tres barras identificadas para las 22 oportunidades cualificadas: 10 ganadas, 8 con otro proveedor y 4 sin compra. Coloca «2 exclusiones previas a la cualificación» junto al gráfico, no como un cuarto segmento del mismo conjunto. Así se ve la relación sin descifrar una nota al pie.
Con solo 22 registros cualificados, empieza por los recuentos. Una sola operación cambia la tasa de forma apreciable. Puedes mostrar un periodo anterior si coinciden la regla de cualificación, la ventana por fecha de finalización y las definiciones de resultado. Si no coinciden, explica el cambio de alcance en lugar de presentarlo como una mejora comercial.
Compara el motivo registrado con el relato del comprador
El motivo de pérdida del CRM es un punto de partida útil, pero comprime una conversación en una etiqueta. El tutorial de informes de Salesforce separa resultados, motivos de pérdida y comparaciones por competidor. Mantén también separadas esas preguntas en la presentación: qué ocurrió, qué se registró y qué sabes sobre la explicación.
En la revisión ficticia, tres registros seleccionados que no acabaron en venta llevan el código «precio». Dos pertenecen a las ocho pérdidas competitivas; el tercero, a los cuatro casos sin compra. Los resúmenes siguientes son ejemplos inventados, no citas de entrevistas reales.
| Registro y resultado | Relato del comprador en el ejemplo | Qué permite afirmar |
|---|---|---|
| L02 — pérdida competitiva | Eligió una oferta más barata que cubría los mismos requisitos declarados. | El precio ofertado parece relevante en este caso. Hay que confirmar que la implantación y el servicio tenían un alcance comparable. |
| L05 — pérdida competitiva | Esperaba dedicar menos trabajo interno a la implantación con el otro proveedor. | El relato apunta al esfuerzo de adopción. Reducir el precio de licencia no resolvería necesariamente esa preocupación. |
| N03 — sin compra | La financiación se congeló antes de que se aprobara ninguna compra. | La compra no siguió adelante; no demuestra que un competidor ofreciera un precio inferior. |
No conviertas estos tres relatos seleccionados en «a un tercio de los compradores le preocupa la implantación». No son una muestra representativa de las 22 oportunidades ni una explicación completa de las 12 no ganadas. Muestran por qué un mismo código puede ocultar situaciones distintas.
Conserva el código original y añade el relato al lado, con su fuente y fecha. El recuerdo de un vendedor, una entrevista al comprador y un documento de compras aportan pruebas diferentes. Si discrepan, deja constancia en las notas de trabajo y limita la afirmación de la diapositiva. No es necesario resolver todas las explicaciones discutidas para presentar una distinción útil.
Escribe dos diapositivas de resultados que se entiendan por sí solas
La primera establece el patrón de resultados. La segunda explica un hallazgo sobre el que merece la pena actuar. Un título en forma de frase ayuda a seguir el argumento sin leer un bloque de metodología.
Diapositiva 1: «Cuatro oportunidades cualificadas terminaron sin compra»
Muestra las tres barras: 10 ganadas, 8 con otro proveedor y 4 sin compra. Debajo, escribe: «22 oportunidades cualificadas finalizaron este trimestre; 2 exclusiones previas a la cualificación se muestran aparte. Tasa de éxito: 10/22, o 45,5 %». Añade una nota breve sobre la tasa condicionada a elegir proveedor, 10/18 o 55,6 %, solo si la reunión necesita esa comparación.
La explicación oral puede ser breve: «Un tercio de nuestras 12 oportunidades no ganadas terminó sin ninguna compra. Debemos entender esos casos por separado de quienes eligieron otro proveedor». La fracción es cuatro de doce no ganadas, no cuatro de todas las oportunidades.
Diapositiva 2: «El código precio agrupa tres situaciones distintas»
Usa tres tarjetas breves para L02, L05 y N03. Cada una necesita su resultado, el resumen del relato y la pregunta que plantea. Mantén visible «Ejemplos seleccionados; no es una estimación de frecuencia» para que la diapositiva siga siendo precisa cuando se reenvíe sin tu explicación.
La recomendación debe ajustarse a las pruebas: investigar ofertas comparables en L02, examinar el esfuerzo de adopción en L05 y entender la secuencia de aprobación en N03. El material no justifica una rebaja general ni afirmar que la implantación es la principal causa de pérdida del equipo.
Elige una investigación acotada, no una explicación general
El resultado útil de la revisión es una pregunta más precisa. En el ejemplo, operaciones comerciales podría contrastar los cuatro registros sin compra con los calendarios de aprobación de los compradores. Marketing de producto podría comparar las expectativas de implantación de L05 con una venta reciente en la que también se habló del esfuerzo de puesta en marcha.
Examinar las ventas ganadas importa. Si los compradores de operaciones ganadas y perdidas mencionan el esfuerzo de implantación, esa mención por sí sola no explica el resultado. Pregunta qué esperaba el comprador, qué demostró el equipo y qué concesión aceptó aquel. Conserva los casos que contradigan la explicación inicial.
Asigna a cada seguimiento un responsable, una fuente que obtener y una decisión que pueda cambiar. Por ejemplo: «Marketing de producto comparará las expectativas de implantación del comprador con la propuesta y las notas de demostración de L05 antes de cambiar el mensaje de adopción». Es más útil que «Mejorar la incorporación» porque identifica lo que aún no se sabe.
Los hallazgos confirmados pueden alimentar después una presentación de estrategia comercial (guía en inglés). Separa ese plan más amplio de esta revisión: elegir el mercado, el personal y los objetivos del próximo trimestre requiere más pruebas que un pequeño grupo de oportunidades finalizadas.
Convierte el análisis en diapositivas sin perder su significado
Prepara un documento breve con la definición del conjunto, la tabla de resultados, los tres registros de ejemplo y los dos títulos propuestos. Retira nombres de compradores, datos de contacto, contenidos de contratos y cualquier información confidencial innecesaria.
Para el borrador, especifica: «Utiliza las 22 oportunidades cualificadas finalizadas como denominador principal. Muestra las 2 exclusiones anteriores por separado. Conserva 10/18 como medida condicionada, no como tasa principal. Identifica los tres relatos como ejemplos ficticios seleccionados. No infieras más motivos ni recomiendes un descuento». Estas instrucciones preservan el análisis y dejan margen para mejorar el diseño.
Al editar, mantén los denominadores junto a los porcentajes y los identificadores junto a los resúmenes de las pruebas. Si una tabla queda demasiado densa, repártela entre dos diapositivas en lugar de suprimir la columna de resultados. La presentación debe permitir distinguir un resultado registrado, la explicación de un comprador y la siguiente pregunta, incluso después de la reunión.