Une présentation de rapport annuel condense une année pour un conseil, des dirigeants, salariés, donateurs ou investisseurs, dans le temps d’une réunion. Elle explique les faits importants, leurs moteurs, les difficultés et la suite. Elle ne copie pas chaque page du rapport écrit.
Partez d’un rapport ou dossier de données approuvé, du public et de l’objectif. Le conseil privilégie contrôle et décisions, une réunion générale le contexte partagé et les priorités ; une communication publique ou destinée aux investisseurs exige une revue adaptée. Presenti, du texte à la présentation peut structurer le cahier des charges vérifié en brouillon modifiable. Le guide de narration des données en anglais aide à ordonner graphique et explication.
Quel public, quelle année et quel constat ouvriront le rapport ?
Écrivez une phrase métier ou de mission : « Le produit principal retrouve la croissance tandis que les retards de déploiement diminuent » raconte l’année ; « Rapport annuel 2026 » n’est qu’une étiquette.
- Public : conseil, investisseurs, salariés, donateurs, clients ou groupe mixte.
- Période : année civile ou exercice, comparaison et valeurs retraitées.
- But : informer, approuver, rassurer, allouer des ressources ou fixer des priorités.
- Décision : choix ou engagement attendu après le bilan.
- Diffusion : contenu autorisé en interne, chez les partenaires ou publiquement.
Couverture, bref cadrage de direction et synthèse suffisent généralement avant les preuves. Sommaire dense et thème décoratif ne doivent pas retarder le constat. La synthèse répond à ce qui s’est passé, pourquoi, ce qui reste incertain et ce qui change. C’est la logique de la diapositive de synthèse, expliquée en anglais, pas l’inventaire des activités de chaque service.
Comment construire le récit de l’année ?
Passez du constat à la preuve puis à l’interprétation. Organisez le cœur autour de quelques thèmes plutôt que d’une tournée de services.
| Section | Question | Preuves utiles |
|---|---|---|
| L’année en chiffres | Quels résultats définissent l’année ? | Trois à cinq mesures approuvées comparées à l’année précédente ou à la cible |
| Performance financière ou de programme | Comment a fonctionné le moteur principal ? | Recettes, marge, coûts, livraison, participation ou mesures de mission adaptées |
| Clients, marché ou communauté | Qui a vécu le résultat ? | Croissance, fidélisation, portée, qualité de service ou mix de segments avec définitions |
| Jalons et capacités | Qu’est-ce qui change la capacité à agir ? | Produits, systèmes, partenariats, personnes ou processus |
| Ce qui n’a pas fonctionné | Où le plan a-t-il échoué ou demeure-t-il incertain ? | Écart, preuve de cause, atténuation et risques ouverts |
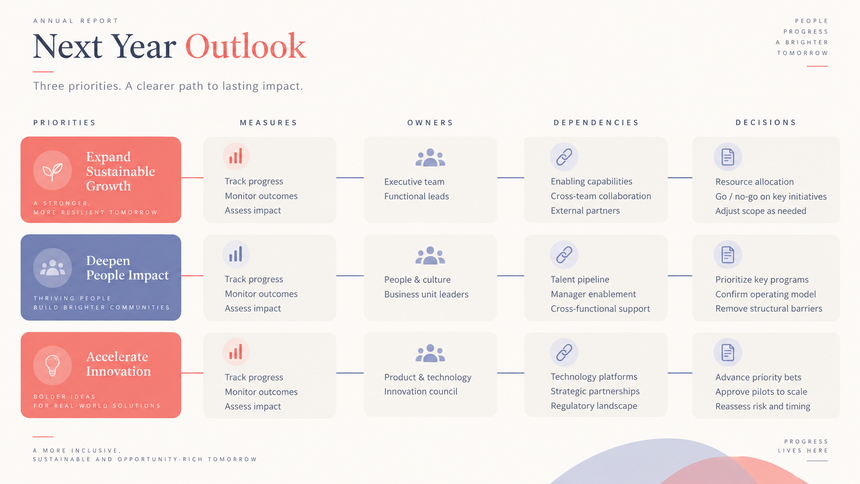
| Perspectives | Quelle suite ? | Priorités, dépendances, mesures, responsables et décisions |
Un thème porte un message et les seules preuves nécessaires. « L’adoption progresse en entreprise, mais l’intégration reste le frein » est plus utile que « Indicateurs clients ». Déplacez les détails en annexe ou dans le rapport lié.
Année sur année, cible/réel et dernière prévision répondent à des questions différentes. Nommez la comparaison ; ne mélangez pas des périodes incompatibles. Lorsqu’une définition change, marquez la rupture et montrez le sous-ensemble comparable.
Exemple : la croissance ne concerne pas tous les sites
Un organisme fictif de formation compte des cours achevés, pas des apprenants uniques, sur deux années civiles complètes avec une définition stable. Le total passe de 1 200 à 1 500, dont 400 sur un nouveau site.
| Groupe | Année précédente | Année courante | Contribution au changement |
|---|---|---|---|
| Sites existants | 1 200 | 1 100 | −100 |
| Nouveau site | 0 — pas encore ouvert | 400 | +400 |
| Tous les sites | 1 200 | 1 500 | +300 |
La hausse totale vaut 300 ÷ 1 200 = 25 %. Les sites existants perdent 100 achèvements, environ 8,3 %. Le pont se réconcilie : 1 200 − 100 + 400 = 1 500. Un taux de croissance du nouveau site sur une base nulle n’est pas pertinent : montrez son apport en nombre.
Titre défendable : « Les cours achevés augmentent de 25 %, dont 400 sur le nouveau site. » Ajoutez la comparaison des sites existants, sans prétendre que chacun progresse. Les nombres ne prouvent ni migration des apprenants, ni changement de capacité, ni baisse de demande ; il faut les plannings et inscriptions pour l’expliquer.
La définition ONS de la comparabilité concerne les comparaisons dans le temps ou entre domaines. Nommez distinctement périmètre total et sites existants. Réconciliez aussi toute modification de définition avant d’interpréter.
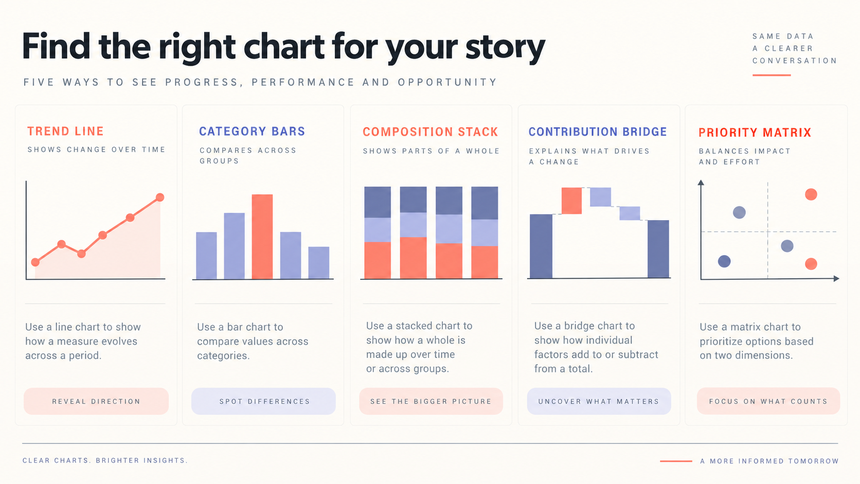
Quels graphiques expliquent la performance annuelle ?
| Question | Visuel | Contrôle |
|---|---|---|
| Évolution dans le temps ? | Courbe ou aire | Axe temporel continu ; signaler ruptures et retraitements |
| Comparaison de catégories ? | Barres horizontales ou verticales | Échelle commune, tri choisi ; horizontal pour les longs libellés |
| Répartition d’un total ? | Barres empilées ou composition adaptée | Peu de segments lisibles, dénominateur expliqué |
| Contribution du début à la fin ? | Cascade ou pont | Définir totaux initial/final et réconcilier tous les apports |
| Priorités stratégiques ? | Matrice ou feuille de route | Définir axes, critères, calendrier et propriétaire avant le style |
Pour un message majeur, privilégiez un graphique principal. Un tableau de bord doit afficher constat et hiérarchie afin que le public n’ait pas à choisir lui-même le chiffre important. Les étiquettes directes réduisent les allers-retours ; les catégories gardent leur couleur dans tout la présentation.
Aire, entonnoir ou anneau ne sont pas une décoration de rapport annuel. Le visuel doit révéler changement, comparaison, composition, contribution ou priorité. Indiquez source, période, unité et définition si nécessaire. Les valeurs provisoires ou illustratives doivent être nommées sur la diapositive ou sa légende.
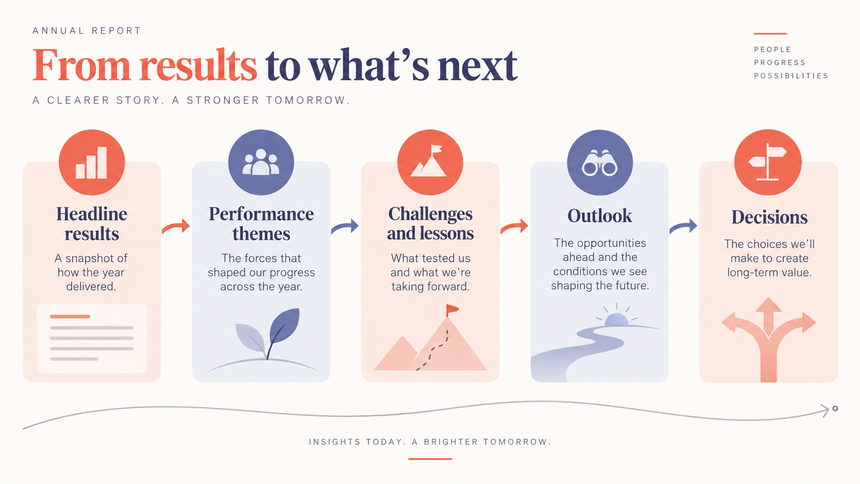
Comment présenter difficultés, apprentissages et responsabilités ?
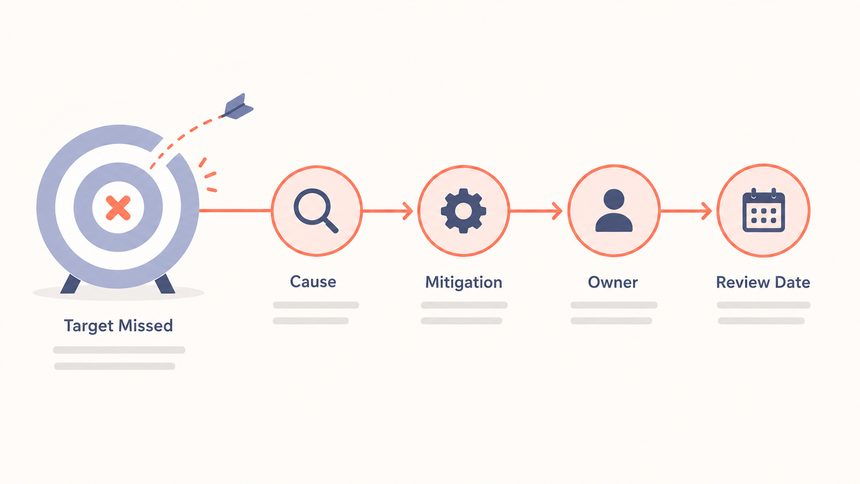
Sélectionnez les écarts qui changent l’interprétation ou les priorités ; n’énumérez pas tous les problèmes.
- Fait : résultat manqué avec cible initiale et période.
- Cause : distinguer preuve et hypothèse de travail, préciser les tests restants.
- Changement : mesure, décision ou adaptation de processus déjà engagée.
- Reste à résoudre : risque, dépendance ou question ouverte.
- Prochaine revue : responsable, date et indicateur de progrès.
Un apprentissage doit changer pratique, investissement, priorité ou métrique. Exemple : « Les validations tardives des sources ont retardé le lancement ; le prochain plan prévoit un propriétaire de contenu et une revue de préparation deux semaines avant. »
Conseil interne et rapport public peuvent utiliser des preuves, définitions et formulations différentes. Faites valider chaque affirmation par le propriétaire finance, juridique, communication ou programme concerné.
Comment conclure par perspectives et décisions ?
Gardez quelques priorités que le public pourra retenir après la réunion.
| Élément | Version vague | Version permettant une décision |
|---|---|---|
| Priorité | Améliorer l’expérience client | Réduire le délai de premier bénéfice dans les deux principaux parcours d’intégration |
| Mesure | Suivre régulièrement | Revoir chaque mois activation et contacts support contre la base approuvée |
| Responsable | L’équipe | Responsable fonctionnel nommé avec sponsor exécutif |
| Dépendance | Travailler ensemble | Approuver accès aux données et effectifs avant le sprint de conception du T1 |
| Décision | S’aligner sur la suite | Approuver les deux priorités et le point de contrôle avant la date indiquée |
Séparez ce que l’organisation fera de ce que ce public doit approuver. Donnez date et preuves de réexamen. La feuille de route soutient l’objectif, elle ne le remplace pas. Un plan opérationnel, présenté en anglais relie résultat, travaux, ressources, responsables et revues.
Reliez les perspectives au prochain bilan mensuel ou REVUE TRIMESTRIELLE, guide en anglais. Des définitions stables permettront d’expliquer le mouvement plutôt que de recommencer la discussion sur la mesure.
Comment utiliser Presenti pour le brouillon et la revue ?
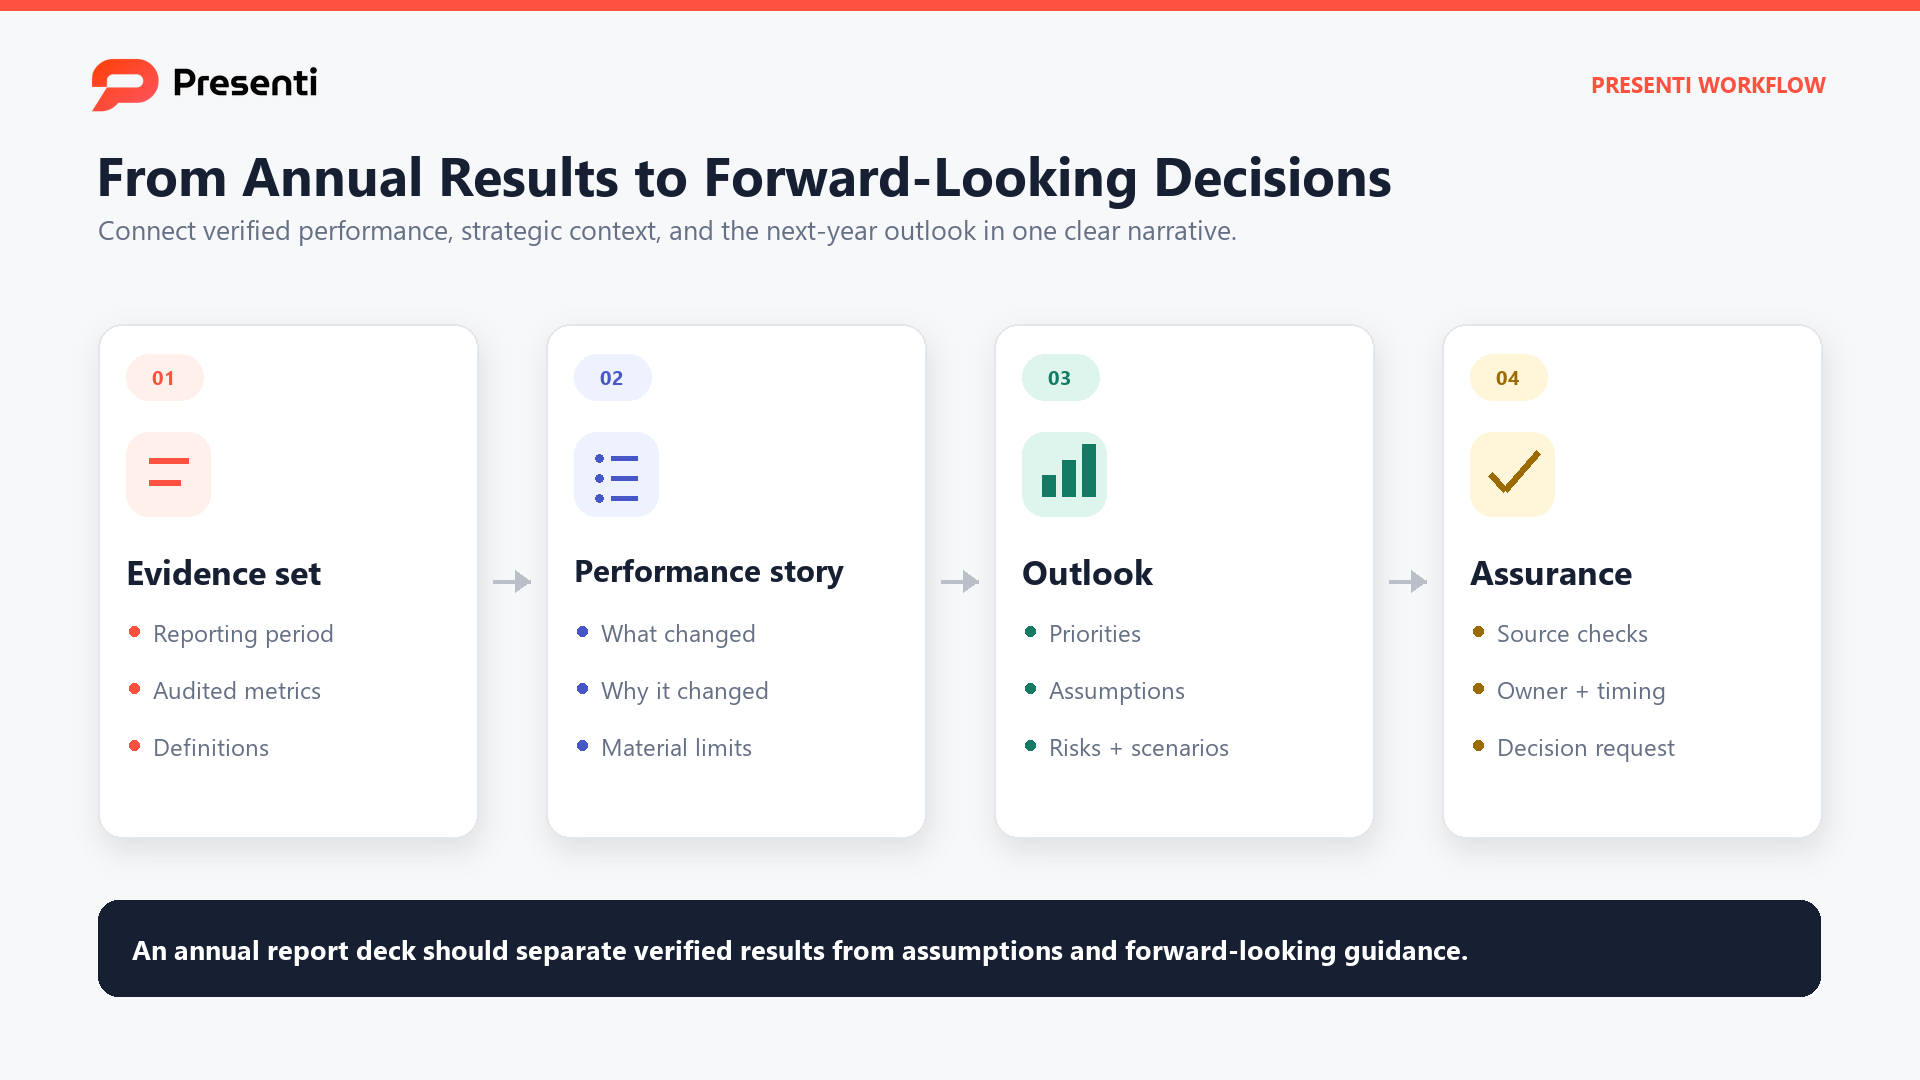
Le cahier des charges réunit rapport approuvé, public, période, constats possibles, métriques fiables, réserves, thèmes et limites de diffusion. Demandez un récit modifiable qui distingue parcours de direction et détails d’annexe.
Faites deux passes : faits d’abord — périodes, unités, définitions, calculs, comparaisons et divulgation ; récit ensuite — constat, ordre des preuves, contraste, responsabilité et perspectives. Retirez les interprétations non étayées, ajoutez des sources aux chiffres susceptibles d’être questionnés. Presenti n’approuve ni les métriques annuelles ni les obligations de communication. Un humain reste propriétaire du document final.
Exemple de demande
Crée huit diapositives de rapport annuel pour direction et conseil : constat annuel, trois thèmes de performance, tendances, difficultés et enseignements, responsabilités, perspectives et décisions attendues. Prévois des graphiques modifiables lorsque le format le permet, des emplacements de source et un marquage visible des valeurs illustratives et limites de diffusion. Utilise la période et les chiffres approuvés joints au cahier des charges.
Avant le style, équilibrez performance, explication, gouvernance, risques et perspectives.
Contrôlez valeurs et libellés contre les sources dans l’éditeur puis dans le fichier exporté.
Questions fréquentes
Quelle longueur ?
Elle dépend de la réunion. Un bilan interne ciblé peut nécessiter 15 à 25 diapositives principales ; conseil ou événement public diffèrent. Gardez les tableaux détaillés en annexe.
Quelle différence avec le rapport écrit ?
L’écrit conserve détails et informations obligatoires. la présentation sélectionne constat, preuves, enseignements et perspectives pour discussion, en restant fidèle à la source.
Quels indicateurs dans la synthèse ?
Les quelques résultats approuvés qui définissent l’année pour ce public, avec comparaison, unité, période et source. Évitez les activités sans effet sur la décision.
Faut-il inclure les difficultés ?
Oui si elles changent la compréhension : écart, preuve, réponse, risque restant et responsable.
L’IA peut-elle créer le rapport ?
Elle peut organiser le matériau approuvé. Un humain vérifie nombres, définitions, sources, limites de diffusion et conclusions ; le brouillon n’est pas une validation de reporting.