予実差異を説明するプレゼンでは、対策を求める前に、計画した支出と実際の支出の差を明らかにします。当初予算を示し、業務量に応じて変わる費用を実際の処理量に合わせたうえで、なお残る差を伝えましょう。費用総額が増えたことだけでは、資源の使い方に問題があったとは言えません。
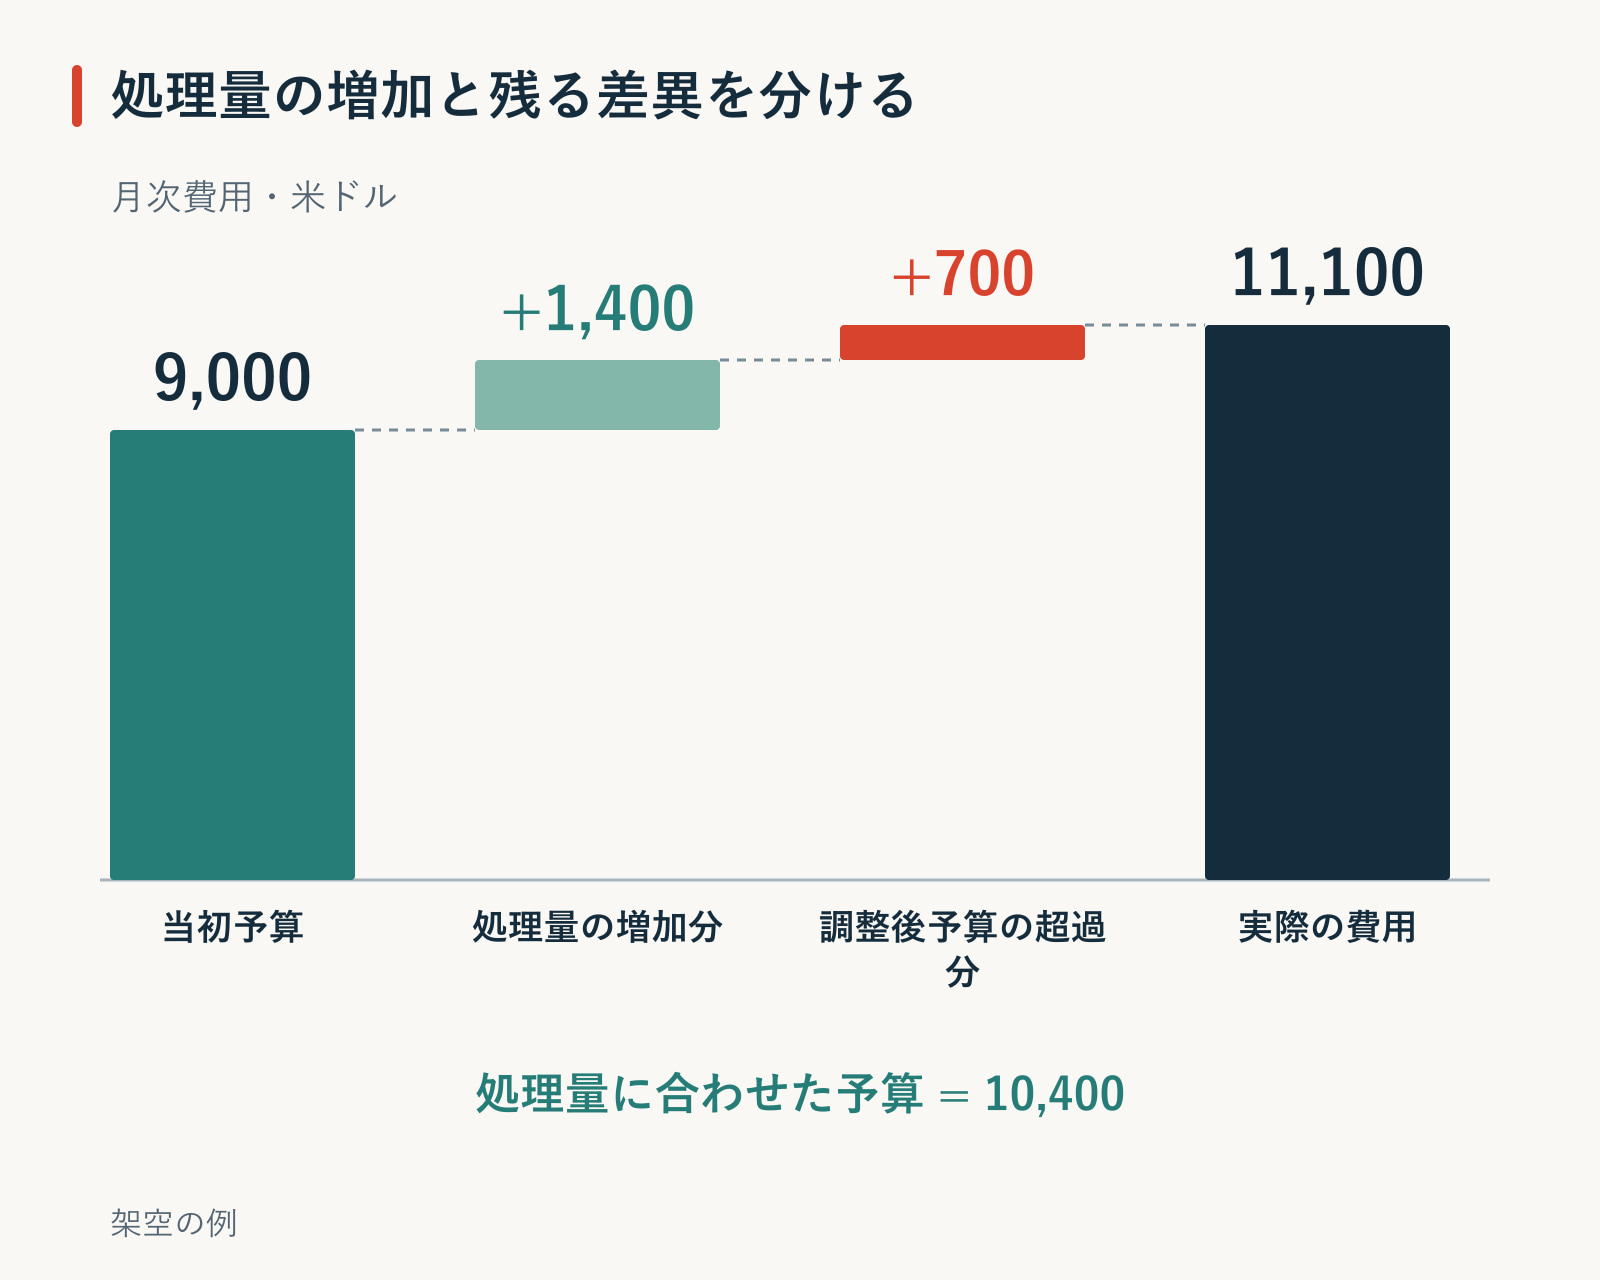
以下の計算例では、2,100米ドルの予算超過を二つの問いに分けます。1,400米ドルは予算の前提に沿った業務量増加分で、残る700米ドルは調査が必要な差異です。顧客実績ではなく説明用の費用モデルです。数字と説明を確認できたら、Presentiで予実差異の原稿をスライドの下書きに整理できます。根拠を提案につなげる全体の流れは、プレゼンのデータストーリーテリングガイド(英語)も参考になります。
予算と実績の比較条件をそろえる
受注処理チームが1か月分の費用を報告するとします。承認済み予算では処理完了注文を1,000件と見込み、実際には1,200件を処理しました。以下の数字はすべて同じ月、同じ費用区分、同じ「処理完了注文」の定義に基づきます。通貨は米ドルです。
予算の前提は、注文1件当たり梱包費3米ドル、処理作業の人件費4米ドル、これに固定の施設費2,000米ドルを加えるものです。この例では注文ごとの想定作業内容は同じで、施設費は1,000〜1,200件の範囲では一定とします。別の業務に当てはめる前に、予算責任者と同様の前提が成り立つか確認してください。
| 費用区分 | 当初予算 | 実際の費用 |
|---|---|---|
| 梱包費 | 3,000米ドル | 3,840米ドル |
| 処理作業の人件費 | 4,000米ドル | 5,160米ドル |
| 施設費 | 2,000米ドル | 2,100米ドル |
| 合計 | 9,000米ドル | 11,100米ドル |
9,000米ドルと11,100米ドルだけを比べても、差額2,100米ドル、当初予算比23.3%増という計算自体は正しいものです。ただし、処理件数が20%増えた点が抜けています。この背景があるかどうかで、会議の論点が変わります。
計算前に、計上時期と対象範囲を会計の担当者とそろえます。未払いの請求書、遅れて計上された費用、新たに加わった費用区分によって、比較できない総額になることがあります。説明しづらい費用を黙って除かず、合意した扱いと根拠を示しましょう。
変動費を実際の業務量に合わせる
業務量調整後の予算は、当初の費用前提を実際の処理量に適用した比較値です。支出を事後承認するものではありません。ACCAの費用管理の解説例(英語PDF)でも、変動費は業務量に応じて調整し、固定費は設定したモデルの中では変えないという区別を扱っています。
この例では、梱包費は1,200 × 3で3,600米ドル、処理人件費は1,200 × 4で4,800米ドルです。施設費は2,000米ドルのままにします。調整後の予算合計は10,400米ドルになります。
| 費用区分 | 業務量調整後の予算 | 実績 − 調整後予算 |
|---|---|---|
| 梱包費 | 3,600米ドル | +240米ドル |
| 処理人件費 | 4,800米ドル | +360米ドル |
| 施設費 | 2,000米ドル | +100米ドル |
| 合計 | 10,400米ドル | +700米ドル |
当初予算9,000米ドル全体を1.2倍してはいけません。10,800米ドルになりますが、固定の施設費まで400米ドル増やしてしまうためです。施設費の予算を変える根拠がないまま、説明すべき差を小さく見せることになります。
逆に、すべての作業費が注文数に比例するとも限りません。固定給のチーム、取引先の最低料金、追加シフトなどには、滑らかな比例関係がない場合があります。複合的な費用は根拠のある部分に分けるか、段階的に増える条件を示します。費用の変わり方が不明なら、すべてを注文単価扱いにせず、暫定分析と明記します。
2,100米ドルの超過を段階的に示す
ここまでの計算を、合計が一致する一つの流れに整理します。
- 9,000米ドル:注文1,000件に対する当初予算。
- +1,400米ドル:増加した200件 × 1件当たり変動費7米ドル。
- +700米ドル:業務量調整後の予算を上回る実際の費用。
- 11,100米ドル:注文1,200件に対する実際の費用。
9,000 + 1,400 + 700 = 11,100米ドルで一致します。増加の順序を見せたいならウォーターフォール図、正確な金額を確認したいなら小さな表を使います。始点と終点の総額、業務量の前提、プラスとマイナスの意味を直接表示し、赤と緑だけで区別しないようにしましょう。プレゼンで使うウォーターフォール図の作り方では、始点と終点の総額をゼロから描き、途中の増減を積み上げ、終点の総額をもう一つの増減として二重計上しない方法を説明しています。
根拠に沿った見出しは、「予算モデルでは注文増加分が差額の1,400米ドルに相当し、調整後の予算との差700米ドルが残る」です。「チームが700米ドルを無駄にした」は言い過ぎですし、「超過はすべて成長によるもの」もデータの範囲を超えます。
支出上限の責任者にとって、当初予算との差2,100米ドルは引き続き重要です。業務量を調整した比較と並べて残します。業務量調整後の予算は業務状況の説明には役立ちますが、資金の制約や承認内容を変更するものではありません。
残る差の原因は、計算とは別に調べる
梱包費の差240米ドルには、購入単価、使用量、資材破損、注文構成の変化などが関係する可能性があります。人件費の差360米ドルも、作業時間、賃率、作業の複雑さなどが候補です。この表だけでは原因を区別できません。
区別に必要な記録を集めます。梱包費なら購入量と使用量、単価、注文種別を比べます。人件費なら支払対象時間、適用賃率、完了した作業を確認します。施設費の差100米ドルは、何の請求なのか、当初の固定費前提がまだ成り立つのかを調べます。
調査ごとに担当者と報告日を決め、先に削減額を約束しないようにします。「業務担当と経理担当が金曜の確認までに梱包材の使用量と単価を照合する」なら実行できます。「梱包の無駄を240米ドル減らす」では、調査前に原因を決めつけています。
複雑な注文の比率が増えていたと分かった場合は、業務量モデルも見直します。注文1件当たりの平均費用だけでは、公平な比較にならないかもしれません。修正した前提は別に示し、何が変わったか分かるよう、承認済みの当初予算も残します。
梱包費の差異を使用数量と単価まで分解する
同じ架空の月について、調査で次の追加記録が得られたと仮定します。実在企業の調査結果ではなく、計算を説明するための設定です。元の1件あたり3ドルは、標準単価1ドルの同一梱包材を3個使う前提とします。1,200件に対する標準使用数量は3,600個です。一方、使用記録は3,200個、評価単価は1.20ドルだったとします。実際の梱包費は3,840ドルとなり、元の表と一致します。
| 照合する記録 | 説明用の数値 | 確認できること |
|---|---|---|
| 承認済みの使用量・単価の基準 | 1件あたり3個 × 1個1ドル | 元の1件あたり3ドルの根拠 |
| 処理済み注文の記録 | 比較可能な注文1,200件 | 実際の活動量に対する標準使用数量3,600個 |
| 材料の使用・評価記録 | 使用量3,200個 × 1.20ドル | 当月の梱包費に計上した3,840ドル |
まず実際の使用量を標準単価で評価すると、3,200個 × 1ドル = 3,200ドルです。活動量調整後の3,600ドルとの差、−400ドルが数量による部分です。次に、同じ3,200個の単価を1ドルから1.20ドルへ変えると、3,200個 × 0.20ドル = +640ドルとなります。3,600 − 400 + 640 = 3,840ドルであり、二つの部分の合計は元の差異+240ドルと一致します。
両方の計算に、使用数量とそれに対応する費用を使います。購入時の請求書だけでは、当月に何個使用したかは分かりません。在庫の繰越、返品、評価方法の差を照合してから計算し、使用数量を購入数量に置き換えないでください。
スライドの見出しは「梱包費は調整後予算を240ドル超過:使用量の減少による400ドルの減額を、単価による640ドルの増額が上回る」とできます。ただし、これは計算の分解であり、原因の断定ではありません。使用量の減少は梱包仕様の変更や保護不足による可能性もあり、効率向上とは限りません。単価差も、担当者の責任や値上がりを回避できたかどうかを示すものではありません。業務担当者は梱包要件と注文の比較可能性を、経理担当者は使用材料の評価を確認します。労務費360ドルと施設費100ドルは、別の未解決事項として残します。
判断につながる5枚の予算レビューにする
次の構成なら、計算を確認できる状態を保ちながら、会議が帳票の読み上げになるのを避けられます。
| スライド | メッセージと根拠 | 議論すること |
|---|---|---|
| 1. 要点 | 当初予算を2,100米ドル、業務量調整後予算を700米ドル超過。 | どの差に説明や資金判断が必要か。 |
| 2. 業務量 | 同じ対象・期間で計画1,000件、完了1,200件。 | 注文単価モデルで比較できる業務内容か。 |
| 3. 差額の内訳 | 9,000 + 1,400 + 700 = 11,100米ドル。 | 変動費と固定費の前提は有効か。 |
| 4. 残る差 | 梱包240、人件費360、施設100米ドル。 | 対策を選ぶ前に、何の記録が必要か。 |
| 5. 次の行動 | 調査担当者、期日、別途必要な支出判断。 | 今合意することと次回持ち寄ることは何か。 |
勘定の詳細や元の計算は、付録または参照できる作業ファイルに置きます。期間、通貨、費用の定義はグラフの横にも記し、転送されたスライドだけを読む人にも伝わるようにします。「費用管理が不十分」といった見出しは、それを裏付ける分析がある場合に限ります。
確認済みの説明からスライドを起こす
予算責任者が比較内容を確認したら、承認済みの原稿をPresentiに渡します。数値と説明をテキストで用意する方法であり、Presentiが予実差異を計算したり、会計の表計算ファイルと常時連携したりすることは前提にしていません。
次の架空例から、月次費用レビューのスライドを5枚作成してください。当初予算は注文1,000件、梱包3,000米ドル、処理人件費4,000米ドル、施設2,000米ドル、合計9,000米ドル。実際の業務量は1,200件。業務量調整後の予算は梱包3,600、人件費4,800、施設2,000、合計10,400米ドル。実際の費用は順に3,840、5,160、2,100、合計11,100米ドルです。業務量増加に対応する1,400米ドルと残る差700米ドルを分けてください。固定費の前提と原因未確認の状態を保ちます。最後は担当者と期日を記入する調査項目とし、削減効果や承認を作らないでください。
生成されたグラフと見出しを、同じ元表に照らして読み直します。10,400米ドルは実際の支出ではなく調整後予算になっているか、700米ドルが断定的な効率損失に変わっていないかを確認してください。翌月に再利用する際は、見出しより先に計算を更新します。レイアウトは使えても、説明は新しい根拠に合わせる必要があります。